Nur die zu erwartende Brutto-Rente wird bei den offiziellen Informationsschreiben genannt. Es gilt allerdings auch für die Rente, dass es große Unterschiede zwischen Netto und Brutto geben kann. Die Kritiker nehmen das Wort Rentenillusion in den Mund, wenn diese an 31 Millionen Versicherte jährliche Schreiben versenden, falls diese Versicherten mindestens fünf Berufsjahre erreicht haben. Es handelt sich um ein kompliziertes Thema, wo viele Kritiken und Vorwürfe zum Teil falsch und zum Teil berechtigt sind.
Was wird in den Informationsschreiben zur Rentenversicherung gefunden?
Bei den Schreiben wird ein Brutto-Betrag hochgerechnet, der auf den bisherigen Beiträgen basiert. Die Null-Variante wird besonders herausgehoben und dort gibt es keine Steigerungen bei der Rente. Schöngerechnet wird damit somit nichts. Die Schreiben weisen pauschal darauf hin, dass sogar noch Pflegeversicherungsbeiträge und Krankenversicherungsbeiträge von dem Brutto-Betrag abgezogen werden müssen.
Was wird nicht in den Renteninformationen gefunden?
Nicht gefunden werden die zu erwartenden Abzüge. Bei den Versicherten hängen die Abzüge immer von den individuellen Einkommenssituationen im Ruhestand ab. Eine Rolle spielt dabei immer, ob zu der gesetzlichen Rente noch eine private oder betriebliche Altersvorsorge kommt. Oft können auch Zins- oder Mieteinnahmen entstehen. Diese persönlichen Angaben kennt die Rentenversicherung nicht und so kann keine Nettorente berechnet werden, die auf den Einzelfall passt.
Weshalb ist die Berechnung von den Abzügen nicht einfach?
Keiner kann sagen, welche Beiträge zur Pflege- oder Krankenversicherung in 10 bis 20 Jahren geleistet werden müssen. Nur die aktuell gültigen Sätze stehen fest und diese liegen bei 2,05 Prozent für die Pflegeversicherung und bei 8,2 Prozent für die Krankenversicherung. Dies sind immerhin 123 Euro von einer Bruttorente in Höhe von 1.200 Euro.
Wie sieht die Steuerbelastung aus?
Ähnlich wie Pensionen werden die Renten seit dem Jahr 2005 nachgelagert besteuert. Dies findet allerdings erst ab 8130 Euro für Singles statt und dies ist der steuerfreie Grundfreibetrag. Derzeit steigt der steuerpflichtige Teil von der Rente schrittweise. Im Startjahr 2005 waren es 50 Prozent und bis im Jahr 2040 werden es 100 Prozent. Aktuell sind 68 Prozent der Rente steuerpflichtig. Wer von 2005 Neurentner ist, der hat eine Monatsrente von 1.307 Euro und dies nach Abzug der steuerlichen Pauschalen und Werbungskosten. Nachdem es bei der Rente einen steigenden Steueranteil gibt, können von der Steuerschuld die Vorsorgeaufwendungen abgesetzt werden. An dieser Stelle kann dies zu einer Entlastung führen.
Die Unzufriedenheit der Kritiker
Es gibt bei den Kritikern deshalb eine Unzufriedenheit, weil die Rentenversicherungen die Belastung nur pauschal erwähnt. Die möglichen Abzüge können sich die Versicherten nicht im Ansatz vorstellen. Dies ist der Fall, auch wenn es für die schwierige Berechnung Verständnis gibt. Ansatzpunkte für die Abzüge geben Berechnungen von Steuerexperten. Beträgt eine Rente heute 1.600 Euro brutto, so kann diese im Jahr 2040 nur noch 1.266 Euro betragen.
Werbung
Donnerstag, 10. Juli 2014

Samstag, 28. Juni 2014
Was ist eigentlich der Leitzins?
Die Europäischen Zentralbank (EZB) senkte am 5. Juni 2014 den Leitzins auf historische 0,15 Prozent, alle Welt redet drüber, aber kaum jemand weiß wirklich was der Leitzins ist und wie sich die Senkung auf die Wirtschaft auswirken wird.
Leitzins - Was ist das?
Der Leitzins ist das wichtigste Instrument der Notenbanken (Zentralbanken). Er ist der Zinssatz, zu dem sich Geschäftsbanken Geld bei der Notenbank ausleihen können, um es dann zum Beispiel als Kredit an ihre Kunden weiterzugeben. Daher kann ein niedriger Leitzins die Konjunktur ankurbeln. Bei der Idealvorstellung werden Kredite günstiger und Unternehmen können Investitionen leichter finanzieren. Gleichzeitig lohnt sich Sparen bei niedrigen Zinsen für Verbraucher weniger. Da sie ebenfalls an günstigere Kredite kommen, resultiert daraus womöglich mehr Konsum und es entsteht ein Impuls für die Wirtschaft.
Leitzins - Auswirkungen auf Inflation, Wirtschaft und Sparer
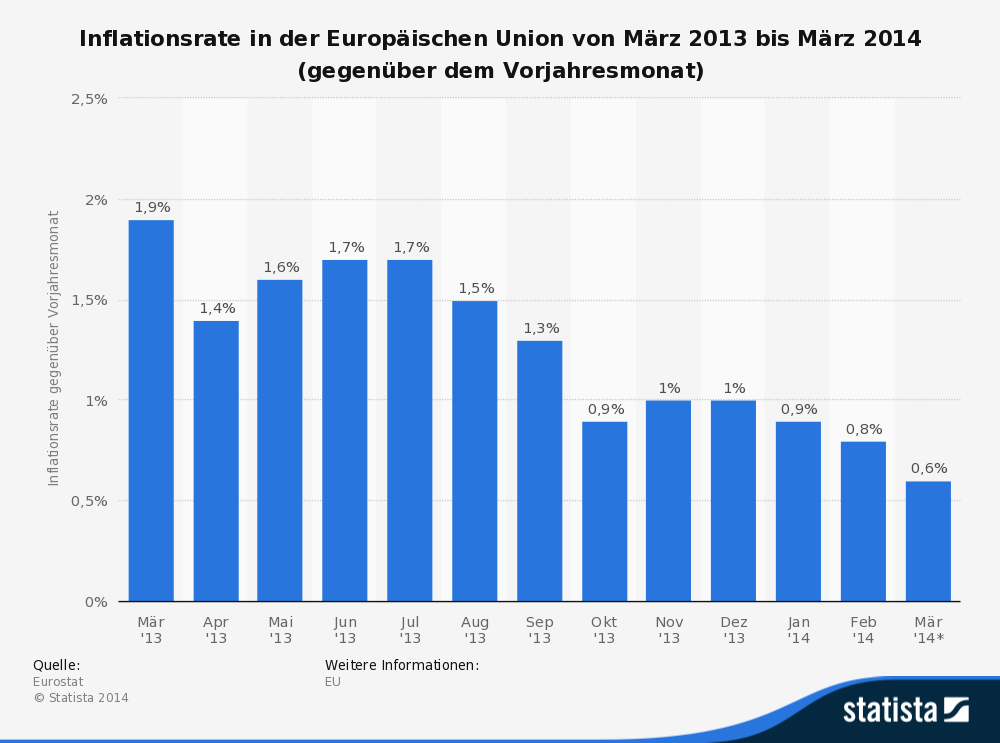
Steigt der Leitzins, kann er die Inflation dämpfen. Die Kredite werden teurer, Sparen wird wieder attraktiver und Unternehmen schieben dann in der Regel neue Investitionen auf und Konsumenten haben weniger Anreize, Geld auszugeben. Als Folge lassen sich die Preise nicht mehr so leicht erhöhen. Mit der aktuellen Senkung des Leitzins möchte die Europäischen Zentralbank (EZB) nun genau das Gegenteil erreichen, da die Inflationsrate in der Eurozone zu niedrig ist und die Sorge besteht, in eine Deflation abzurutschen.

Theorie und Praxis
So einfach wie in der Theorie funktionieren die Eingriffe der Notenbanken in der Realität allerdings selten. Denn die Notenbank hat die Wirtschaft und deren Verlauf nicht alleine in der Hand. So können sich die Banken querstellen, indem sie gestiegene oder gesunkene Leitzinsen nur verzögert an ihre Kunden weitergeben. Außerdem ist nicht sicher, dass Unternehmen und Verbraucher auf Zinsänderungen in die gewünschte Richtung anspringen. Denn Sie können verbilligt angebotene Darlehen links liegen lassen, weil ihnen das Risiko einer Kreditaufnahme wegen unsicherer Zukunftsaussichten einfach zu hoch ist. Oder sie kaufen und investieren trotz höherer Zinskosten munter weiter.

Werbung
Leitzins - Was ist das?
Der Leitzins ist das wichtigste Instrument der Notenbanken (Zentralbanken). Er ist der Zinssatz, zu dem sich Geschäftsbanken Geld bei der Notenbank ausleihen können, um es dann zum Beispiel als Kredit an ihre Kunden weiterzugeben. Daher kann ein niedriger Leitzins die Konjunktur ankurbeln. Bei der Idealvorstellung werden Kredite günstiger und Unternehmen können Investitionen leichter finanzieren. Gleichzeitig lohnt sich Sparen bei niedrigen Zinsen für Verbraucher weniger. Da sie ebenfalls an günstigere Kredite kommen, resultiert daraus womöglich mehr Konsum und es entsteht ein Impuls für die Wirtschaft.
Leitzins - Auswirkungen auf Inflation, Wirtschaft und Sparer
Steigt der Leitzins, kann er die Inflation dämpfen. Die Kredite werden teurer, Sparen wird wieder attraktiver und Unternehmen schieben dann in der Regel neue Investitionen auf und Konsumenten haben weniger Anreize, Geld auszugeben. Als Folge lassen sich die Preise nicht mehr so leicht erhöhen. Mit der aktuellen Senkung des Leitzins möchte die Europäischen Zentralbank (EZB) nun genau das Gegenteil erreichen, da die Inflationsrate in der Eurozone zu niedrig ist und die Sorge besteht, in eine Deflation abzurutschen.
Theorie und Praxis
So einfach wie in der Theorie funktionieren die Eingriffe der Notenbanken in der Realität allerdings selten. Denn die Notenbank hat die Wirtschaft und deren Verlauf nicht alleine in der Hand. So können sich die Banken querstellen, indem sie gestiegene oder gesunkene Leitzinsen nur verzögert an ihre Kunden weitergeben. Außerdem ist nicht sicher, dass Unternehmen und Verbraucher auf Zinsänderungen in die gewünschte Richtung anspringen. Denn Sie können verbilligt angebotene Darlehen links liegen lassen, weil ihnen das Risiko einer Kreditaufnahme wegen unsicherer Zukunftsaussichten einfach zu hoch ist. Oder sie kaufen und investieren trotz höherer Zinskosten munter weiter.
Werbung
Dienstag, 10. Juni 2014
Was ist die Mütterrente?
Bei der gesetzlichen Rentenversicherung werden Zeiten für die Kindererziehung rentensteigernd anerkannt. Das bedeutet, dass die Rente dadurch höher ist, als sie der tatsächlichen Höhe der vorherigen Beitrags-Einzahlungen in die Rentenkasse entspricht. Mütter oder Väter erhalten so einen staatlich finanzierten Ausgleich dafür, dass sie wegen der Kinder-Erziehung nur noch eingeschränkt oder gar nicht berufstätig sein können - und deshalb auch nur geringe oder keine Beiträge an die Rentenkasse überweisen.
Zeiten der Kinder-Erziehung zählen in der Rentenkasse mit
Der seit einiger Zeit neu verwendete Begriff Mütterrente bedeutet, dass Erziehungszeiten für Kinder, die vor 1992 geboren wurden, künftig mehr in die Berechnung der Rentenhöhe einfließen sollen. Bislang ist es so, dass für Geburten bis 1991 nur ein Jahr, für Geburten ab 1992 aber drei Jahre rentensteigernd zählen. Künftig sollen für Kinder, die vor 1992 geboren wurden, zwei Jahren rentensteigernd angerechnet werden - also immer noch ein Jahr weniger als für Kinder, die später geboren wurden.
Die Mütter oder auch erziehende Väter werden je anerkanntem Erziehungsjahr so gestellt, als hätten sie das Durchschnittseinkommen aller Versicherten verdient und entsprechend Beiträge eingezahlt. Daraus folgt: Für ein Elternteil gibt es auf dem Rentenkonto einen kompletten Entgeltpunkt. Dadurch soll sich die Rente pro Kind, das vor 1992 geboren wurde, um derzeit monatlich rund 28 Euro in den alten und rund 26 Euro in den neuen Bundesländern erhöhen. Davon gehen allerdings mögliche Beiträge zur Kranken- und Pflegeversicherung sowie eine eventuelle Steuer auf die Rente ab.
Parlament macht den Weg für die verbesserte Mütterrente frei
Die höhere Mütterrente ist für die Zeit ab Juli 2014 vorgesehen. Renten-Nachzahlungen für die Zeit davor gibt es nicht. Wer vor Juli 2014 bereits eine Rente bezog, bei der Kinder-Erziehungszeiten für ein vor 1992 geborenes Kind berücksichtigt wurden, erhält die neue Zusatzzahlung nach Auskunft der Deutschen Rentenversicherung ohne Antrag. Die Rentenkasse hat angekündigt, die Erhöhung dann von sich aus vorzunehmen. Nach Auskunft der Bundesregierung sollen von der neuen Mütterrente etwa 9,5 Millionen Frauen sowie wenige selbst erziehende Männer profitieren. Die jährlichen Zusatz-Ausgaben dafür liegen laut Bundesregierung bei 6,7 Milliarden Euro.


Werbung
Zeiten der Kinder-Erziehung zählen in der Rentenkasse mit
Der seit einiger Zeit neu verwendete Begriff Mütterrente bedeutet, dass Erziehungszeiten für Kinder, die vor 1992 geboren wurden, künftig mehr in die Berechnung der Rentenhöhe einfließen sollen. Bislang ist es so, dass für Geburten bis 1991 nur ein Jahr, für Geburten ab 1992 aber drei Jahre rentensteigernd zählen. Künftig sollen für Kinder, die vor 1992 geboren wurden, zwei Jahren rentensteigernd angerechnet werden - also immer noch ein Jahr weniger als für Kinder, die später geboren wurden.
Die Mütter oder auch erziehende Väter werden je anerkanntem Erziehungsjahr so gestellt, als hätten sie das Durchschnittseinkommen aller Versicherten verdient und entsprechend Beiträge eingezahlt. Daraus folgt: Für ein Elternteil gibt es auf dem Rentenkonto einen kompletten Entgeltpunkt. Dadurch soll sich die Rente pro Kind, das vor 1992 geboren wurde, um derzeit monatlich rund 28 Euro in den alten und rund 26 Euro in den neuen Bundesländern erhöhen. Davon gehen allerdings mögliche Beiträge zur Kranken- und Pflegeversicherung sowie eine eventuelle Steuer auf die Rente ab.
Parlament macht den Weg für die verbesserte Mütterrente frei
Die höhere Mütterrente ist für die Zeit ab Juli 2014 vorgesehen. Renten-Nachzahlungen für die Zeit davor gibt es nicht. Wer vor Juli 2014 bereits eine Rente bezog, bei der Kinder-Erziehungszeiten für ein vor 1992 geborenes Kind berücksichtigt wurden, erhält die neue Zusatzzahlung nach Auskunft der Deutschen Rentenversicherung ohne Antrag. Die Rentenkasse hat angekündigt, die Erhöhung dann von sich aus vorzunehmen. Nach Auskunft der Bundesregierung sollen von der neuen Mütterrente etwa 9,5 Millionen Frauen sowie wenige selbst erziehende Männer profitieren. Die jährlichen Zusatz-Ausgaben dafür liegen laut Bundesregierung bei 6,7 Milliarden Euro.
Werbung
Donnerstag, 5. Juni 2014
Die unheilvolle Rentenlüge
Es ist das teuerste und umstrittenste Rentenpaket der deutschen Geschichte. 160 Milliarden Euro mindestens kosten die Beschlüsse, die die neue Bundesregierung auf den Weg gebracht hat. Die wichtigste Frage aber lautet wie immer: Wer soll das bezahlen?
Am demografischen Wandel führt kein Weg vorbei
Der demografische Wandel lässt sich nicht überlisten. Deutschland altert - und das mit Riesenschritten. Im Jahr 2050 wird mehr als jeder dritte Bundesbürger älter als 60 Jahre alt sein. Gleichzeitig werden immer weniger Kinder geboren. Lösen soll das Problem nun die größte, aber auch teuerste Rentenreform in der Geschichte des Landes, mit der Bundessozialministerin Andrea Nahles die drohende Altersarmut bekämpfen will. Die Reform, das steht mittlerweile fest, ist allerdings nicht nur die teuerste, sondern auch die umstrittenste. Angesichts der horrenden Kosten des Paketes von schätzungsweise 160 Milliarden Euro sei zu befürchten, dass die Sozialabgaben in Deutschland schon bald wieder über 40 Prozent liegen müssten. Führende Politiker geben überdies zu, dass die Reform den Rententopf bis zum Jahr 2017 komplett leeren würde. Eine unheilvolle Rentenlüge.
Unbestritten ist, dass die demografische Entwicklung eine der größten Bedrohungen für die Zukunft ist.
Denn die Zahlen sind natürlich alarmierend. Seit dem Ende der 1990er Jahre sinkt die Geburtenrate. In den kommenden Jahren nun wird die Zahl der Frauen zwischen 26 und 35 Jahren zwar relativ stabil bleiben, nach 2020 wird diese Altersgruppe voraussichtlich erneut deutlich wodurch ein weiteres Geburtentief entsteht.
Was bedeutet das für die gesetzliche Rentenversicherung?
Im Jahr 1990 war die Lage noch ziemlich entspannt. Die Leistungen für einen Altersrentner konnten vier Berufstätige mit ihren Rentenbeiträgen schultern. Zehn Jahre später verdüsterte sich der Himmel jedoch schon zusehends. Jetzt musste die Last von nur noch drei Beschäftigten gestemmt werden. 2030 werden es zwei sein und 2050 nur noch eineinhalb. Diese Zahlen sind auch den Sozialministerien bekannt, stammen sie doch beispielsweise aus ihren Renten-und Demografieberichten. Aber CDU und SPD halten sich weiterhin „in Nibelungentreue" an den Koalitionsvertrag - trotz weiterer Schreckenszahlen: Rund 830.000 Minijobber sind älter als 65 Jahre, etwa 135.000 sogar älter als 74 Jahre. Das steht so in den Berichten der Deutschen Rentenversicherung und der Bundesagentur für Arbeit. Vor zehn Jahren lagen die Vergleichszahlen übrigens bei knapp 600.000 und rund 77.000. In dieser kurzen Zeitspanne hat die Altersarmut bei den Senioren also um fast 40 Prozent zugelegt. Kein Wunder, beziehen doch in den alten Bundesländern 56 Prozent der gesetzlichen Rentner monatlich weniger als 750 Euro. Dennoch bleibt die aktuelle Bundesregierung der Linie ihrer Vorgänger treu. Sie rät zu zusätzlicher Altersvorsorge, von Altersarmut aber will sie nichts wissen.
Das Rentenniveau wird weiter fallen
Damit aber nicht der Eindruck entsteht, es handele sich bei den genannten Zahlen um geschickt ausgesuchte Werte, mit denen die gesetzliche Rentenversicherung vorgeführt werden könnte, noch eine Berechnung des Finanzwissenschaftlers und Rentenexperten Professor Bert Rürup: 2030, immerhin nur noch 16 Jahre entfernt, wird das Rentenniveau auf etwa 43,5 Prozent gefallen sein. Heute liegt es noch bei 48 Prozent. Es erübrigt sich fast die Feststellung, dass Frauen unter dieser Entwicklung am stärksten zu leiden haben. Erstens verdienen sie im Vergleich zu Männern noch immer deutlich weniger Geld für ein- und dieselbe Tätigkeit. Zweitens sind ihre Erwerbsbiografien sehr viel weniger stringent. Und drittens arbeiten viele von ihnen in Teilzeitjobs, mit denen sie nur geringe Rentenansprüche erwerben können. Um es auf den Punkt zu bringen: Das Umlageverfahren in der gesetzlichen Rentenversicherung beruht zwar auf einer sozialen Idee. Doch die hatte die demografische Entwicklung offenbar nicht auf dem Radar. Konrad Adenauers Satz, dass die Frauen immer Kinder bekommen werden, ist nachdrücklich widerlegt.
Wie aber sehen die Konsequenzen aus?
Die Rentenreform 2001 und die von der Schröder-Regierung mit Machtverlust erkaufte Agenda 2010 waren wesentliche Mittel, um die gesetzliche Rentenversicherung vor dem Bankrott zu bewahren. Herausgekommen ist auf Sicht nicht mehr und nicht weniger als eine Grundrente für alle. Altersarmut bricht nicht wie ein Jahrhundert-Ereignis übers Land herein. Sie kommt stattdessen schleichend und ist bei genauem Hinsehen längst erkennbar. Wer jetzt nicht seine Anstrengungen zum Aufbau einer umfangreichen privaten Altersvorsorge startet oder kräftig ausbaut, wird sich in die wachsende Schar derer einreihen müssen, die im Alter nebenbei ein Zubrot verdienen müssen. Solange sie dafür körperlich überhaupt in der Lage sein werden.

Werbung
Am demografischen Wandel führt kein Weg vorbei
Der demografische Wandel lässt sich nicht überlisten. Deutschland altert - und das mit Riesenschritten. Im Jahr 2050 wird mehr als jeder dritte Bundesbürger älter als 60 Jahre alt sein. Gleichzeitig werden immer weniger Kinder geboren. Lösen soll das Problem nun die größte, aber auch teuerste Rentenreform in der Geschichte des Landes, mit der Bundessozialministerin Andrea Nahles die drohende Altersarmut bekämpfen will. Die Reform, das steht mittlerweile fest, ist allerdings nicht nur die teuerste, sondern auch die umstrittenste. Angesichts der horrenden Kosten des Paketes von schätzungsweise 160 Milliarden Euro sei zu befürchten, dass die Sozialabgaben in Deutschland schon bald wieder über 40 Prozent liegen müssten. Führende Politiker geben überdies zu, dass die Reform den Rententopf bis zum Jahr 2017 komplett leeren würde. Eine unheilvolle Rentenlüge.
Unbestritten ist, dass die demografische Entwicklung eine der größten Bedrohungen für die Zukunft ist.
Denn die Zahlen sind natürlich alarmierend. Seit dem Ende der 1990er Jahre sinkt die Geburtenrate. In den kommenden Jahren nun wird die Zahl der Frauen zwischen 26 und 35 Jahren zwar relativ stabil bleiben, nach 2020 wird diese Altersgruppe voraussichtlich erneut deutlich wodurch ein weiteres Geburtentief entsteht.
Was bedeutet das für die gesetzliche Rentenversicherung?
Im Jahr 1990 war die Lage noch ziemlich entspannt. Die Leistungen für einen Altersrentner konnten vier Berufstätige mit ihren Rentenbeiträgen schultern. Zehn Jahre später verdüsterte sich der Himmel jedoch schon zusehends. Jetzt musste die Last von nur noch drei Beschäftigten gestemmt werden. 2030 werden es zwei sein und 2050 nur noch eineinhalb. Diese Zahlen sind auch den Sozialministerien bekannt, stammen sie doch beispielsweise aus ihren Renten-und Demografieberichten. Aber CDU und SPD halten sich weiterhin „in Nibelungentreue" an den Koalitionsvertrag - trotz weiterer Schreckenszahlen: Rund 830.000 Minijobber sind älter als 65 Jahre, etwa 135.000 sogar älter als 74 Jahre. Das steht so in den Berichten der Deutschen Rentenversicherung und der Bundesagentur für Arbeit. Vor zehn Jahren lagen die Vergleichszahlen übrigens bei knapp 600.000 und rund 77.000. In dieser kurzen Zeitspanne hat die Altersarmut bei den Senioren also um fast 40 Prozent zugelegt. Kein Wunder, beziehen doch in den alten Bundesländern 56 Prozent der gesetzlichen Rentner monatlich weniger als 750 Euro. Dennoch bleibt die aktuelle Bundesregierung der Linie ihrer Vorgänger treu. Sie rät zu zusätzlicher Altersvorsorge, von Altersarmut aber will sie nichts wissen.
Das Rentenniveau wird weiter fallen
Damit aber nicht der Eindruck entsteht, es handele sich bei den genannten Zahlen um geschickt ausgesuchte Werte, mit denen die gesetzliche Rentenversicherung vorgeführt werden könnte, noch eine Berechnung des Finanzwissenschaftlers und Rentenexperten Professor Bert Rürup: 2030, immerhin nur noch 16 Jahre entfernt, wird das Rentenniveau auf etwa 43,5 Prozent gefallen sein. Heute liegt es noch bei 48 Prozent. Es erübrigt sich fast die Feststellung, dass Frauen unter dieser Entwicklung am stärksten zu leiden haben. Erstens verdienen sie im Vergleich zu Männern noch immer deutlich weniger Geld für ein- und dieselbe Tätigkeit. Zweitens sind ihre Erwerbsbiografien sehr viel weniger stringent. Und drittens arbeiten viele von ihnen in Teilzeitjobs, mit denen sie nur geringe Rentenansprüche erwerben können. Um es auf den Punkt zu bringen: Das Umlageverfahren in der gesetzlichen Rentenversicherung beruht zwar auf einer sozialen Idee. Doch die hatte die demografische Entwicklung offenbar nicht auf dem Radar. Konrad Adenauers Satz, dass die Frauen immer Kinder bekommen werden, ist nachdrücklich widerlegt.
Wie aber sehen die Konsequenzen aus?
Die Rentenreform 2001 und die von der Schröder-Regierung mit Machtverlust erkaufte Agenda 2010 waren wesentliche Mittel, um die gesetzliche Rentenversicherung vor dem Bankrott zu bewahren. Herausgekommen ist auf Sicht nicht mehr und nicht weniger als eine Grundrente für alle. Altersarmut bricht nicht wie ein Jahrhundert-Ereignis übers Land herein. Sie kommt stattdessen schleichend und ist bei genauem Hinsehen längst erkennbar. Wer jetzt nicht seine Anstrengungen zum Aufbau einer umfangreichen privaten Altersvorsorge startet oder kräftig ausbaut, wird sich in die wachsende Schar derer einreihen müssen, die im Alter nebenbei ein Zubrot verdienen müssen. Solange sie dafür körperlich überhaupt in der Lage sein werden.
Werbung
Mittwoch, 28. Mai 2014
Kirchensteuerabzug auf Zinserträge ab 2015
Zum Stichtag 1. Januar 2015 wird ein neues Verfahren zum Abzug von Kirchensteuer auf Kapitalerträge eingerichtet, die mit der Abgeltungsteuer besteuert werden. Hierzu erfragen die Institute beim Bundeszentralamt für Steuern (BZSt) die jeweilige Religionszugehörigkeit. Das bisherige Antragsverfahren endet für alle Institute zum 31.12.2014.
Wer ist betroffen
Betroffen sind alle Kunden die einer steuererhebenden Religionsgemeinschaft angehören und in Deutschland steuerpflichtig sind. Die Religionszugehörigkeit wird den Instituten einmal jährlich im Rahmen eines Datenaustausches vom Bundeszentralamt für Steuern (BZSt) verschlüsselt mitgeteilt. Erstmalig findet der Austausch zwischen dem 01.09.2014 und dem 31.10.2014 statt. Der Abruf geschieht anhand der persönlichen Steuer-Identifikationsnummer (Steuer-ID) Wenn dem Institut keine Steuer-ID vorliegt, wird diese zur Ermittlung der Kirchensteuerdaten ebenfalls vom Bundeszentralamt für Steuern (BZSt) bereitgestellt.
Beispiel für die Höhe der abzuführenden Kirschensteuer
Der Staat erhebt für die Kirchen bei Zinseinnahmen z.B. 8 Prozent Kirchensteuer auf den Abgeltungssteuerbetrag. Wenn man 10.000 Euro Zinsen im Jahr gutgeschrieben bekommt, zahlt man darauf 2.444 Euro Einkommensteuer und darauf noch einmal 220 Euro Kirchensteuer. In den Bundesländern Baden-Württemberg und Bayern gilt 8 Prozent Kirchensteuer. In den Bundesländern Berlin, Brandenburg, Bremen, Hamburg, Hessen, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Saarland, Sachsen, Sachsen-Anhalt, Schleswig-Holstein, Thüringen gilt 9 Prozent Kirchensteuer. Für Alleinstehende steht ein Freibetrag von 801 Euro und für Verheiratete 1602 Euro zu Verfügung.
Kann die Weitergabe der Daten durch das Bundeszentralamt verhindert werden
Wenn Anleger mit der automatischen Abführung fälliger Kirchensteuer nicht einverstanden sind, können sie der Weitergabe der Religionszugehörigkeit durch das Bundeszentralamt für Steuern (BZSt) an die Bank widersprechen. Dazu müssen Ihre Kunden die Erklärung zum Sperrvermerk (Formular im Anhang) bis zum 30.06. eines Jahres direkt an das Bundeszentralamt für Steuern (BZSt) richten. Der Widerspruch gilt unbefristet und für sämtliche Bankverbindungen. Die Kirchensteuer wird dann ab dem Folgejahr bis auf Weiteres nicht von den Banken einbehalten. Der Widerspruch erfolgt mit dem Vordruck „Erklärung zum Sperrvermerk“ und das Formular finden Sie unter www.formulare-bfinv.de.
Der Widerspruch wird vom Bundeszentralamt für Steuern (BZSt) dem zuständigen Wohnsitzfinanzamt des jeweiligen Kunden gemeldet. Ihre Kunden sind dann verpflichtet, die fällige Kirchensteuer im Rahmen der Einkommensteuererklärung zu erklären.
Weitere Informationen erhalten Sie hier über die Internetseite des Bundeszentralamtes für Steuern (BzSt).

Werbung
Wer ist betroffen
Betroffen sind alle Kunden die einer steuererhebenden Religionsgemeinschaft angehören und in Deutschland steuerpflichtig sind. Die Religionszugehörigkeit wird den Instituten einmal jährlich im Rahmen eines Datenaustausches vom Bundeszentralamt für Steuern (BZSt) verschlüsselt mitgeteilt. Erstmalig findet der Austausch zwischen dem 01.09.2014 und dem 31.10.2014 statt. Der Abruf geschieht anhand der persönlichen Steuer-Identifikationsnummer (Steuer-ID) Wenn dem Institut keine Steuer-ID vorliegt, wird diese zur Ermittlung der Kirchensteuerdaten ebenfalls vom Bundeszentralamt für Steuern (BZSt) bereitgestellt.
Beispiel für die Höhe der abzuführenden Kirschensteuer
Der Staat erhebt für die Kirchen bei Zinseinnahmen z.B. 8 Prozent Kirchensteuer auf den Abgeltungssteuerbetrag. Wenn man 10.000 Euro Zinsen im Jahr gutgeschrieben bekommt, zahlt man darauf 2.444 Euro Einkommensteuer und darauf noch einmal 220 Euro Kirchensteuer. In den Bundesländern Baden-Württemberg und Bayern gilt 8 Prozent Kirchensteuer. In den Bundesländern Berlin, Brandenburg, Bremen, Hamburg, Hessen, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Saarland, Sachsen, Sachsen-Anhalt, Schleswig-Holstein, Thüringen gilt 9 Prozent Kirchensteuer. Für Alleinstehende steht ein Freibetrag von 801 Euro und für Verheiratete 1602 Euro zu Verfügung.
Kann die Weitergabe der Daten durch das Bundeszentralamt verhindert werden
Wenn Anleger mit der automatischen Abführung fälliger Kirchensteuer nicht einverstanden sind, können sie der Weitergabe der Religionszugehörigkeit durch das Bundeszentralamt für Steuern (BZSt) an die Bank widersprechen. Dazu müssen Ihre Kunden die Erklärung zum Sperrvermerk (Formular im Anhang) bis zum 30.06. eines Jahres direkt an das Bundeszentralamt für Steuern (BZSt) richten. Der Widerspruch gilt unbefristet und für sämtliche Bankverbindungen. Die Kirchensteuer wird dann ab dem Folgejahr bis auf Weiteres nicht von den Banken einbehalten. Der Widerspruch erfolgt mit dem Vordruck „Erklärung zum Sperrvermerk“ und das Formular finden Sie unter www.formulare-bfinv.de.
Der Widerspruch wird vom Bundeszentralamt für Steuern (BZSt) dem zuständigen Wohnsitzfinanzamt des jeweiligen Kunden gemeldet. Ihre Kunden sind dann verpflichtet, die fällige Kirchensteuer im Rahmen der Einkommensteuererklärung zu erklären.
Weitere Informationen erhalten Sie hier über die Internetseite des Bundeszentralamtes für Steuern (BzSt).
Werbung
Montag, 12. Mai 2014
Was ist das "Meister-Bafög"?
Bafög ist bekannt und eine Förderung, durch die sich viele junge Menschen das Studium nach der Schule ermöglichen können. Wer bereits im Berufsleben steht, erhält kein Bafög, durchaus aber eine andere Förderung zur Unterstützung der beruflichen Weiterbildung. Das Meister-Bafög wird dann gewährt, wenn ein zum Beruf passender Lehrgang, wie etwa die Ausbildung zum Meister angestrebt wird.
Fortbildung mit finanzieller Unterstützung
Im Aufstiegsfortbildungsförderungsgesetz ist geregelt, dass Fachkräfte die Möglichkeit zur Weiterbildung oder einer eigenen Existenzgründung erhalten. Das Meister-Bafög erhält man als Unterstützung vom Bund und den Bundesländern. Eine anerkannte Ausbildung in einem handwerklichen oder industriellen, im kaufmännischen oder betriebswirtschaftlichen Beruf, sind die Voraussetzung für eine Bewilligung. Geld beantragen können Handwerker und andere Fachkräfte, die Handwerks- oder Industriemeister, Techniker, Fachkaufleute, Fachkrankenpfleger, Betriebsinformatiker, Programmierer und Betriebswirte werden oder einen Beruf mit vergleichbarer Qualifikation erlernen möchten. Auch ähnliche Spezialisierungen sind von der Förderung nicht ausgeschlossen. Eine Grundlage der Gewährung von Meister-Bafög ist der Aspekt, dass keine Hochschulbildung oder ähnliche Bildung wie die geförderte bereits absolviert wurde.
Chancen auf dem zweiten Bildungsweg
Die persönliche Situation spielt in der Höhe des Meister-Bafög eine übergeordnete Rolle. Bis zu 700 Euro pro Monat können alleinstehende Teilnehmer einer Vollzeitmaßnahme erhalten. Davon sind etwa 240 Euro als reine Förderung, der Rest als zinsfreies Darlehen zu betrachten. Wer verheiratet ist oder Kinder hat, erhält eine höhere Summe. Weiterführend fließt das Einkommen und Vermögen der Lehrgangsteilnehmer, sowie das Budget des Ehepartners in die Berechnung ein. Jegliches Vermögen ist bis auf die Höhe des Freibetrags anzurechnen und beeinflusst die bewilligte Summe beim Meister-Bafög. Die Bewilligung wird im Höchstfall für 24 Monate bei Vollzeit und für 48 Monate bei Teilzeit in der Fortbildung bewilligt. Der Tilgungsbeginn lässt sich bis zu 6 Jahren nach Auszahlung aufschieben.
Das Meister-Bafög wird direkt beim zuständigen Amt zur Ausbildungsförderung am Wohnsitz des Antragstellers angefragt und in schriftlicher Form beantragt.
Mehr Informationen zum Meister-Bafög finden Sie beim Bundesministerium für Bildung und Forschung hier.
Werbung
Dienstag, 6. Mai 2014
Entscheidende Lebenssituationen beim Vermögensaufbau
Ein erfolgreicher Vermögensaufbau sollte schon in jungen Jahren beginnen und ist ein Projekt, das sich wie ein roter Faden durch das gesamte erwerbstätige Leben eines Menschen zieht. Dabei gilt es zu beachten, dass man das Sparverhalten der jeweiligen Lebenssituation anpasst. Auch Berufsanfänger sollten schon mit der Vermögensbildung beginnen. Doch sind ihre Möglichkeiten natürlich anders gelagert, als die einer Person, die mitten im Berufsleben steht.
Die richtige Methode zum Sparen in jedem Alter
Junge und Singles
Junge Sparer unter 30 Jahren profitieren besonders von dem Zinseffekt. Wer jetzt schon Geld anlegt, wenn auch dem Einkommen gemäß im kleinen Rahmen, kann einen ausgezeichneten Grundstock für das Rentenalter bilden. Eine langfristige Anlage in einen Anlagefonds kann zu diesem Zeitpunkt eine ausgezeichnete Lösung sein. Es verbleiben noch viele Jahre bis zum Rentenalter und auch eine konservative Anlage hat auf diese Weise ausgezeichnete Wachstumsmöglichkeiten.
Familienmenschen über 30
In der Altersgruppe von 30 bis 40 Jahren beginnen die meisten Anleger ernsthaft damit, sich um Geldanlagen zu bemühen. Während viele Menschen Sparanlagen bevorzugen, streben andere nach einer eigenen Wohnimmobilie. Wer Wohneigentum erwirbt, sollte jedoch niemals sein gesamtes Kapital in dieses Projekt investieren, sondern auch noch anderweitige Vorsorge treffen. Es ist zwar auch im Alter von Vorteil, im eigenen Haus zu wohnen, doch sollte man auch für eine ausreichende monatliche Rente sorgen.
Gutverdiener in den besten Jahren
Nach dem 50. Lebensjahr verfügen viele Familien über ein höheres Einkommen. Da zu diesem Zeitpunkt Kredite für den Hausbau oft schon getilgt sind, können zu diesem Zeitpunkt oft größere Summen gespart werden. Es gilt allerdings zu bedenken, dass nur noch wenige Jahre bis zum Beginn des Rentenalters verbleiben und deshalb konservative Sparanlagen mit geringen Zinsen wenig sinnvoll sind. Somit ist es in dieser Lebensphase ratsam, Anlagen zu bevorzugen, die risikoreicher aber auch ertragsstärker sind.
Werbung
Abonnieren
Posts (Atom)