Donnerstag, 15. September 2016

Die unterschiedlichen Arten von Kreditkarten

Langsam aber sicher fast die Kreditkarte in Deutschland Fuß. Statistisch gesehen besitzt schon heute jeder Deutsche mindestens eins der kleinen Plastikkärtchen zum Bezahlen im Internet oder im Ausland. Dabei gibt es bei kaum einem Zahlungsmittel so große Unterschiede wie bei den verschiedenen Kreditkartenarten.

Die Charge-Kreditkarte
Die Charge Kreditkarte ist der Klassiker unter den Kreditkarten. In diesem Modell werden die Umsätze, die mit einer Kreditkarte über einen bestimmten Zeitraum gesammelt und meist monatlich mit einem hinterlegten Girokonto abgebucht. Die höhe der maximalen Belastung, die innerhalb des vorgebeben Zeitraums auf der Kreditkarte angesammelt werden darf, wird dabei in der Regel vorher vom jeweiligen Kreditinstitut vorgegeben. Zu jeder Charge-Kreditkarte gehört immer ein Girokonto über das die Karte abgerechnet wird. Dieses muss war nicht zwangsläufig bei der Bank bestehen, von der die Kreditkarte ausgeben wird, viele Banken knüpfen das Angebot einer Charge-Kreditkarten allerdings an ein eigenes Girokonto an.

Die Zukunft zahlt bargeldlos

Die Debit-Kreditkarte
Anders als bei der Charge-Kreditkarte entsteht bei der Debit-Kreditkarte gar kein eigentlich Kredit. Denn die Debit-Kreditkarte wird tagesaktuell immer über ein mit ihr verbundenes Girokonto abgerechnet und wird ausschließlich mit einem Konto bei der jeweiligen Bank vertrieben. Dabei kann die Karte auch nur solange benutzt werden, wie die Deckung auf dem jeweiligen Girokonto ausreichend. Die Debit-Kreditkarte funktioniert also im Prinzip genauso wie eine normale EC-Karte. Trotzdem erfreut sich diese Form der Kreditkarte einer zunehmenden Beliebtheit, da sie die Vorteile einer Kreditkarte mit der Sicherheit einer EC-Karte verbindet.

Die Prepaid-Kreditkarte
Das Prepaid-Modell ist vielen noch aus dem Bereich der Handytarife ein Begriff. Dabei funktioniert das Verfahren bei einer Kreditkarte fast genauso wie in der Telekommunikation. Bevor die Prepaid-Kreditkarte benutzt werden kann muss sie durch eine Einzahlung von einem Girokonto aus quasi aufgeladen werden. Im Anschluss kann der Nutzer einer Prepaid-Kreditkarte über genau den Betrag mit der Karte verfügen, den er vorher überwiesen hat. Ein großer Vorteil der Prepaid-Kreditkarte ist, dass diese auch ohne vorherige Prüfung bei der Schufa ausgestellt wird. Das bedeutet, dass auch Nutzer mit einem negativen Eintrag eine Prepaid-Kreditkarte nutzen können. Allerdings gilt es zu beachten, dass diese Form der Kreditkarte nicht überall als Zahlungsmittel akzeptiert wird. So nehmen beispielsweise die meisten Mietwagenunternehmen keine Prepaid-Kreditkarten an.
Zusätzlich zu diesen drei großen Vertretern der Kreditkarten gibt es noch viele weitere Modelle mit unterschiedlichen Abrechnungs- und Gebührenstrukturen. Auf Grund des großen und teils unübersichtlichen Angebotes lohnt sich ein genauer Vergleich der unterschietlichen Anbieter und Arten von Kreditkarten auf jeden Fall. Dabei können Vergleichsportale wie beispielsweise kreditkartebilliger.de hilfreich sein.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Trotz niedriger Zinsen sollten Baukredite genau geprüft werden
Günstige Anschlussfinanzierungen, worauf man achten sollte
Was Sie zum Thema Eigenschufa wissen sollten

Sonntag, 4. September 2016

EZB kämpft weiter gegen die Mini-Inflation

Mario Draghi, der Präsident der Europäischen Zentralbank (EZB), schafft es tatsächlich immer wieder, die Finanzmärkte mit neuen Lockerungen der Geldpolitik zu überraschen. Die Lockerungen sollen dazu beitragen die Inflation sowie die Konjunktur anzukurbeln, indem die geldpolitischen Rahmenbedingungen für Banken verbessert werden und die Kreditvergabe an die Wirtschaft ansteigt.

Anhaltende expansive Geldpolitik
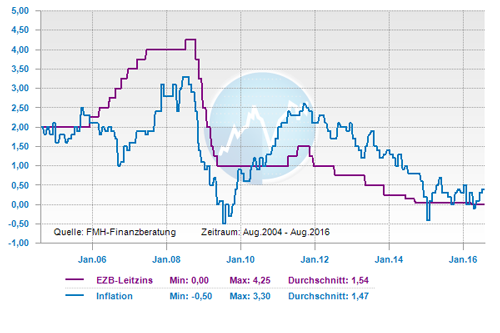
Der Hauptrefinanzierungszins, mit dem sich die Banken des Euroraumes bei der EZB Geld leihen, um Kredite an die Wirtschaft zu geben, wurde von 0,05 Prozent auf 0 Prozent gesenkt. Gleichzeitig müssen Banken, die überschüssige Liquidität bei der EZB parken, Strafzinsen von 0,4 statt von vorher 0,3 Prozent zahlen. Durch das Zusammenspiel der Leitzinsen für Refinanzierung und Einlagen sollen Banken dazu animiert werden, über eine höhere Kreditvergabe die Inflation anzuschieben.

Leitzins und Inflation in der EU

Neben der Verringerung der Leitzinsen hat die EZB auch bei dem unkonventionellen Ankaufprogramm für Wertpapiere (Quantitative Easing) neue Munition nachgeladen. Die bereits im April 2015 gestarteten Ankäufe von Staatsanleihen im Wert von 60 Milliarden Euro pro Monat wurden auf 80 Milliarden Euro angehoben sowie auf Zukäufe von Unternehmensanleihen ausgeweitet. Mit dem Programm soll wie bei den Leitzinssenkungen über eine höhere Kreditvergabe die Inflation stimuliert werden.

Was kann von der weiterhin radikalen geldpolitischen Ausrichtung der EZB erwartet und befürchtet werden?
Über die Wirkung der lockeren Geldpolitik scheiden sich die Geister. Während die einen die Hoffnung von höheren Kreditvergaben und steigenden Investitionen haben, sehen die anderen das Waffenarsenal der EZB ausgeschöpft und kläglich gescheitert. Es ist ein schwieriges Unterfangen, für oder gegen die Geldpolitik Position zu beziehen, denn Geldpolitik sollte immer parallel zur Unterstützung von Strukturreformen in der Realwirtschaft angesehen werden. Solange diese ausbleiben, ist es für die Geldpolitiker langfristig nicht möglich wirtschaftliche Probleme mit frischem Geld zu lösen. Speziell das Ankaufprogramm der EZB hat jedoch mit großer Wahrscheinlichkeit kurzfristig dazu beigetragen, deflationäre Tendenzen in Schach zu halten. Es bleibt abzuwarten, wie die Geldpolitik in Zukunft von unterschiedlichen Reformen der 19 Euromitgliedstaaten gestützt oder behindert wird und ob ein Zeitalter angebrochen ist, in dem unkonventionelle Maßnahmen die Regel sein werden.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Garantiezins für neue Lebensversicherungen sinkt
Renditen durch Unternehmensübernahmen
So gelingt der Sprung in die eigenen vier Wände

Sonntag, 28. August 2016

Trotz niedriger Zinsen sollten Baukredite genau geprüft werden

Trotz der historisch niedrigen Zinsen sollten die Baufinanzierungszinsen verglichen, auf ausreichende Sondertilgungsrechte geachtet und staatliche Förderprogramme einbezogen werden. Denn so kann ein Darlehensnehmer sicherstellen, für seine gewünschte Immobilie eine passende und günstige Finanzierung abzuschließen. Dabei sollte darauf geachtet werden, dass man mehrere Baufinanzierungsanbieter und ihre Zinskonditionen genau überprüft. Denn auch in Zeiten niedriger Zinsen zahlt es sich aus, wenn Darlehensnehmer die Zinskonditionen von Darlehensverträgen vergleichen.

Unterschiede bei den Zinskonditionen bis zu 80 Prozent
Die Stiftung Warentest hat in ihrer Finanztest-Ausgabe 3/2016 eine Untersuchung dazu veröffentlicht, wonach teure Anbieter etwa 40 bis 80 Prozent mehr an Zinsen verlangen als die günstigsten Baufinanzierungsanbieter. Die Höhe der Zinsen für ein Immobiliendarlehen wird unter anderem von der Zinsbindungszeit, dem Immobilienwert und dem Eigenkapitalanteil beeinflusst. Beim Vergleichstest wurden die Angebote von mehr als 100 Banken, Versicherern, Vermittlern und Bausparkassen für fünf Finanzierungsfälle analysiert und dabei deutliche Unterschiede festgestellt. Für ein "Musterhaus" mit einem Wert von ca. 400.000 Euro wurde ein Baukredit mit einer Darlehenssumme von 360.000 Euro, einer Zinsbindungszeit von 15 Jahren mit 3 Prozent Tilgung gesucht. Bei diesem Musterfall, in den auch eine flexible Rückzahloption eingebunden wurde, summierte sich der Zinsunterschied zwischen dem günstigsten und teuersten Angebot auf rund 66.500 Euro.

Immobilienkauf Motive

Der Einschluss von Sonderoptionen kann den Baukredit verteuern
Deshalb sollte man bei der Baufinanzierungssuche darauf achten, dass beispielsweise für eine flexible Rückzahlung nicht teuer bezahlt werden muss. Als Darlehensnehmer kann man das Recht auf eine Sondertilgung bei vielen Finanzierungsinstituten mittlerweile kostenlos in Anspruch nehmen. Dabei wird dem Darlehensnehmer üblicherweise 5 Prozent der Darlehenssumme im Jahr als Sondertilgung eingeräumt. Es gibt aber auch Finanzierungsinstitute die 10 Prozent zusätzliche jährliche Tilgung einräumen. Ebenfalls ist es möglich von 5 Prozent Sondertilgung gegen einen Zuschlag auf höhere Prozentsätze zu erhöhen. Dann muss aber wieder auf die Gesamtkosten der Baufinanzierung geachtet werden.

Flexible Vertragsänderungsoptionen und Förderprogramme prüfen
Bei den meisten Baufinanzierungsangeboten ist mittlerweile die Option enthalten, den Tilgungssatz während der Zinsbindungszeit innerhalb einer fest vereinbarten Spanne mehrfach kostenlos zu ändern. Dies kann genutzt werden, um bei eventuellen finanziellen Engpässen die monatliche Belastung zu senken oder auch bei mehr zur Verfügung stehenden Rückzahlungsmitteln, die Tilgungsrate zu erhöhen. Darlehensnehmer können für den Immobilienkauf oder das Bauvorhaben unter bestimmten Voraussetzungen von staatlichen Förderungen profitieren, wie beispielsweise von günstigen Krediten und Wohnförderprogrammen der KfW-Bank. Auch bei den Kommunen und den Bundesländern stehen teilweise individuelle Förderprogramme zur Verfügung. Für den ein oder anderen kann auch Wohn-Riestern eine Option sein.

Bei den meisten Förderprogrammen gilt:
Um die Förderung zu bekommen, muss diese beantragt werden, bevor man mit dem Bau- oder Kaufprojekt startet.

Baugeld im Vergleich

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Verschenken statt vererben
Die Finanzierung für ein Bauprojekt will gut geplant sein
Was Sie zum Thema Eigenschufa wissen sollten
Mittwoch, 24. August 2016

Was passiert nach dem BREXIT: Große Kaufchance oder Beginn einer langen Baisse?

Was vielen vor wenigen Wochen noch undenkbar erschien, ist nun geschehen: Großbritannien verlässt die Europäische Union. Das Ergebnis ist mit 51,89 zu 48,11 Prozent knapp, aber eindeutig. Die Konsequenzen sind weitreichend. Auch wenn man möchte, man kann nicht einfach zur Tagesordnung übergehen. Das Britische Pfund verlor am 24. Juni 2016 10 Prozent, der Euro 3,5 Prozent gegenüber dem US-Dollar. Britische Aktien verzeichneten starke Kurseinbrüche, der Nikkei-Index fiel um 8 Prozent und der DAX eröffnet mehr als 10 Prozent im Minus.

Wie immer an der Börse erst einmal eine Übertreibung und Panikreaktion
Was wir am 24. Juni 2016 erleben mussten war wieder eine Panikreaktion und Übertreibung, da viele Marktteilnehmer auf dem falschen Fuß erwischt worden sind. Es wurde nicht damit gerechnet, dass der Brexit wirklich eintreten würde. Dem gegenüber darf man nicht vergessen, dass man auch mit fallenden Kursen Geld verdienen kann. Und wenn dann dieses Szenario eintritt, fallen die Kurse dadurch besonders schnell. Der anfängliche Schock an den internationalen Kapitalmärkten hat sich jedoch in den ersten Stunden nach Öffnung der Europäischen Börsen schon wieder etwas gelegt. Nach dem die Aktien-Wunden geleckt sind, wird man eine zweite Einschätzung vornehmen. Die britischen Handelsbeziehungen zur EU werden ja nicht über Nacht gekappt. Und in der Zwischenzeit sind die Notenbanken einmal mehr zum Handeln bereit, um Schaden von der Weltwirtschaft und ein Überschwappen auf die Anleihemärkte zu verhindern.

Ergebnis des EU-Referendums in Großbritannien


Wie geht man am besten mit dieser Sondersituation um?
Eine blinde Absicherung oder ein Verkauf von Anlagepositionen nachdem ein solches Ereignis eingetreten ist, ergibt keinen Sinn. Sollten sich die Kurse relativ schnell wieder erholen, bleibt man besser investiert und man partizipiert als Anleger davon. Sollte keine Erholung an den Märkten stattfinden, kann es sinnvoll sein, Trend folgend und bewährt abzusichern bzw. zu verkaufen. Für langfristig orientierte Anleger bieten sich allerdings auch Chancen. Experten erwarten nach dem Brexit-Beschluss eine rasche Erholung der Aktienmärkte. Meiner Einschätzung nach tun Investoren in der aktuellen Situation gut daran, die sich ändernden politischen Gegebenheiten im Zusammenhang mit der finanziellen Repression genau im Auge zu behalten. Letztere war seit Ausbruch der Finanzkrise der stärkste marktbeeinflussende Faktor.

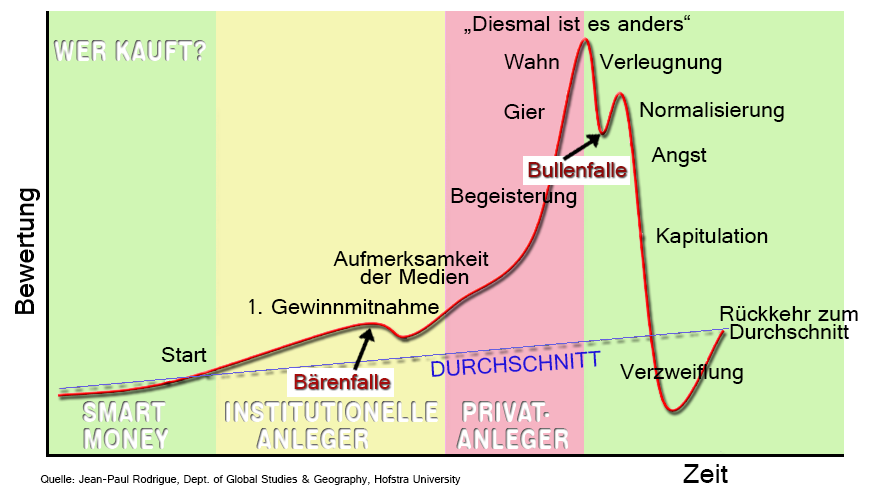
boersenzyklus_mit_marktstimmung_2014_03

Politische Börsen haben kurze Beine
Politische Börsen haben kurze Beine", sagen Börsianer, wenn Wahlen und andere politische Ereignisse die Kurse vorübergehend beeinflussen. Damit meinen sie, dass geopolitische Einflüsse zwar zuweilen heftige Auswirkungen an den Finanzmärkten haben können, diese aber meist von kurzer Dauer sind. Grund: An der Börse zählen langfristige Unternehmensdaten und dabei vor allem die Gewinnentwicklung und Strategie von Unternehmen. Zwar wird ein Brexit Konsequenzen für die politische und wirtschaftliche Entwicklung Großbritanniens und Kontinentaleuropas haben. Auch zeigen Studien, dass in der Vergangenheit Aktienkurse kurz vor wichtigen Abstimmungen häufig nachgaben aufgrund der Unsicherheit an den Märkten. In den Tagen nach einer Entscheidung wurden die Einbußen aber meist schnell wieder wettgemacht. Denn in Zeiten der Globalisierung erwirtschaften viele Unternehmen einen Großteil ihrer Umsätze und Gewinne weltweit. Sie sind weniger abhängig von politischen Vorgängen in einer bestimmten Region.
Sparer sollten deshalb – wie jüngst rund um das britische Referendum oder die spanischen Wahlen – nicht nervös werden und versuchen, den Börsen mit hektischen Käufen und Verkäufen ein Schnippchen zu schlagen, sondern vielmehr eine langfristige Strategie bei ihrer Geldanlage verfolgen. Für den Anlageerfolg ist es entscheidend, dass man als Sparer sein Geld möglichst lange für sich arbeiten lässt und Panikreaktionen vermeidet.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Mit regelmäßigem Wertpapiersparen seinem Anlageziel schrittweise näher kommen
Brexit – Briten stimmen für EU-Austritt
Raus aus der Zinsfalle

Mittwoch, 10. August 2016

Pauschale Anlageregeln taugen nichts

Erfolgreiche Geldanlagen sind komplex und haben mit Pauschallösungen nicht viel zu tun, denn Anleger müssen Ziele, Lebenslage und Risiken genau abwägen. Diese Punkte sind jedoch bei jedem Anleger anders gelagert. Was für den einen eine gute Strategie währe, ist für einen anderen nicht zu empfehlen. Auf jeden Fall gehören für eine Streuung möglichst viele Anlageprodukte ins Portfolio, jedoch ist die Gewichtung bei jedem Anleger individuell vorzunehmen.

Aktien sollten Baustein jeder Investmentstrategie sein
Jedoch ist dieser Baustein nach Anlegertyp kleiner oder größer. Auch als es noch auskömmliche Zinsen auf Spareinlagen und Anleihen gab, war dies schon so. und das ist erst recht so, Seitdem die internationalen Notenbanken die Zinsen mehr oder weniger abgeschafft haben, sollte dies erst recht so sein. Nur wie groß sollte der Baustein Aktie in der Investmentstrategie sein? Hier haben Experten eine Faustregel parat: 100 minus Alter gleich Aktienquote. Einem 20-Jährigen wird eine Aktienquote von 80 Prozent empfohlen und einem 80-Jährigen nur noch 20 Prozent. Dies klingt gut und auch nachvollziehbar, es ist herrlich einfach, zu einfach. Denn diese Faustregel ist großer Unsinn. Die Frage lässt sich nämlich so pauschal nicht beantworten. Denn schließlich sind nicht alle Anleger gleich. Sie haben unterschiedliche Ziele, der Anlagehorizont ist mal länger und mal kürzer und die Risikotoleranz mal größer und mal kleiner.

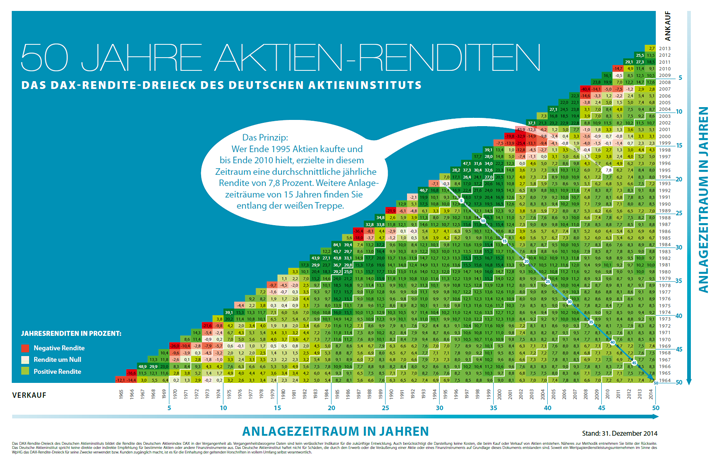
Das DAX-Rendite-Dreieck

Eine Anlage für die Enkel unterscheidet sich vom Eigenkapitalsparen für eine Immobilie
Ziele, Anlagehorizont und Risikotoleranz, all das muss berücksichtigt werden, unabhängig vom jeweiligen Alter. Eine Rentnerin, welche eine auskömmliche gesetzliche Rente oder auch eine ausreichende Zahlung aus einer Lebens- oder Rentenversicherung kassiert, dazu in einem schuldenfreien Eigenheim wohnt und vielleicht noch regelmäßige Einkünfte aus einer vermieteten Immobilie einnimmt, kann ihr Depot durchaus auch im hohen Alter mit reichlich Aktienanteil bestücken. Das Depot kann ja als Anlageziel haben, dass das der Anlagebetrag an die Enkel vererbt werden kann oder soll. Warum dann nicht zu 100 Prozent auf einen Aktienanteil setzen, wenn die Enkel noch jung sind? Dagegen kann „100 minus Alter“ auch mit 30 Jahren ein völlig falscher Plan sein. Denn ein Familienvater, vielleicht noch Alleinverdiener, der zeitnah den Kauf oder Bau einer Immobilie plant, sollte dagegen eine deutlich reduzierte Aktienquote haben. Wenn man aber sehr gut verdient und die eigenen vier Wände mehr oder weniger nebenbei finanziert, der kann unabhängig vom Alter ruhig mehr in Aktien investieren.

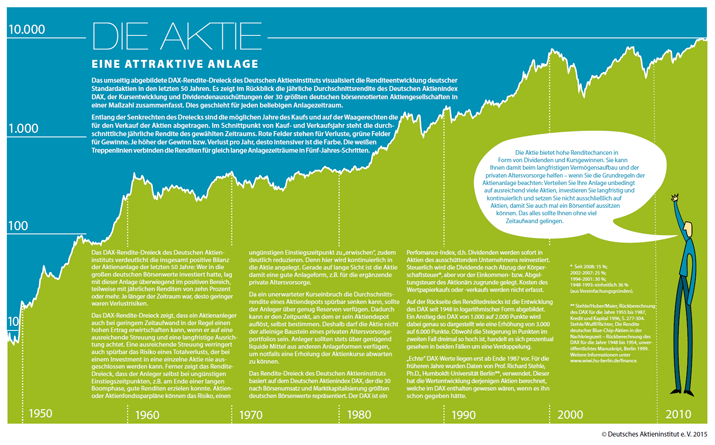
Die Aktie eine attraktive Anlage

Wichtig ist die Lebenssituation
An den beiden Beispielen erkennt man, dass es immer darauf ankommt, welche Ziele ein Anleger mit seinen Anlagen verfolgt. Aber auch die Risikotoleranz des Anlegers ist zu beachten. Wenn die gut situierte Rentnerin risikoscheu ist und bei schwankenden Kursen und der damit schwankenden Erbmasse nicht mehr ruhig schlafen kann, dann ist ein hoher Aktienanteil auch die falsche Wahl. Dann sollte die Aktienquote entsprechend niedriger ausgewählt werden. Gänzlich auf Aktienanlagen zu verzichten ist aber in den seltensten Fällen eine gute Lösung. Denn auch im Ruhestand muss man sich damit auseinandersetzen, dass wir immer älter werden und somit auch unser Anlagehorizont immer länger wird. Da kann es durchaus sinnvoll sein, das Ersparte auch an der Börse arbeiten zu lassen. Wichtig ist, dann man ein bisschen länger über seine Anlagestrategie nachdenkt, denn es geht um Ihre finanzielle Zukunft und das übrigens in jedem Alter.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
So gelingt der Sprung in die eigenen vier Wände
Absolute-Return-Strategien und moderner Multi-Asset-Fonds leicht erklärt
Mit regelmäßigem Wertpapiersparen seinem Anlageziel schrittweise näher kommen

Mittwoch, 3. August 2016

Garantiezins für neue Lebensversicherungen sinkt

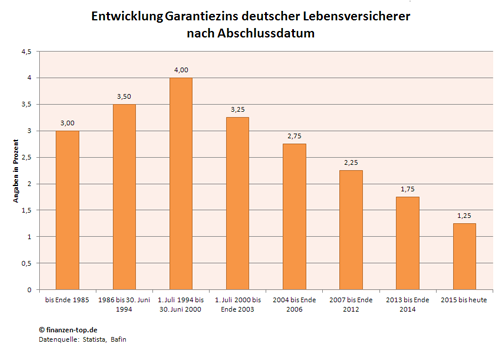
Zum 1. Januar 2017 sinkt der Garantiezins für neue Kapitallebens- und private Rentenversicherungen. Vom Bundesfinanzministerium wurde eine entsprechende Verordnung im Bundesgesetzblatt veröffentlicht. Der Garantiezins beträgt dann nur noch 0,9 Prozent pro Jahr. Zuvor war dieser Anfang 2015 um einen halben Prozentpunkt auf derzeit 1,25 Prozent gesenkt worden.

Eine Ära geht nun doch langsam zu Ende
Im Dezember 2015 wurde noch darüber spektakuliert, dass der Garantiezins ab 2016 ganz abgeschafft werden soll. Noch im gleichen Monat gab es dann eine Rolle Rückwärts , dass der Garantiezins bis mindestens 2018 erhalten bleibt. Nun ca. 6 Monate später kommt zwar nicht das Ende vom Garantiezins, jedoch eine weitere kräftige Reduzierung. Aus dem Bundesfinanzministerium hieß es dazu, dass mit der weiteren Anpassung der vorgegebenen Höchstgrenze für langfristige Zinsversprechen der Versicherungen werde auf die anhaltende Niedrigzinsphase reagiert. Die Anpassung spiegele auch die aktuellen Marktverhältnisse wider.

Garantiezins von Versicherungspolicen deutscher Lebensversicherer nach Abschlussdatum

Finanzministerium kalkuliert konservativer als die Deutsche Aktuarvereinigung (DAV)
Seit 2015 liegt der Garantiezins für Neuverträge bei 1,25 Prozent. Für Altverträge ändert sich nichts.
Das Finanzministerium kalkuliert mit seiner Absenkung auf 0,9 Prozent konservativer als die DAV. Die DAV hatte empfohlen, den Garantiezins für Neuverträge ab 2018 auf 1,0 Prozent zu senken und 2017 den Garantiezins weiter bei 1,25 Prozent zu belassen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Garantiezins bei Lebensversicherungen vor dem Aus
Ist die Inflation tot oder nur vergessen?
Altersvorsorge muss länger reichen – Wir werden viel älter als wir denken

Montag, 1. August 2016

Verschenken statt vererben

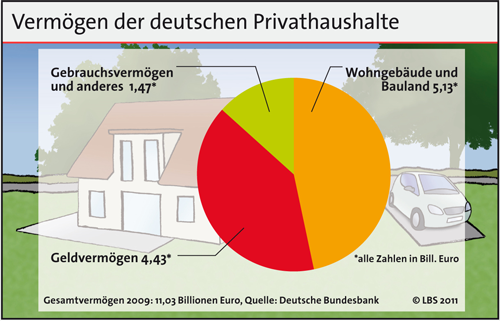
In Deutschland besteht laut einer Studie der Postbank mehr als die Hälfte des vererbten Vermögens aus Grund- und Immobilienbesitz. Deshalb sollten Erblasser auch die Vorteile einer Schenkung kennen, denn dann kann man Steuerzahlungen vermeiden. Mehr als 55 Prozent der Deutschen im Alter über 60 Jahren besitzen eine Immobilie. Wer diese später einmal an seine Nachkommen oder auch an andere Begünstigte weitergeben will, sollte sich mit der Möglichkeit einer Schenkung beschäftigen.

Bei Immobilien mit Schenkung den Freibetrag mehrfach nutzen
Der steuerliche Unterschied zwischen einer Erbschaft und einer Schenkung ist nicht sehr groß. Dennoch sollten Immobilienbesitzer die Option einer Schenkung frühzeitig prüfen, um den Erben Forderungen des Finanzamts zu ersparen. Denn bei einer Schenkung kann der gesetzliche Steuerfreibetrag alle zehn Jahre erneut genutzt werden, womit die Steuerlast aufgeteilt werden kann. Dies gilt genauso, wenn der Erbfall zehn Jahre nach der Schenkung eintreten sollte. Eine weitere Möglichkeit besteht darin, die Immobilienvermögen gleich auf die Enkel zu überschreiben. Wer eine Generation überspringt, spart die Erbschaftsteuer einmal komplett.

Wohngebäude und Bauland machen fast die Hälfte des Gesamtvermögens der Deutschen aus

Geschenkt oder vererbt 
Für das Finanzamt macht es zunächst keinen Unterschied ob eine Schenkung oder Erbschaft vorliegt, denn bei der Erbschafts- und Schenkungsteuer gelten die gleichen Freibeträge. Die Steuerklassen und die Höhe der Freibeträge kann man sich hier ansehen. Als Eltern kann man eine Immobilie im Wert von bis zu 400.000 Euro steuerfrei an seine Kinder übertragen. Jedoch gibt es hier eine kleine Einschränkung, denn die Wohnfläche darf 200 Quadratmeter nicht überschreiten. Wenn die Wohnfläche größer ist, werden nur die 200 Quadratmeter steuerfrei angerechnet. Der überhängende Quadratmeteranteil wird dann besteuert. Bei Eheleuten und eingetragenen Lebenspartnern gibt es diese Wohnflächeneinschränkung nicht. Vorausgesetzt wird, dass die verschenkte oder vererbte Immobilie zu eigenen Wohnzwecken genutzt wird und den Lebensmittelpunkt darstellt. Sollen Lebensgefährten, entfernte Verwandte oder auch Freunde begünstigt werden, liegt der Freibetrag bei 20.000 Euro. Auch in diesen Fällen bleibt Erblassern durch eine Schenkung immerhin die Möglichkeit, die Vermögensaufteilung stärker in ihrem Sinne zu gestalten. Wichtig ist auch: Liegt kein Testament vor und gibt es mehrere Erben, wird der Nachlass zum gemeinschaftlichen Vermögen der Miterben. Sie bilden dann eine sogenannte Erbengemeinschaft.

Bei einer Schenkung auf Nutzungs- oder Wohnrecht achten
Was einmal verschenkt wurde, ist dann auch weg. Nur in Ausnahmefällen kann man eine Schenkung rückgängig machen, wenn beispielsweise der Schenker daran gehindert wird, von seinem Nutzungsrecht Gebrauch zu machen. Deshalb sollte nicht nur die Steuerseite betrachtet werden, sondern auch auf die Familienverhältnisse geachtet werden. Auf jeden Fall sollte ein Nutzungs- oder Wohnrecht vereinbart werden. Denn das garantiert dem bisherigen Immobilienbesitzer, dass er nach der Schenkung weiter in seinem Haus wohnen kann. Wenn die Immobilie nicht selbst bewohnt wird, kann in der Schenkungsurkunde auch ein Nießbrauchrecht festgehalten werden. Der Schenkende sichert sich dadurch das wirtschaftliche Eigentum an der Immobilie auf Lebenszeit, was auch die Mieteinnahmen mit einschließt. Man kann eine Schenkung auch noch mit weiteren Auflagen verknüpfen, wie beispielsweise die Übernahme von Kosten im Pflegefall. Bei geplanten Schenkungen ist es immer sinnvoll einen Fachmann hinzuziehen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Die selbstgenutzte Immobilie als beliebte Altersvorsorge
Die richtige Tilgung bei der Baufinanzierung hängt vom Lebensalter ab
Entscheidende Lebenssituationen beim Vermögensaufbau