Mittwoch, 28. Mai 2014

Kirchensteuerabzug auf Zinserträge ab 2015

Zum Stichtag 1. Januar 2015 wird ein neues Verfahren zum Abzug von Kirchensteuer auf Kapitalerträge eingerichtet, die mit der Abgeltungsteuer besteuert werden. Hierzu erfragen die Institute beim Bundeszentralamt für Steuern (BZSt) die jeweilige Religionszugehörigkeit. Das bisherige Antragsverfahren endet für alle Institute zum 31.12.2014.

Wer ist betroffen
Betroffen sind alle Kunden die einer steuererhebenden Religionsgemeinschaft angehören und in Deutschland steuerpflichtig sind. Die Religionszugehörigkeit wird den Instituten einmal jährlich im Rahmen eines Datenaustausches vom Bundeszentralamt für Steuern (BZSt) verschlüsselt mitgeteilt. Erstmalig findet der Austausch zwischen dem 01.09.2014 und dem 31.10.2014 statt. Der Abruf geschieht anhand der persönlichen Steuer-Identifikationsnummer (Steuer-ID) Wenn dem Institut keine Steuer-ID vorliegt, wird diese zur Ermittlung der Kirchensteuerdaten ebenfalls vom Bundeszentralamt für Steuern (BZSt) bereitgestellt.

Beispiel für die Höhe der abzuführenden Kirschensteuer
Der Staat erhebt für die Kirchen bei Zinseinnahmen z.B. 8 Prozent Kirchensteuer auf den Abgeltungssteuerbetrag. Wenn man 10.000 Euro Zinsen im Jahr gutgeschrieben bekommt, zahlt man darauf 2.444 Euro Einkommensteuer und darauf noch einmal 220 Euro Kirchensteuer. In den Bundesländern Baden-Württemberg und Bayern gilt 8 Prozent Kirchensteuer. In den Bundesländern Berlin, Brandenburg, Bremen, Hamburg, Hessen, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Saarland, Sachsen, Sachsen-Anhalt, Schleswig-Holstein, Thüringen gilt 9 Prozent Kirchensteuer. Für Alleinstehende steht ein Freibetrag von 801 Euro und für Verheiratete 1602 Euro zu Verfügung.

Kann die Weitergabe der Daten durch das Bundeszentralamt verhindert werden
Wenn Anleger mit der automatischen Abführung fälliger Kirchensteuer nicht einverstanden sind, können sie der Weitergabe der Religionszugehörigkeit durch das Bundeszentralamt für Steuern (BZSt) an die Bank widersprechen. Dazu müssen Ihre Kunden die Erklärung zum Sperrvermerk (Formular im Anhang) bis zum 30.06. eines Jahres direkt an das Bundeszentralamt für Steuern (BZSt) richten. Der Widerspruch gilt unbefristet und für sämtliche Bankverbindungen. Die Kirchensteuer wird dann ab dem Folgejahr bis auf Weiteres nicht von den Banken einbehalten. Der Widerspruch erfolgt mit dem Vordruck „Erklärung zum Sperrvermerk“ und das Formular finden Sie unter www.formulare-bfinv.de.
Der Widerspruch wird vom Bundeszentralamt für Steuern (BZSt) dem zuständigen Wohnsitzfinanzamt des jeweiligen Kunden gemeldet. Ihre Kunden sind dann verpflichtet, die fällige Kirchensteuer im Rahmen der Einkommensteuererklärung zu erklären.

Weitere Informationen erhalten Sie hier über die Internetseite des Bundeszentralamtes für Steuern (BzSt).

f-secure.com
Werbung

Montag, 12. Mai 2014

Was ist das "Meister-Bafög"?

Bafög ist bekannt und eine Förderung, durch die sich viele junge Menschen das Studium nach der Schule ermöglichen können. Wer bereits im Berufsleben steht, erhält kein Bafög, durchaus aber eine andere Förderung zur Unterstützung der beruflichen Weiterbildung. Das Meister-Bafög wird dann gewährt, wenn ein zum Beruf passender Lehrgang, wie etwa die Ausbildung zum Meister angestrebt wird.

Fortbildung mit finanzieller Unterstützung
Im Aufstiegsfortbildungsförderungsgesetz ist geregelt, dass Fachkräfte die Möglichkeit zur Weiterbildung oder einer eigenen Existenzgründung erhalten. Das Meister-Bafög erhält man als Unterstützung vom Bund und den Bundesländern. Eine anerkannte Ausbildung in einem handwerklichen oder industriellen, im kaufmännischen oder betriebswirtschaftlichen Beruf, sind die Voraussetzung für eine Bewilligung. Geld beantragen können Handwerker und andere Fachkräfte, die Handwerks- oder Industriemeister, Techniker, Fachkaufleute, Fachkrankenpfleger, Betriebsinformatiker, Programmierer und Betriebswirte werden oder einen Beruf mit vergleichbarer Qualifikation erlernen möchten. Auch ähnliche Spezialisierungen sind von der Förderung nicht ausgeschlossen. Eine Grundlage der Gewährung von Meister-Bafög ist der Aspekt, dass keine Hochschulbildung oder ähnliche Bildung wie die geförderte bereits absolviert wurde.

Chancen auf dem zweiten Bildungsweg
Die persönliche Situation spielt in der Höhe des Meister-Bafög eine übergeordnete Rolle. Bis zu 700 Euro pro Monat können alleinstehende Teilnehmer einer Vollzeitmaßnahme erhalten. Davon sind etwa 240 Euro als reine Förderung, der Rest als zinsfreies Darlehen zu betrachten. Wer verheiratet ist oder Kinder hat, erhält eine höhere Summe. Weiterführend fließt das Einkommen und Vermögen der Lehrgangsteilnehmer, sowie das Budget des Ehepartners in die Berechnung ein. Jegliches Vermögen ist bis auf die Höhe des Freibetrags anzurechnen und beeinflusst die bewilligte Summe beim Meister-Bafög. Die Bewilligung wird im Höchstfall für 24 Monate bei Vollzeit und für 48 Monate bei Teilzeit in der Fortbildung bewilligt. Der Tilgungsbeginn lässt sich bis zu 6 Jahren nach Auszahlung aufschieben.
Das Meister-Bafög wird direkt beim zuständigen Amt zur Ausbildungsförderung am Wohnsitz des Antragstellers angefragt und in schriftlicher Form beantragt.

Mehr Informationen zum Meister-Bafög finden Sie beim Bundesministerium für Bildung und Forschung hier.

 f-secure.com
Werbung

Dienstag, 6. Mai 2014

Entscheidende Lebenssituationen beim Vermögensaufbau

Ein erfolgreicher Vermögensaufbau sollte schon in jungen Jahren beginnen und ist ein Projekt, das sich wie ein roter Faden durch das gesamte erwerbstätige Leben eines Menschen zieht. Dabei gilt es zu beachten, dass man das Sparverhalten der jeweiligen Lebenssituation anpasst. Auch Berufsanfänger sollten schon mit der Vermögensbildung beginnen. Doch sind ihre Möglichkeiten natürlich anders gelagert, als die einer Person, die mitten im Berufsleben steht.

Die richtige Methode zum Sparen in jedem Alter
Junge und Singles
Junge Sparer unter 30 Jahren profitieren besonders von dem Zinseffekt. Wer jetzt schon Geld anlegt, wenn auch dem Einkommen gemäß im kleinen Rahmen, kann einen ausgezeichneten Grundstock für das Rentenalter bilden. Eine langfristige Anlage in einen Anlagefonds kann zu diesem Zeitpunkt eine ausgezeichnete Lösung sein. Es verbleiben noch viele Jahre bis zum Rentenalter und auch eine konservative Anlage hat auf diese Weise ausgezeichnete Wachstumsmöglichkeiten.

Familienmenschen über 30
In der Altersgruppe von 30 bis 40 Jahren beginnen die meisten Anleger ernsthaft damit, sich um Geldanlagen zu bemühen. Während viele Menschen Sparanlagen bevorzugen, streben andere nach einer eigenen Wohnimmobilie. Wer Wohneigentum erwirbt, sollte jedoch niemals sein gesamtes Kapital in dieses Projekt investieren, sondern auch noch anderweitige Vorsorge treffen. Es ist zwar auch im Alter von Vorteil, im eigenen Haus zu wohnen, doch sollte man auch für eine ausreichende monatliche Rente sorgen.

Gutverdiener in den besten Jahren
Nach dem 50. Lebensjahr verfügen viele Familien über ein höheres Einkommen. Da zu diesem Zeitpunkt Kredite für den Hausbau oft schon getilgt sind, können zu diesem Zeitpunkt oft größere Summen gespart werden. Es gilt allerdings zu bedenken, dass nur noch wenige Jahre bis zum Beginn des Rentenalters verbleiben und deshalb konservative Sparanlagen mit geringen Zinsen wenig sinnvoll sind. Somit ist es in dieser Lebensphase ratsam, Anlagen zu bevorzugen, die risikoreicher aber auch ertragsstärker sind.

 
Werbung

Mittwoch, 30. April 2014

"Die Rente ist sicher" - Metapher ohne einen Funken Wahrheit?

Einst schrieb Bundesarbeitsminister Norbert Blüm mit dieser Aussage Geschichte. Auch heute wird die Metapher gerne verwendet und wirkt sich beruhigend auf den zukünftigen Rentner aus. Allerdings gibt es heute ein zusätzliches Mantra, durch welches die Aussage der aktuellen Zeit angepasst wird. Auch wenn die Rente sicher ist - sie ist nicht sicher genug. Wer nicht privat vorsorgt und sich auf die staatliche Rente verlässt, der wird im Alter mit schweren Einbußen rechnen und ein Leben in Altersarmut führen.

Einkommen und der Vergleich zur Rente
Selbst mit 45 Jahren Berufstätigkeit und mittleren Einkommen wird die Rente für ein ansprechendes Leben im Alter nicht ausreichen. Pro Jahr wird nur ein sogenannter Rentenpunkt vergeben, dessen Wert in den alten Bundesländern bei 28,07 Euro liegt und in den neuen Bundesländern sogar noch darunter angesiedelt ist. Eine nicht vollständige Berufstätigkeit in den benannten 45 Jahren durch Arbeitslosigkeit, aber auch ein geringerer Verdienst lassen die Rente zusätzlich schrumpfen. Die vorgerechnete Monatsrente von 1.263,15 Euro erreichen somit die wenigsten Erwerbstätigen. Hier gilt zu bedenken, dass die meisten Arbeitnehmer schon während ihrer Berufstätigkeit Kredite aufnehmen müssen und mit ihrem Einkommen im laufenden Monat in keinem Fall auskommen.

Was benötigt ein Rentner wirklich?
Allein die Expertenmeinung, dass eine Rente von 80% des ursprünglichen Nettogehalts ausreichend sei, ist sehr weit hergeholt. Gerade im Alter fallen enorme Kosten für Fahrten, Medikamente oder auch laufende Kredite an. Durch den Kaufverlust aufgrund der normalen Inflation ist das Geld weitaus weniger wert als noch vor ein paar Jahren. Eine schrittweise Steigerung der Besteuerung von Rentnern trägt weiter zu Einbußen am Lebendabend bei. Die Aussichten bis 2014 sind trüb und steuern auf eine Besteuerung von 100 Prozent hin. Was ein Rentner wirklich benötigt und welche Ausgaben er hat, scheinen in der aktuellen Berechnung der Renten keine wirklich große Rolle zu spielen. Fakt ist aber, dass nur die private Rücklage und Vorsorge wirklich vor einer Altersarmut schützt und ein adäquates Leben von der gesetzlichen Rente absolut nicht gesichert ist.

Wieviel fehlt im Alter – nutzen Sie den RentenschätzerUm eine Orientierung zu bekommen, wie groß eine Rentenlücke sein kann, finden Sie hier einen Rentenschätzer. Durch die mittlerweile regelmäßigen Renteninformation der Deutschen Rentenversicherung bekommt man auch einen Überblick, mit welchen Rentenansprüchen zu rechnen ist. Jedoch wird bei diesen Werten die Inflation und der Kaufkraftverlust nicht berücksichtigt. Innerhalb einer Finanzanalyse werden die Rentenansprüche und der Kaufkraftverlust mit berücksichtigt, so dass man danach weit aus genauere Daten bekommet, wie sich die Versorgung im Alter darstellt.

 
Werbung

Montag, 28. April 2014

Was ist „abstrakte Verweisung"?

Eine Berufsunfähigkeitsversicherung schützt Arbeitnehmer vor hohen finanziellen Verlusten, wenn der Versicherte aufgrund einer Erkrankung oder eines Unfalls seinen Beruf nicht mehr nachgehen kann. In den Vertragsbedingungen der Versicherer ist unter anderem auch der Begriff der abstrakten Verweisung zu finden. Dabei geht es um die Frage, ob der Versicherungsnehmer im Falle einer Berufsunfähigkeit auf eine anderweitige Tätigkeit verwiesen werden darf.

Auf Verträge mit abstrakter Verweisung verzichten
Sehen die Vertragsbedingungen eine abstrakte Verweisung vor, wird die vereinbarte Rente nur dann gezahlt, wenn der Versicherte neben dem aktuellen auch keinen vergleichbaren Beruf mehr ausüben kann. Dabei ist es unerheblich, ob es in dem betreffenden Beruf überhaupt offene Stellen gibt. Die Tätigkeit muss lediglich der Ausbildung sowie den vorhandenen Erfahrungen entsprechen. Ist dies der Fall, besteht keinerlei Anspruch auf eine Berufsunfähigkeitsrente. Deshalb ist dringend von Verträgen mit einer abstrakten Verweisung abzuraten. Vor dem Abschluss einer Berufsunfähigkeitsversicherung sollte deshalb genau auf die geltenden Vertragsbedingungen geachtet werden. Mittlerweile gibt es zahlreiche Versicherer, die bei ihren Tarifen auf eine abstrakte Verweisung verzichten.

Was ist eine konkrete Verweisung
Anders sieht die Sache bei der sogenannten konkreten Verweisung aus. Um von der Versicherung auf eine andere Tätigkeit verwiesen werden zu können, muss der Versicherte diese auch tatsächlich ausüben. Die konkrete Verweisung ist vor allem für Arbeitnehmer wichtig, die einer körperlich anspruchsvollen Tätigkeit nach gehen. Klassisches Beispiel hierfür wäre ein Elektriker, der aufgrund gesundheitlicher Probleme nun als Verkäufer in einem Elektrofachmarkt arbeitet.
Neben der "Verweisung" gibt es noch viele weitere Punkte, die man bei der Auswahl einer Berufsunfähigkeitsversicherung beachten sollte. Dazu zählen zum Beispiel die Verkürzung des Prognosezeitraums auf sechs Monate, Nachversicherungsgarantien ohne erneute Gesundheitsprüfung, Verzicht auf Änderung oder Kündigung bei schuldloser Anzeigepflichtverletzung, Beitragsstundung während der Leistungsprüfung, Geltungsbereich, Einschluss fahrlässiger Verstöße, Antragsfragen, versicherbares Endalter, Regelung zur Umorganisation des Arbeitsplatzes, Ausbaugarantie ohne Ereignis und ohne erneute Gesundheitsprüfung, Kriegsklausel, Definition der bisherigen Lebensstellung, Verzicht auf befristetes Anerkenntnis, Regelung bei vorübergehendem und endgültigem Ausscheiden aus dem Beruf, Verzicht auf Prüfung des vorher ausgeübten Berufes bei Berufswechsel.

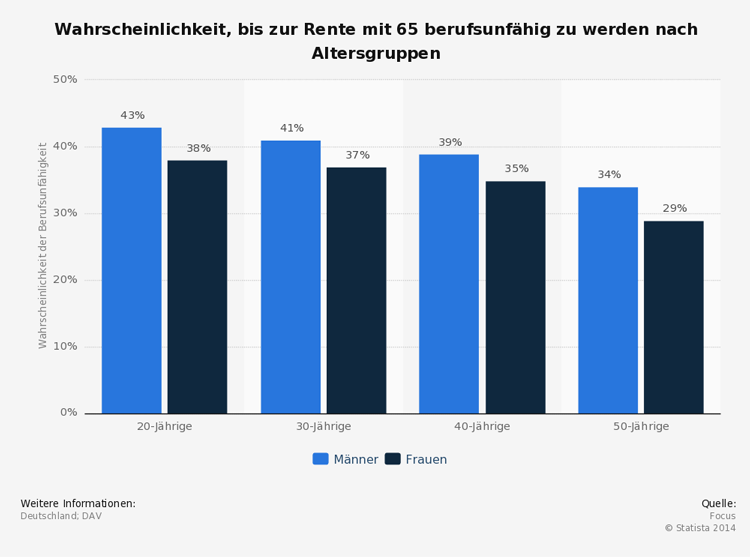
Wahrscheinlichkeit, bis zur Rente mit 65 berufsunfähig zu werden nach Altersgruppen


Werbung

Donnerstag, 24. April 2014

Finanzstrategien für jede Lebensphase

Der Verbraucher steht heute bei der Altersvorsorge vor der schwierigen Entscheidung, sich in der Vielzahl der Möglichkeiten zurecht zu finden. Eindeutige Empfehlungen für oder gegen eine bestimmte Anlageform oder ein Produkt sind nicht so einfach vorzunehmen. Jede Anlageform oder Produkt bietet Vor- und Nachteile. Es gibt keine patentierten und für jeden Anleger gültigen Normen und Möglichkeiten, dafür aber verschiedene Leitfäden als Orientierungshilfe. Dabei spielt die persönliche Lebenssituation der Sparer eine übergeordnete Rolle, da sich eine optimale Strategie den Gegebenheiten und der finanziellen Situation unterordnen muss.

Die Liquidität als Grundlage
Im Idealfall sollten bereits junge Sparer über Rücklagen von drei bis vier Gehältern brutto verfügen und den täglichen Zugriff ermöglichen. In der Realität sieht es häufig anders aus, da gerade junge Menschen über einen niedrigen Verdienst verfügen und so keine Rücklagen bilden können. Auch in der späteren Anlage spielt der Notgroschen aber eine wichtige Rolle und ist eine Basis für Sparformen, auf die man dank der Rücklage nicht frühzeitig zugreifen und so die Rendite gefährden muss.

Risikovorsorge und Vorsorge für die Familie
Im Bereich Risiko sollte man auf eine Versicherung zur Berufsunfähigkeit nicht verzichten. Wer seinen Beruf durch einen Unfall oder eine Krankheit nicht mehr ausüben kann, gelangt schnell an seine Grenzen und büßt an Lebensqualität ein. Die Rentenversicherung ist nicht ausreichend, will man nicht ums nackte Überlegen kämpfen und durch Verzicht leben. Je früher man sich für die Zukunft absichert, umso besser kann man auch die spätere Familie einplanen. Wenn das Singleleben endet und man nicht mehr nur für sich allein verantwortlich ist, bietet sich eine Risikolebensversicherung an. Hier kann man auch als Sparer ein optimiertes Angebot wählen und eine Versicherungssumme vereinbaren, die sich den fortlaufenden Gegebenheiten, beispielsweise dem Erwachsenenalter der Kinder, anpassen und so mit sinkenden Beiträgen gestalten lässt.

Die Altersvorsorge
Mit der heutigen staatlichen Rente kann man den Lebensabend nicht genießen und muss froh sein, wenn man überhaupt die Kosten für Miete und Lebensmittel tragen kann. Allerdings sollte man beachten, dass die Altersvorsorge erst an letzter Stelle kommt. Die Altersvorsorge sollte man an seine finanzielle Situation in der Gegenwart anpassen. Wer eine höhere Summe übrig hat und alle anderen Absicherungen und Vorsorgen als Sparer getroffen hat, kann mehr für den Lebensabend anlegen als ein Sparer, der mit geringem Budget vor allem die Gegenwart absichern muss.

 
Werbung

Dienstag, 15. April 2014

Unterlagen nicht voreilig schreddern

Das Jahr ist noch relativ frisch und ist die Power noch groß, liegen gebliebenes aufzuarbeiten. Es ist an der Zeit, dass der Aktenschrank aufgeräumt wird. Die Unterlagen sollten dabei allerdings nicht unüberlegt vernichtet werden und manche Belege sollten besser für eine gewisse Zeit archiviert werden. Unterlagen können beispielsweise sehr wichtig für die Rentenversicherung sein, womit später Zeiten nachgewiesen werden können, die für die Rente zu einem späteren Zeitpunkt zählen. Bei dem Versicherungsverlauf werden gespeicherte rentenrechtliche Zeiten gesehen und geprüft. Falls dort Lücken bestehen, so können diese durch die Vorlage gewisser Unterlagen oft gefüllt werden. Studienzeiten, Ausbildungszeiten und Arbeitszeiten sind für die Rentenversicherung sehr wichtig. Exmatrikulations- oder Einschreibebescheinigungen sollten deshalb besser nicht entsorgt werden. Der Arbeitgeber meldet Arbeitsentgelte in der Regel automatisch von seinen Angestellten und diese speichert die Rentenversicherung. Die Arbeitsämter und Krankenkassen melden wiederum Zeiten der Arbeitslosigkeit und Arbeitsunfähigkeit. Diese Belege sollten zur Sicherheit allerdings auch aufbewahrt und geprüft werden, dass bei der Rentenversicherung auch alle Daten vorliegen.

Die Belege für das Finanzamt
Jahr für Jahr können viele der aufbewahrten Geschäftsunterlagen vernichtet werden. Einige Belege sollten allerdings für das Finanzamt aufbewahrt werden. Der Bund der Steuerzahler gibt an, dass Unternehmen Bilanzen, Inventare, Geschäftsbücher und andere zu führende Bücher sogar über einen Zeitraum von zehn Jahren aufheben müssen. Das gleiche gilt auch für die digitalen Aufzeichnungen. Abgesendete oder empfangene Geschäfts- und Handelsbriefe sollten grundsätzlich für einen Zeitraum von 6 Jahren aufgehoben werden. Sonstige Belege und Rechnungen müssen von Privatpersonen meist nicht archiviert werden. Ist ein Steuerbescheid nach Vorlage beim Finanzamt in Ordnung, dann müssen die Belege nicht mehr aufbewahrt werden. Wurde die Steuererklärung online durchgeführt, dann sollten die Belege so lange aufbewahrt werden, bist der Steuerbescheid bestandskräftig ist. Dies ist bei dem Ablauf der Einspruchsfrist der Fall. Hat eine Privatperson über 500.000 Euro als Gewinn, dann sollten die Nachweise über die Einkünfte sechs Jahre lang aufbewahrt werden. Auch wenn Menschen geringere Einkünfte haben, dann sollten Kontoauszüge nicht zu schnell weggeworfen werden. Hiermit können schließlich Zahlungen nachgewiesen werden. Die Kontoauszüge sind bei den Banken zwar gespeichert, doch die Nachforderung kann zusätzliche Kosten verursachen.

Das Umsatzsteuerrecht, Sach- und Lebensversicherungen
In dem Umsatzsteuerrecht gibt es besondere Regeln und so sollten Hausbesitzer und Mieter Rechnungen von Dienstleistern und Handwerkern zwei Jahre lang aufbewahren. Im Streitfall können damit Gewährleistungsrechte oder Verjährungsfristen besser nachgewiesen werden. Drei Jahre beträgt die Verjährungsfrist in der Regel und sie startet bei dem Kalenderjahr, wo die Zahlung erfolgte. Unterlagen für Sach- und Lebensversicherungen sollten grundsätzlich für die Vertragsdauer aufbewahrt werden. Dies ist somit der Zeitraum wo der Versicherungsschutz besteht. Antrag und Versicherungsschein sind hier am wichtigsten. Für die Hausratsversicherung müssen im Zweifel Gegenstände nachgewiesen werden, die beispielsweise bei einem Brand zerstört oder aber gestohlen wurden. Die wichtigsten persönlichen Papiere sollten kopiert werden und Quittungen und Kaufbelege sollten besser ausgehoben werden. Man kann diese Unterlagen auch einscannen und aber darauf achten, dass eine Datensicherung vorgenommen wird. Die Datensicherung sollte auch außerhalb der eigenen Wohnräume aufbewahrt werden. Fotos oder Videos von der Wohnungseinrichtung können sehr hilfreich sein und bei einem Schaden können diese dem Versicherer einfach vorgelegt werden. Es ist zu empfehlen ca. alle zwei Jahre die Daten zu aktualisieren.

 
Werbung