Donnerstag, 19. Mai 2016

Einlagensicherung und Sondervermögen - Sicher ist sicher

Durch den Ausverkauf von Bankaktien hat in der letzten Wochen nicht nur den DAX, sondern auch das Vertrauen in den gesamten europäischen Bankensektor gelitten. Das Thema der Einlagensicherung ist, wie auch schon nach der Lehmann-Pleite, wieder ins Bewusstsein der Sparer zurückgekehrt. Deshalb gibt es hier einen kurzen Überblick über die vorhandenen Sicherungsmechanismen und auch die Sonderrolle von Aktien sowie Investmentfonds werden näher betrachtet.

Innerhalb der Europäischen Union gibt es die BankenabgabeSeit 2010 müssen deutsche Banken bereits ihre Beiträge zum Aufbau eines nationalen Einlagensicherungsfonds leisten. Seit 1. Januar 2015 wurde die so genannte Bankenabgabe auf ganz Europa ausgeweitet und gegenwärtig ist sogar wieder eine Vergemeinschaftung der Sicherung im Gespräch. Doch was bringen mir diese Fallnetze, wenn meine Bank Pleite geht? Die Antwort auf diese Frage kann je nach Anlagestruktur sehr unterschiedlich ausfallen.
Zu den Fallnetzen gehören die Eigenkapitalvorschriften der Banken. Sie sollen Bankenpleiten prinzipiell verhindern. Ebenfalls dazu gehört die gesetzliche Einlagensicherung. Sie garantiert Kundeneinlagen bis zu 100.000 Euro. Der oben genannte Einlagensicherungsfonds der Banken sichert theoretisch noch weit darüber hinaus: derzeit bis zu 20% der Eigenkapitalsumme je Gläubiger einer insolvent gegangenen Bank. Ob dies beim Eintritt aber realisierbar ist, wird von Experten angezweifelt. Bei Volksbanken und Sparkassen tritt an die Stelle des Einlagensicherungsfonds die so genannte Institutssicherung.
Worin das Problem besteht, wird deutlich, wenn man sich die Zahlen einer Großbank als Beispiel betrachtet. Hat eine deutsche Großbank zum Beispiel fünf Millionen Privatkunden, so müsste der Einlagensicherungsfonds bei Insolvenz dieser Bank im Extremfall bis zu 500 Milliarden Euro an Entschädigungssumme zahlen. Zum Vergleich: der Bundeshaushalt hat ein Volumen von ca. 300 Milliarden Euro. Es ist daher mehr als fraglich, ob bei einer Pleite auch einer kleineren Bank wirklich alle Anleger bis zu 100.000 Euro entschädigt werden können, auch wenn dies in der Theorie garantiert wird.
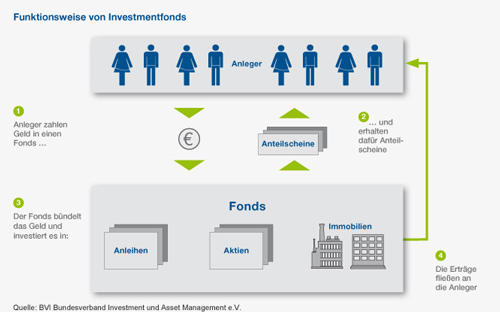
Funktionsweise eines Investmentfonds

Aktien und Investmentfonds unterliegen dem Sondervermögen
Demgegenüber handelt es sich bei Investmentfonds und Einzeltiteln wie Aktien um so genanntes Sondervermögen. Die verwalteten Gelder werden damit nicht direkt von der Fondsgesellschaft gehalten und einer unabhängigen Verwahrstelle zugerechnet. Selbst im Falle der gleichzeitigen Pleite der Gesellschaft und der Depotbank, behalten Anleger ihr gesamtes investiertes Vermögen. Hinzu kommt, dass Fonds in Deutschland der staatlichen Genehmigung und Aufsicht unterliegen. Dadurch ist kaum eine andere Anlageart so sicher und gut überwacht.
Gerade Anleger mit einem Anlagevolumen über 100.000 Euro sollten daher überlegen ihre Einlagen auf mehrere Banken zu verteilen oder durch die Anlage in Investmentfonds und Einzeltiteln vom Sonderstatus dieser Anlageklassen profitieren. Sicher ist sicher.

Leseempfehlungen


Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Das Leben ist zu kurz, um auf steigende Zinsen zu warten!
Ohne Nachjustieren geht nichts
Was ist die Kirchensteuer auf Kapitalerträge?

Donnerstag, 12. Mai 2016

Wertpapier- und Immobilienbesitzer werden reicher

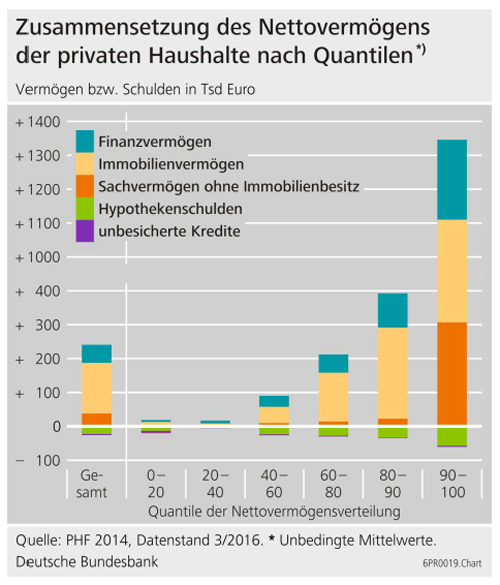
Aus einer aktuellen repräsentativen Studie der Deutschen Bundesbank zur Vermögensentwicklung der deutschen Privathaushalte geht hervor, dass sich Sachwerte lohnen. Aus der Studie ergibt sich, dass die Hälfte aller Deutschen, die in der eigenen Immobilie wohnen, ihr Nettovermögen von 2010 bis 2014 um mehr als 33.500 Euro gesteigert haben. Im Vergleich dazu wurden Mieter mehrheitlich nur um weniger als 1.000 Euro reicher oder mussten sogar Einbußen hinnehmen.

Sachwerte sorgen für VermögenszuwachsAuch wer Aktien oder andere Wertpapiere besaß, baute von 2010 bis 2014 sein Nettovermögen zum Teil kräftig aus. Zwar sank der Anteil derjenigen, die in Aktien oder Fonds investieren, im entsprechenden Zeitraum leicht, doch dafür nahm der Wert der Investitionen zu. So stiegen die Nettovermögen bei der Hälfte der Wertpapierbesitzer um mehr als 38.000 Euro an. Bei den Haushalten ohne Wertpapierbesitz ist das Nettovermögen dagegen um weniger als 2.500 Euro angestiegen oder sogar zurückgegangen.

Studie Bundesbank Vermögensentwicklung der deutschen Privathaushalte

Es wurden 2014 rund 4.500 Privathaushalte für die Untersuchung zu ihren Vermögensverhältnissen befragt. Es ist die zweite Erhebung dieser Art nach 2010/11. Damals hatten rund 3.600 Haushalte teilgenommen. Superreiche Deutsche wurden in der Untersuchung nicht erfasst.
Der Pressebericht zu der Studie kann hier unter www.bundesbank.de nachgelesen werden.
Die Studie "Vermögen und Finanzen privater Haushalte in Deutschland: Ergebnisse der Vermögensbefragung 2014" kann über den folgenden Link als pdf-Datei heruntergeladen werden.

Studie herunterladen
Quelle: Deutsche Bundesbank

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Die Zinsfalle – eine brillante Analyse
Bei der Geldanlage nicht auf Modetrends reinfallen
Mit regelmäßigem Wertpapiersparen seinem Anlageziel schrittweise näher kommen

Mittwoch, 11. Mai 2016

Steigung der Beitragsbemessungsgrenze 2016 für die Sozialversicherung

Die Sozialversicherungs-Rechengrößenverordnung setzt für die Sozialversicherung die Werte fest, welche für die Beitragsberechnung der Krankenversicherung sowie der Pflege-, Renten- und Arbeitslosenversicherung gelten. Diese Werte werden jedes Jahr vom Bundestag neu berechnet und bedürfen der Zustimmung des Bundesrates.

Anhebung der Höchstsätze zur Kranken- und PflegeversicherungIn der Kranken- und Pflegeversicherung ist die Beitragsbemessungsgrenze auch im Jahr 2016 anstiegen. Eine bundesweite Anhebung um jährlich 1.350,00 Euro seit dem 1. Januar 2016 sorgt dafür, dass die jährliche Höhe Grenze nun bei 50.850,00 Euro liegt. Ebenso erhöht sich auch die Versicherungspflicht-Grenze auf monatlich 4.687,50 Euro, beziehungsweise jährlich 56.250,00 Euro. Der Beitragssatz zur Krankenversicherung bleibt unverändert bei 14,6 Prozent, wobei die Krankenkassen nun individuelle einkommensabhängige Zusatzbeiträge erheben dürfen.

Anhebung der Höchstsätze zur RentenversicherungBei der Rentenversicherung ist die Beitragsbemessungsgrenze ebenfalls angestiegen. Hier unterscheiden sich die zu entrichtenden Beiträge zwischen Ost und West. In den alten Bundesländern steigt sie jährlich um 1.800,00 Euro auf 74.400 Euro an. In den neuen Bundesländern steigt sie jährlich sogar um 2.400,00 Euro auf 74.400 Euro an. Damit steigen die Abgaben für die Rentenversicherung für Arbeitnehmerinnen und Arbeitnehmer auch an.

Sozialversicherungsabgaben

Anhebung der Höchstsätze zur Arbeitslosenversicherung
Auch in der Arbeitslosenversicherung kommt eine Erhöhung der Beitragsbemessungsgrenze. Hier unterscheiden sich die zu entrichtenden Beiträge auch zwischen Ost und West. In den alten Bundesländern erfolgt eine Anhebung um jährlich 1.800 Euro auf 74.400 Euro, in den neuen Bundesländern hingegen um 2.400 Euro auf 74.400 Euro jährlich.

Mehrkosten wirken sich auf Einkommen ausJe nach Einkommen, Bundesland und Krankenkasse sorgen die neuen Sozialversicherungswerte dafür, wie viel den Arbeitnehmerinnen und Arbeitnehmern 2016 netto vom monatlichen Bruttolohn bleibt. Dem Bürger bleibt letztendlich weniger Geld zum Leben, da eine gleichzeitige Erhöhung des Einkommens nicht in der gleichen Höhe erfolgt.

Übersicht der aktuellen Sozialversicherungswerte

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Vermögenssicherung im PflegefallKrankenkassenbeiträge erneut gestiegen - Jetzt handeln und sparen!
Ab wann zahlt die Krankenkasse Krankengeld

Dienstag, 3. Mai 2016

Bei einer Baufinanzierungsplanung auch an die Absicherung der Arbeitskraft denken

Ein Traum von vielen ist ein eigenes Heim zu bauen oder zu kaufen. Wenn man den Hausbau oder den Kauf einer bestehenden Immobilie plant, sollte man nehmen einem passenden Finanzierungskonzept für die Baufinanzierung auch Vorkehrungen treffen, die garantieren, dass dieser Traum im Fall einer plötzlichen Berufsunfähigkeit nicht zum Albtraum wird. Bleibt das monatliche Gehalt aus, ist es in den meisten Fällen unmöglich, die Zahlungen für den Kredit weiterzuführen. In vielen Fällen führt das schließlich zum Verlust der Immobilie.

Rentenreform hat Zusatzversicherung notwendig gemacht
Bis zur Rentenreform im Jahr 2001 bestand es für alle eine gesetzliche Berufsunfähigkeitsversicherung, die eine gewisse Sicherheit gewährleistete, wenn sich ein Arbeitnehmer plötzlich außer Stande sah, seiner beruflichen Tätigkeit weiterhin nachzugehen. Nach der Reform genießen jedoch nur noch Personen, die vor dem 1. Januar 1961 geboren sind, diesen Schutz. Jeder, der nach diesem Datum geboren ist, sollte deshalb heute eine private Zusatzversicherung abschließen, um sich vor den finanziellen Problemen zu schützen, die eine Berufsunfähigkeit mit sich bringt.

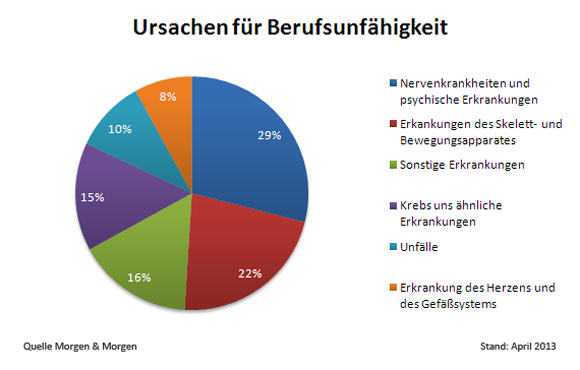
Gründe für Berufsunfähigkeit

Berufsunfähigkeit kann jeden betreffen
Viele Menschen denken heute, dass Berufsunfähigkeit nur diejenigen betrifft, die in Berufen arbeiten, welche einen hohen körperlichen Einsatz erfordern. Die Statistiken beweisen jedoch, dass dies nicht der Fall ist. Berufsunfähigkeit ist ein Risiko in allen Berufen und betrifft Akademiker im gleichen Maße, wie Handwerker. Unfälle oder auch Krankheiten, die seelischer, sowohl als auch körperlicher Natur sein können, machen jährlich einen erstaunlichen Prozentsatz von deutschen Arbeitnehmern in allen Berufen unfähig, ihrer Tätigkeit weiterhin nachzugehen. Mithin ist eine Berufsunfähigkeitsversicherung für Arbeitnehmer in allen Berufssparten gleich wichtig.

Die Baufinanzierung absichern
Wenn man ein eigenes Haus baut oder kauft, so ist das in der Regel von den ersten Phase an mit finanziellen Opfern verbunden. Sollte eine Berufsunfähigkeit eintreten, so kann dieses Projekt gefährdet werden. Eine Finanzierung ist nur dann aufrecht zu erhalten, wenn man regelmäßige Zahlungen leisten kann. Mit einer Berufsunfähigkeitsversicherung kann man die eigene Zukunft und die der Familie ein wenig sicherer gestalten.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Der Weg zu einer soliden Berufsunfähigkeitsversicherung
Checklisten für Häuslebauer welche Versicherungen notwendig sind
Rentenlücke ganz einfach und schnell errechnen

Donnerstag, 21. April 2016

KfW Förderung für Ihr Zuhause - informative und kostenlose Tipps

Von der KfW-Bank wurde eine neue Broschüre zu den angebotenen wohnwirtschaftlichen Programmen zusammengestellt. Für den Finanzierungsinteressenten wurde die Broschüre so aufgebaut, dass sie die KfW-Förderprodukte themenbezogen kurz und übersichtlich darstellt. So können Sie Ihre Planung optimal zusammenstellen und profitieren damit von günstigen Zinsen und Zuschüssen.

Mehr Möglichkeiten mit der KfW Sie schmieden neue Pläne für Ihr Zuhause? Sie möchten bauen oder kaufen? Ein Haus oder eine Wohnung modernisieren? Dann können Sie sich die finanzielle Unterstützung der KfW sichern. Mit den vielfältigen Förderprodukten sparen Sie Geld und gewinnen mehr Spielraum – dank günstiger Kreditzinsen und attraktiver Zuschüsse.
Informieren Sie sich mit der neuen Broschüre. Diese können Sie hier herunterladen:

KfW Broschüre – für Ihre Finanzierungsplanung informative und kostenlose Tipps

Ihre Schritte zum KfW-Förderprodukt
  1. Planen Sie Ihre Maßnahme – bei Bau und Sanierung gemeinsam mit einem Sachverständigen.
  2. Nutzen Sie alle Fördermöglichkeiten – viele Förderprodukte können Sie kombinieren.
  3. Beantragen Sie Ihren Kredit bei Ihrem Finanzierungspartner – oder Ihren Investitionszuschuss gemeinsam mit Ihrem Sachverständigen bei der KfW.
  4. Starten Sie mit Ihrem Vorhaben.
Quelle: KfW-Bank

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Neues Gesetz – Entlastung für pflegende AngehörigeIm Eiltempo zur Schuldenfreiheit
Finanzplanung für den Ruhestand

Mittwoch, 13. April 2016

Die Generation Y und der Ruhestand - Viele Pläne, wenig Geld

Junge Berufstätige stecken in einer Zwickmühle: Sie wünschen sich einen Kapitalpuffer im Rentenalter, können aber nicht genug Geld für ihre Altersvorsorge zurücklegen. In diesem Dilemma stecken aktuell die 21- bis 35-Jährigen, was eine Studie zu den Sorgen und Wünschen der sogenannten Generation Y zeigt. Sie sind zwischen 1980 und 1999 geboren sind, werden als "Generation Y" bezeichnet und stehen mittlerweile im Berufsleben.

Hohe Erwartungen, fehlende Finanzkraft und Angst vor Altersarmut
Die Canada Life Versicherung hat dazu eine Studie beim Meinungsforschungsinstituts Yougov in Auftrag gegeben. Im Rahmen einer repräsentativen Online-Umfrage haben die Marktforscher hierzu generationenübergreifend über 2.000 Deutsche befragt.
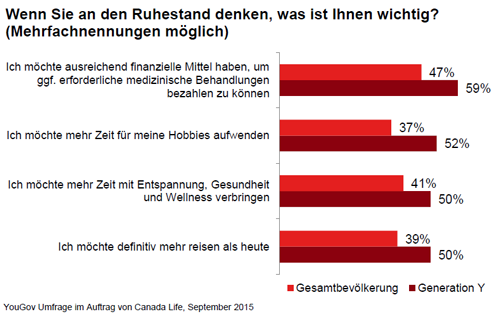
Obwohl die 21- bis 35-Jährigen erst am Beginn ihrer beruflichen Karriere stehen, bestehen bei ihnen bereits deutlich ausgeprägte Vorstellungen für die Renten-Zeit. So ist es 59 Prozent wichtig, dass sie im Alter genug Bares haben, um gegebenenfalls notwendige medizinische Behandlungen im Ruhestand bezahlen zu können. Rund jeder Zweite möchte mehr Zeit für Hobbies, Gesundheit, Wellness, Erholung oder Reisen haben. Gleichzeitig gibt aber die Hälfte der Befragten an, dass sie nicht genug Geld für die Altersvorsorge zurücklegen können. Entsprechend groß ist die Sorge der Generation Y vor Altersarmut, 59 Prozent haben Angst hiervor. Dieser Wert ist in keiner anderen Altersklasse so stark ausgeprägt. Für die Gesamtbevölkerung liegt dieser Wert bei 48 Prozent.

Generation Y hat Angst vor Altersarmut

In jungen Jahren mit dem Sparen beginnenMit dem Sparen sollte bereits so früh wie möglich begonnen werden, denn dann ist es machbar, dass mit einem kleinen regelmäßigen monatlichen Sparbeträgen kontinuierlich ein Vermögen aufgebaut werden kann. Attraktive Zinsen lassen das Vermögen Jahr für Jahr wachsen. Wird der Vermögensaufbau stattdessen hinauszögert, muss später mehr Geld in den Kapitalaufbau investiert werden. Dazu ein Beispiel: Eine 30 Jahre alte Person spart monatlich 100 Euro in einen Aktienfonds. Bei einen jährlichen Ertrag von beispielsweise sieben Prozent wird so bis zum Erreichen des 60. Lebensjahr Kapital in Höhe von 117.650 Euro aufgebaut. Eine Person, die bereits 40 Jahre alt ist, erzielt nur einen Kapitalaufbau von 51.060 Euro. Um den gleichen Kapitalaufbau wie des Dreißigjährigen zu erzielen, ist es für ihn notwendig, monatlich 230 Euro anzulegen. Die alte Volksweisheit "Spare in der Zeit, dann hast du in der Not" gilt deshalb heute noch.

Die vollständige Studie können Sie hier herunterladen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Finanzstrategien für jede Lebensphase
Geld gewinnbringend anlegen
Mit regelmäßigem Wertpapiersparen seinem Anlageziel schrittweise näher kommen

Dienstag, 29. März 2016

Finanzplanung für den Ruhestand

Sie sind Anfang 60, vielleicht etwas jünger oder älter? Dann gehen bestimmt auch Ihnen diese Fragen durch den Kopf: "Frührente - ja oder nein?" oder "Bin ich ausreichend versichert?". Antworten auf diese und viele weitere Fragen finden Sie in der aktualisierten Auflage von "Finanzplaner 60+". Der Ratgeber deckt alle wichtigen Themen ab: Versicherungen, Steuern, Geldanlage, Familien-Absicherung und Nachlass-Organisation. Durch hilfreiche Checklisten behalten Sie im Blick, welche Formalitäten wann zu erledigen sind, um entspannt in den Ruhestand zu gehen.

Kurzinfo zum Buch
Den Ruhestand genießen, das wünschen sich viele. "Finanzplaner 60+" hilft Ihnen dabei, den Ausstieg aus dem Berufsleben zu meistern und erklärt, was Sie hinsichtlich Steuern, Recht und Finanzen beachten sollten. Neben Tipps, wie zum Beispiel die (Früh-)Rente beantragt wird und ob es sich lohnt, neben der Rente weiter zu arbeiten, enthält das Buch nützliche Anregungen zu den Themen Versicherungen, Steuern, Geldanlage, Familien-Absicherung und Nachlass-Organisation. Die einzelnen, übersichtlich gestalteten Kapitel enthalten informative Tabellen und Grafiken. Zahlreiche Checklisten helfen, im Blick zu behalten, welche Formalitäten wann zu erledigen sind, um entspannt in den Ruhestand zu gehen. In der zweiten aktualisierten Auflage wurden alle Informationen zu Sozialabgaben, Steuern und Zuverdienstgrenzen auf den neusten Stand gebracht.

Mehr über das Buch

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Das aktuelle Vorsorge-Handbuch
Die richtige Tilgung bei der Baufinanzierung hängt vom Lebensalter ab
Die Renteninformation richtig lesen und verstehen