Dienstag, 10. Oktober 2017

Flexibilität ist für junge Sparer wichtig

Frühzeitig vorsorgen lohnt sich, denn als Sparer profitiert man von den langen Laufzeiten. Wer die Zeit bis zur Rente richtig nutzt, kann mit kleinen Monatssparbeträgen einzahlen und mehr Risiko wagen. In jungen Jahren haben viele jedoch ganz andere Dinge als die Rente im Kopf. Trotzdem ist es wichtig vorzusorgen, da sonst unter Umständen eine Altersarmut droht. Denn die gesetzliche Rente allein reicht bei den meisten nicht aus, um den Lebensstandard zu halten.

Gerade junge Menschen sollten wegen der niedrigen Zinsen flexibel sparen
Aus einer Berechnung der Stiftung Warentest geht hervor, wie wichtig der Faktor Zeit beim Sparen ist: Wer ein Guthaben von 100.000 Euro erzielen möchte, muss bei einer Durchschnittsverzinsung von 3 Prozent monatlich 172 Euro sparen. Voraussetzung dafür ist jedoch, dass der Sparer bis zur Rente noch 30 Jahre Zeit hat. Denn wenn der Sparer erst 10 Jahre vor seinem Ruhestand damit beginnt, steigt der monatliche Sparbetrag auf 715 Euro. Deshalb gilt die Regel, je früher man mit dem Sparen anfängt, umso kleiner können die Sparraten ausfallen. Ebenfalls sollten gerade in jungen Jahren flexible Anlageformen gewählt werden, damit die Sparraten auch mal ausgesetzt werden können. Und eine anfangs kleinere Sparrate lässt sich je nach Einkommensverhältnissen in der Höhe nach oben oder unten anpassen. Wählt man zu starre Altersvorsorgeprodukte, dann sind diese im Notfall meistens nur mit Verlusten kündbar.

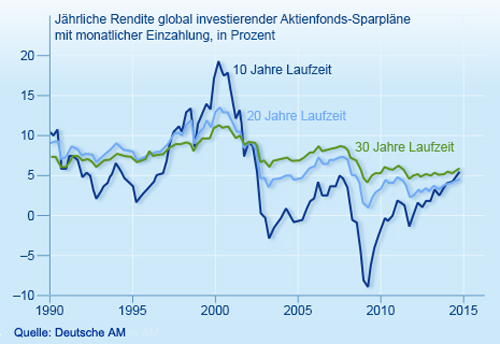
Sparplanrendite

Das Sparbudget richtig verteilen
Junge Menschen sollten zunächst existenzbedrohende Risiken wie Haftpflicht, Krankheit oder Berufsunfähigkeit absichern und sich einen "Notgroschen" zu legen. Als Finanz-Puffer für unvorhersehbare Ausgaben werden drei Nettomonatsgehälter empfohlen. Wer flexibel spart, kann auf Zinsveränderungen schneller reagieren und dies ist gerade während der derzeitigen Niedrigzinsphase ein Vorteil. Viele fragen sich auch, ob es sich derzeit überhaupt lohnt zu sparen. Dazu kann man sagen, dass es immer sinnvoll ist zu sparen, sei es für das Alter, die eigenen vier Wände oder einfach nur fürs nächste Auto. Der Unterschied des Zinssatzes macht sich erst über einen längeren Zeitraum durch den Zinseszinseffekt richtig bemerkbar. Wenn man monatlich 100 Euro in einen Sparplan einzahlt, erhält man bei einer Verzinsung von 1 Prozent nach zehn Jahren 12.600 Euro . Liegt die durchschnittliche Verzinsung bei 4 Prozent, so sind es nach zehn Jahren 14.700 Euro und damit 2.100 Euro mehr. Nach 30 Jahren ergibt sich dann ein Mehrertrag von 26.750 Euro.

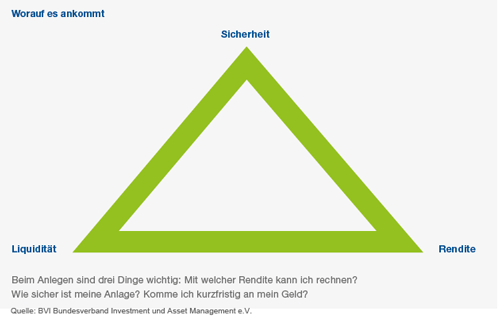
Beim Anlegen sind drei Dinge wichtig

Mehr Rendite bedeutet nicht automatisch mehr Risiko
Bei dem Balanceakt zwischen Risiko und Rendite spielt der Zeitfaktor eine enorme Rolle. Denn wer frühzeitig beginnt, kann mehr Risiko eingehen. Je langfristiger der Anlagezeitraum ist, umso leichter können Sparer die Schwankungen an der Börse abfedern, bzw. auch zu einem günstigen Einstieg nutzen. Die Rendite beim DAX lag in der Vergangenheit bei rund 8 Prozent pro Jahr im Durchschnitt über einen Anlagezeitraum von 20 Jahren. War man hingegen kurzfristig im DAX investiert, musste man in ungünstigen Zeiten auch Verluste hinnehmen, wenn man das Geld dringend wieder benötigte. Gerade bei knappem Budget ist deshalb wichtig, eine gute Balance zwischen Rendite, Risiko und Anlagedauer zu beachten und die Anlagestruktur an den persönlichen Wünschen und Zielen auszurichten. Viele Arbeitgeber zahlen ihren Auszubildenden auch bis zu 40 Euro monatlich vermögenswirksame Leistungen (VL). Nachfragen lohnt sich hier, denn wer einen eigenen VL-Vertrag bespart, bekommt vom Staat oft die Arbeitnehmersparzulage von bis zu 80 Euro im Jahr obendrauf. Dazu kann ein VL-Fondssparplan mit den eigenen Sparbeträgen verknüpft werden, wodurch es zu einem größeren Zinseszinseffekt kommt.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Mit Fondssparen positive Renditen erzielen
Beim Berufsstart die drei wichtigsten Versicherungen
Informationen zur Investmentsteuerreform 2018

Dienstag, 26. September 2017

Was sind Wechselkurse?

Durch einen Wechselkurs werden das Tauschverhältnis zwischen der eigenen Währung eines Landes und einer fremden Währung bestimmt, beispielsweise zwischen Euro und US-Dollar. Auf den Devisenmärkten mit einer freien Preisbildung schwanken die Wechselkurse. Bei fixen Wechselkursen sorgen Eingriffe der Zentralbanken für ein längerfristig stabiles Tauschverhältnis.

Schwankendes oder festes Tauschverhältnis zwischen Währungen
Ein Wechselkurs kann in einer Mengen- oder Preisnotierung angegeben sein. Die Mengennotierung drückt aus, wie viele Einheiten der ausländischen Währung es für 1 Euro gibt. Umgekehrt zeigt die Preisnotierung, wie viel Euro für eine Einheit der Auslandswährung aufzubringen sind. Im Gegensatz zur D-Mark-Zeit wo die Bundesbank mit einer Preisnotierung in Deutschland gearbeitet wurde, ist seit Einführung des Euro eine Mengenorientierung üblich. Für 1 Euro bekommt man derzeit etwas mehr als 1,18 US-Dollar. Zu einem Dollar-Angebot auf dem Devisenmarkt kommt es beispielsweise, wenn ein deutscher Exporteur Waren auf dem US-Markt verkauft und das eingenommene Geld in Euro umtauscht. Eine Dollar-Nachfrage entsteht etwa, wenn deutsche Unternehmen und Verbraucher Waren oder Dienstleistungen in der fremden Währung bezahlen müssen. Kapitalimporte und -exporte wirken ebenfalls auf den Wechselkurs ein.

Monatliche Entwicklung des Wechselkurses des Euro gegenüber dem US-Dollar von Juli 2016 bis Juli 2017 (in US-Dollar)

Was ist der Euro im Verhältnis zu anderen Währungen wert?
Durch Auf- und Abwertungen der Währungen kommt bei flexiblen Wechselkursen ein Ausgleich von Devisen-Angebot und Devisen-Nachfrage zustande. Wenn etwa die Nachfrage nach dem US-Dollar steigt, wertet die Währung auf, wodurch die US-Waren für Kunden im Euro-Raum und beispielsweise auch Urlaubsreisen in die USA teurer werden. In der Folge geht dadurch die Dollar-Nachfrage wieder tendenziell zurück. Bei einem System mit festen Wechselkursen treten die Zentralbanken als zusätzliche Anbieter und Nachfrager auf dem Devisenmarkt auf. Übersteigt etwa die Dollar-Nachfrage das Dollar-Angebot, stellen die Zentralbanken die benötigten Dollar bereit, um eine Aufwertung der Währung zu verhindern. In der Praxis legen Staaten regelmäßig eine Bandbreite fest, um den der Wechselkurs nach oben und schwanken darf. Die Zentralbanken greifen nur ein, um ein Über- oder Unterschreiten der sogenannten Interventionspunkte zu verhindern.
Feste Wechselkurse bieten den Vorteil einer Planungssicherheit, von der Unternehmen und Verbrauchern profitieren. Dem steht der Nachteil gegenüber, dass die Zentralbanken ihre Geldpolitik außenwirtschaftlichen Zwängen unterwerfen müssen. So können sie sich nicht auf das Ziel eines stabilen Preisniveaus im Inland konzentrieren. Deshalb hat die Deutsche Bundesbank im März 1973 ihre regelmäßigen Interventionen an den Devisenmärkten eingestellt.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Mit ausschüttenden Fonds regelmäßige Erträge erzielen
Ist die Inflation tot oder nur vergessen?
Pauschale Anlageregeln taugen nichts

Dienstag, 19. September 2017

Informationen zur Investmentsteuerreform 2018


Zum 1. Januar 2018 tritt die Investmentsteuerreform in Kraft. Ziel der Reform war es, europarechtliche Risiken auszuräumen und Gestaltungspotentiale einzuschränken. Das komplexe Besteuerungssystem im Bereich der Investmentfonds wurde zum Teil deutlich vereinfacht. Der Gesetzgeber wollte grundsätzlich keine höhere Steuerbelastung im Bereich der Altersvorsorge und für Privatanleger, die direkt in Investmentfonds investieren. Daher wurden bestimmte pauschale Ausgleichsmechanismen, sog. Teilfreistellungen eingeführt. Welche Neuerungen es gibt  und welche Auswirkungen sich hieraus ergeben, finden Sie in den nachfolgenden Information zur Investmentsteuerreform, die Antworten auf einige wichtige Fragen geben, die hilfreich sein können.

Warum wurde das Investmentsteuerrecht überhaupt geändert?
Das Ziel der Reform war es, europarechtliche Risiken auszuräumen, Gestaltungspotentiale einzuschränken und das komplexe Besteuerungssystem im Bereich der Investmentfonds zu vereinfachen.


Welche Neuerungen gibt es?Im Bereich der Investmentfonds gibt es drei wesentliche Änderungen:
  1. Abschaffung des Transparenzprinzips
  2. Einführung einer Vorabpauschale
  3. Aufhebung des Bestandsschutzes für Alt-Anteile
Wie erfolgt die Besteuerung des Investmentfonds?
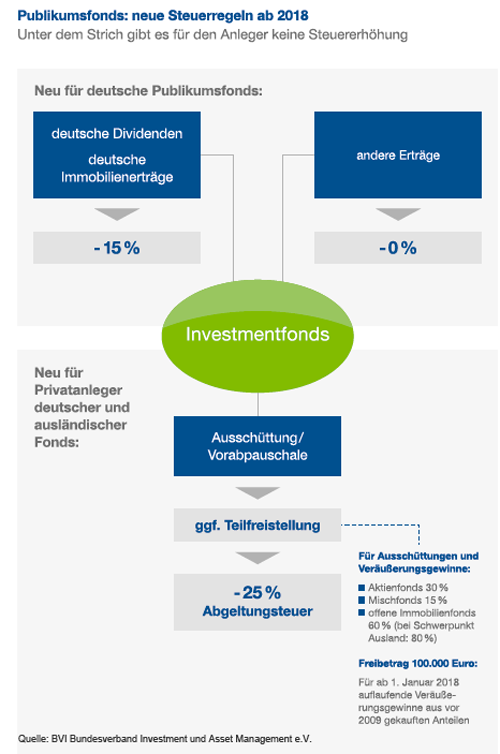
Derzeit gilt das Transparenzprinzip. Inländische Erträge sind auf Ebene des Fonds grundsätzlich steuerfrei und werden erst beim Anleger versteuert. Ab 01.01.2018 unterliegen bestimmte inländische Erträge bereits auf Fondsebene einer Körperschaftsteuer von 15 %. Das gilt für deutsche und ausländische Investmentfonds gleichermaßen. Besteuert werden ausschließlich inländische Beteiligungseinnahmen und Immobilienerträge sowie sonstige inländische Einkünfte des Fonds. Hierzu gehören insbesondere Dividenden deutscher Kapitalgesellschaften sowie Mieterträge und Veräußerungsgewinne aus deutschen Immobilien. Andere Erträge, wie z.B. Zinserträge, Veräußerungsgewinne aus Wertpapieren sowie ausländische Dividenden und Immobilienerträge kann der Fonds weiterhin steuerfrei vereinnahmen.

Wie erfolgt die Besteuerung des Anlegers?
Laufende Ausschüttungen sowie Gewinne aus der Veräußerung von Fondsanteilen werden wie bisher beim Anleger besteuert. Neu ist die sogenannte Vorabpauschale. Die Vorabpauschale ersetzt die bisherige Regelung zu ausschüttungsgleichen Erträgen. Sie wird erhoben, wenn ein Investmentfonds keine oder nur geringe Ausschüttungen vornimmt. Die Vorabpauschale ist auf die Wertsteigerung des Fonds im Kalenderjahr begrenzt. Wird der Investmentfonds in späteren Jahren veräußert, mindert die geleistete Vorabpauschale den Veräußerungsgewinn. Sie verhindert somit, dass Erträge im Fonds jahrelang steuerfrei thesauriert werden können. Wirtschaftlich betrachtet handelt es sich bei der Vorabpauschale um eine „vorweggenommene“ Besteuerung.

Die neuen Steuerregeln für Investmentfonds

Was ist mit der Aufhebung des Bestandsschutzes für Alt-Anteile gemeint?
Bisher waren Kursgewinne aus Anteilen im Privatvermögen, die vor 2009 erworben wurden, steuerfrei. Diese Regelung wird zum 01.01.2018 abgeschafft. Unrealisierte Wertveränderungen bis zum 31.12.2017 bleiben steuerfrei. Wertveränderungen von Alt-Anteilen, die nach dem 01.01.2018 eintreten, sind künftig steuerpflichtig. Als Ausgleich für die Abschaffung des Bestandsschutzes wurde ein Freibetrag von 100.000 EUR pro Person eingeführt. Eine Steuerbelastung entsteht also erst, wenn die künftigen Wertveränderungen den Freibetrag von 100.000 EUR überschreiten. Der Freibetrag ist im Rahmen der Veranlagung durch den Privatanleger geltend zu machen.

Gibt es Ausgleichsmechanismen?
Ja, es gibt gleich mehrere pauschale Ausgleichsmechanismen. Diese sollen verhindern, dass es im Bereich der Altersvorsorge und für Privatanleger insgesamt zu einer höheren Steuerbelastung kommt.

Welche Ausgleichsmechanismen gibt es bei der Direktanlage im Privatvermögen?
Als Ausgleich für eine mögliche Steuerbelastung auf Fondsebene sind Teilfreistellungen vorgesehen. Je nachdem, um was für einen Fonds es sich handelt, sind 30 % (Aktienfonds), 60 % bzw. 80 % (Immobilienfonds) oder 15 % (Mischfonds) der Erträge beim Privatanleger steuerfrei. Diese Teilfreistellungen gelten für laufende Ausschüttungen, für die Vorabpauschale und auch für Veräußerungsgewinne. Sie dienen dazu, die Steuerbelastung auf Fondsebene zu neutralisieren. Im Einzelfall kann dies dazu führen, dass die Teilfreistellung auf Anlegerebene sogar höher ist, als die steuerliche Vorbelastung auf Fondsebene. Umgekehrt profitiert ein Anleger, der z.B. aufgrund einer Nicht-Veranlagungsbescheinigung ohnehin keine Steuern zahlt, aber auch nicht von einer Teilfreistellung. Für reine Renten- oder Geldmarktfonds gibt es keine Teilfreistellungen, da hier auf Fondsebene ja auch keine Besteuerung erfolgt.

Wie sehen die Ausgleichsmechanismen im Bereich der privaten fondsgebundenen Lebensversicherung aus?
Im Bereich der privaten fondsgebundenen Lebensversicherung wurde ebenfalls eine Teilfreistellung eingeführt, um eine mögliche Steuerbelastung auf Fondsebene auszugleichen. Wie bisher unterliegt bei Neuverträgen (Abschluss ab 01.01.2005) der Unterschiedsbetrag zwischen der Versicherungsleistung und den entrichteten Beiträgen der Besteuerung mit dem persönlichen Steuersatz. Sind die Voraussetzungen erfüllt (Vertragslaufzeit > 12 Jahre und Auszahlung ab dem 60. bzw. 62. Lebensjahr), ist weiterhin nur der hälftige Unterschiedsbetrag steuerpflichtig. Als Ausgleich für eine mögliche Steuerbelastung auf Fondsebene sind künftig zudem 15 % des Unterschiedsbetrags steuerfrei, soweit dieser auf Erträgen aus Investmentfonds beruht. Berücksichtigt werden Erträge, die ab dem 01.01.2018 erwirtschaftet wurden. Diese Teilfreistellung gilt auch für private fondsgebundene Rentenversicherungen, soweit keine lebenslange Rente gezahlt wird. Bei lebenslangen Rentenzahlungen unterliegt wie bisher nur der Ertragsanteil der Besteuerung. Die Teilfreistellung wird durch das Versicherungsunternehmen im Zeitpunkt der Leistung automatisch berechnet und dem Versicherungsnehmer bescheinigt.

Was ist mit Altverträgen (Abschluss vor 2005)?
Steuerfreie Altverträge (Abschluss vor 2005) bleiben auch weiterhin steuerfrei, sofern die Voraussetzungen wie Mindestlaufzeit und Auszahlungsalter erfüllt sind. Die Teilfreistellung ist bei Altverträgen nicht anzuwenden, unabhängig davon, ob es sich um steuerfreie oder steuerpflichtige Altverträge handelt.

Gibt es Besonderheiten bei Riester- und Basis-Rentenverträgen („Rürup“)?
Bei Riester- und Basis-Rentenverträgen („Rürup“) hat der Gesetzgeber ebenfalls einen Ausgleichsmechanismus eingeführt. Dieser greift bereits in der Ansparphase. Soweit Fondsanteile im Rahmen von Riester- oder Basis-Rentenverträgen gehalten werden, wird die Körperschaftsteuer auf Fondsebene gar nicht erst erhoben oder an den Fonds zurückerstattet. Der Versicherungsnehmer profitiert hier mittelbar über die Fondsrendite. Diese Verfahren sind mit hohem Aufwand verbunden. Investmentfonds werden diese in der Regel dann durchführen, wenn das auch wirtschaftlich sinnvoll ist, sprich wenn der Fonds überhaupt nennenswerte Dividenden- und Immobilienerträge aus deutschen Quellen erzielt.

Welches Fazit kann man ziehen?
Es gibt keinen Grund, unüberlegt zu handeln oder Verträge zu kündigen. Fondsgebundene Versicherungen bleiben attraktiv. Wenn die Voraussetzungen erfüllt sind, profitieren sie auch weiterhin von Steuerbegünstigungen. Das gleiche gilt für Riester- und Rürup-Verträge. Auch der Wegfall des Bestandsschutzes für Alt-Anteile im Privatvermögen wird in vielen Fällen aufgrund des hohen persönlichen Freibetrags zu keiner Steuerbelastung führen.

Bitte beachten Sie, dass diese Mitteilung rein informativen Charakter besitzt und eine rechtliche oder steuerliche Beratung nicht ersetzen kann. Die Ausführungen geben den aktuellen Kenntnisstand wieder. Derzeit existieren noch offene Anwendungsfragen, zu denen sich das Bundesfinanzministerium bisher noch nicht geäußert hat. Obwohl die Ausführungen mit größtmöglicher Sorgfalt erstellt wurden, kann keine Haftung übernommen werden.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Hilfe bei der SteuererklärungInvestmentfonds und Steuern – Ihre Gebrauchsanweisung für 2017Gesetzesänderung macht Freistellungsaufträge ohne Steuer-ID unwirksam!
Dienstag, 5. September 2017

Abfindungen können den Verlust eines Jobs abfedern


Mit dem goldenen Handschlag aus einem Job auszuscheiden, das ist die Vorstellung, die viele haben, wenn es um Abfindung geht. Mit der Abfindung macht ein Chef seinem Mitarbeiter den Abschied vom Unternehmen einfacher. Spektakulär sind oft die Abfindungen in mehrfacher Millionenhöhe für Führungskräfte. Die Mehrzahl der Entschädigungen liegen wesentlich niedriger.

Anspruch auf Abfindung nicht grundsätzlich verbrieft
Auch wenn sich diese Meinung hartnäckig hält: Einen durchgehenden rechtlichen Anspruch auf eine Abfindung gibt es nicht. Trotzdem wird sie häufig gezahlt. Der Grund ist einfach. Viele Arbeitgeber, die sich von Mitarbeitern trennen wollen, möchten vor allem Prozesse vor den Arbeitsgerichten umgehen. Die strengen Regeln des Kündigungsschutzes in Deutschland lassen teure Klagen gegen Entlassungen grundsätzlich zu. Billiger kann es werden, mit einer Abfindung zu winken, wenn der Arbeitnehmer auf Klage verzichtet. Mitarbeiter, die ihre rechtliche Situation kennen, können höhere Entschädigungen für sich aushandeln.

Ausnahmsweise eine Abfindung gibt es auch, wenn
  • Tarifverträge diese Möglichkeit grundsätzlich festlegen
  • Betriebsvereinbarungen für Gruppen von Mitarbeitern diese Kompensation vorsehen
  • einzelne Arbeitsverträge, etwa von Führungskräften, eine solche Klausel beinhalten
  • Betriebsräte bei Entlassungen das in Sozialpläne vereinbaren
Abfindungen bei betriebsbedingten Kündigungen
Einen rechtlich durchsetzbaren Anspruch auf eine Abfindung haben Arbeitnehmer nach dem Paragraph 1a des Kündigungsschutzgesetzes. Ihnen steht die Zahlung einer Entschädigung von ihrem Arbeitgeber immer dann zu, wenn sie auf eine Klage gegen ihre Kündigung verzichten. Dann haben sie Anspruch auf ein halbes Monatsgehalt pro Jahr der Beschäftigung. Das soll vor allem Mitarbeitern helfen, die lange in einem Unternehmen tätig waren und unter Umständen nur kurze Zeit bis zu einer Rente zu überbrücken haben.

trotz Abfindung gleich eine neue Stelle suchen

Wer sich auf darauf einlässt, sollte seine Rechte gut kennen. Eine Abfindung steht dem Arbeitnehmer nur unter bestimmten Umständen zu. So muss für den betreffenden Fall das Kündigungsschutzgesetz gelten. Das ist nur der Fall, wenn
  • das Arbeitsverhältnis seit mindestens sechs Monaten besteht
  • das Unternehmen über zehn Mitarbeiter beschäftigt
  • diese in Vollzeit arbeiten
In kleineren Firmen gibt es diese Entschädigung bei einer betriebsbedingten Kündigung nicht.

Gründe müssen im Unternehmen liegen
Das Verhalten eines Arbeitnehmers kann dafür sorgen, dass er ein Recht auf eine Abstandszahlung verwirkt. Denn die Abfindung in der gesetzlich vorgesehenen Höhe von einem halben Monatsgehalt pro Beschäftigungsjahr gibt es nur bei Kündigungen aus dringenden betrieblichen Erfordernissen. Das kann die wirtschaftliche Schieflage des Unternehmens ein, ein Auftragsrückgang oder eine Umstrukturierung. Kündigt der Chef einem Mitarbeiter wegen dessen Verhalten, gibt es kein Geld. Das Kündigungsschreiben muss auf die betrieblichen Erfordernisse hinweisen.

Übrigens kann auch im Rahmen einer Kündigungsschutzklage vom Gericht eine Entschädigung festgelegt werden. Klagt ein Arbeitnehmer erfolgreich gegen seinen Arbeitgeber, ist das sogar in aller Regel der Fall. Denn selten kehrt der Mitarbeiter dann auf seinen Arbeitsplatz zurück. Auch Gerichte legen die Entschädigungssummen nach der Formel halbes Bruttogehalt mal Beschäftigungsjahr fest. Oft gibt es aber auch Vergleiche, bei denen die Summe höher liegt.

Sozialabgaben und Steuern
Das ist positiv: Abfindungen sind kein Arbeitsentgelt. Sie sind Entschädigungen für den Verlust des Einkommens. Deshalb müssen auch keine Sozialbeiträge auf diese Gelder gezahlt werden. Auch das Arbeitslosengeld wird nicht gekürzt, wenn es solche Zahlungen gab. Eine Abfindung gehört dem Mitarbeiter, staatliche Forderungen bleiben außen vor.

Selbst der Fiskus behandelt Abfindungen mit gewissem Respekt. Er wendet bei der Berechnung der Einkommensteuer die mildere Fünftelungsregelung an. Dabei wird die Entschädigungssumme durch fünf geteilt. Ein Fünftel wird mit dem Jahreslohn addiert. Daraus wird eine Steuer errechnet. Der Finanzbeamte vergleicht dann die Summe mit der Steuer, die ohne Abfindung fällig wäre. Die Differenz aus beiden Summen wird mal fünf genommen. Somit gilt die günstige Besteuerung für ein fiktives Fünftel der Ablöse dann für die volle Abfindung.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Krankheitskosten bei der Steuererklärung absetzenMehr Geld für Bau, Kauf und Sanierung – Unterstützung der KfW für ImmobilienbesitzerMit Fondssparen positive Renditen erzielen

Donnerstag, 31. August 2017

Privatdarlehen zinslos oder mit negativen Zinsen

Die Nullzinspolitik der Europäischen Zentralbank (EZB) geht an niemandem spurlos vorüber. Die Auswirkungen auf private Sparer und Kreditnehmers sind enorm. Während Sparer vermehrt zur Kasse gebeten werden, können Kreditnehmer von günstigen Zinsen profitieren.

Auswirkungen der Nullzinspolitik
Um die Wirtschaft im Euroraum weiter anzukurbeln hat die EZB den Leitzins im März 2016 auf 0,00 % gesenkt. Infolge dessen wurden die Kontoführungsgebühren weiter erhöht und immer mehr Banken verlangen Entgelte für Überweisungen, Kontoauszüge oder z.B. das Abheben von Bargeld. Erste Banken führen bereits Strafzinsen für Geldanlagen privater Sparer ein.
Wenngleich die Nullzinspolitik gewinnbringendes und sicheres Sparen immer aufwändiger werden lässt, können sich Kreditnehmer über günstige Zinsen freuen, die es in dieser Form noch nicht auf dem deutschen Markt gegeben hat.

Würden Sie sich in finanziellen Schwierigkeiten Geld im Bekanntenkreis leihen?

Günstig Geld leihen
Verbrauer, die ein Privatdarlehen aufnehmen möchten, können derzeit von besten Kreditkonditionen profitieren. Neben der Vermittlung von 0 %-Finanzierungen bietet das Kreditvergleichsportal smava derzeit einen sogenannten Negativzins-Kredit an, mit dem sich tatsächlich Geld sparen lässt. Ein Verbraucher, der eine Kreditsumme von 1.000,00 Euro aufnimmt, muss aufgrund des effektiven Jahreszinses von -0,4 % lediglich 994,00 Euro an die Bank zurückzahlen.

Von Privatdarlehen profitieren
Bei dem Negativzins-Kredit reagiert das Vergleichsportal auf die anhaltende Nullzinspolitik und belohnt Bankkunden, die sich Geld leihen wollen. Das Privatdarlehen mit Minuszins kann pro Person nur einmal abgeschlossen werden. Der Kredit, der von der Fidor Bank bereitgestellt wird, läuft über 36 Monate und ist auf 1.000,00 Euro gedeckelt. Da der Verwendungszweck des Kredits freigestellt ist, kann der Kredit, der ausschließlich über smava abgeschlossen werden kann, beispielsweise dafür genutzt werden, um einen teuren Dispokredit abzulösen. Für einen Dispokredit fallen im Schnitt 8,5 % Zinsen an. Entsprechend lohnenswert ist die Aufnahme des Negativzins-Kredits, um die bestehenden Kosten zu senken. Versteckte Zusatzkosten oder Gebühren fallen nicht an. Der Negativzins-Kredit ist derzeit der günstigste Online-Kredit auf dem Markt.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Bei hohen Dispozinsen lohnt sich oft eine Umschuldung
Renovieren und modernisieren – So kommt man zu Geld
So gelingt der Sprung in die eigenen vier Wände

Montag, 14. August 2017

Mit Fondssparen positive Renditen erzielen


Deutsche Anleger horten mehr als zwei Billionen Euro auf Sparbüchern. Das ist ein wirtschaftlicher Super-GAU, denn aufgrund der mageren Verzinsung entsteht langfristig ein enormer Kaufkraftverlust. Fondssparpläne haben dieses Problem nicht, da sie eine höhere Rendite erwirtschaften. Bei einem Durchschnittsverdiener entspricht der daraus
entstehende Mehrwert je nach Sparrate sogar mehreren Jahresgehältern.

Der Sparbuchzins liegt unter der Inflationsrate
Wer Geld auf ein Sparbuch einzahlt, erhält nur eine magere Rendite von 0,1 %. Bei 10.000,00 Euro entspricht das gerade einmal 10,00 Euro im Jahr. Auch wenn die Inflation derzeit niedrig ist: Der Kaufkraftverlust wird nicht annähernd kompensiert. Mehr bringen Fondssparpläne. Sie erzielen langfristig eine real positive Rendite und somit einen deutlichen Mehrwert.

Welche Möglichkeiten der Geldanlage nutzen Sie aktuell?

Folgendes Beispiel verdeutlicht das:
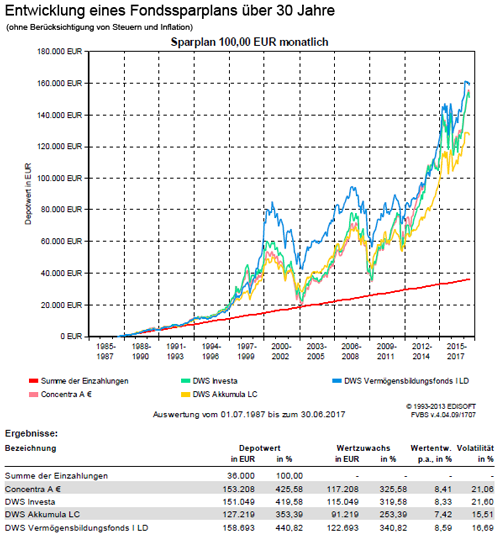
Ein Anleger spart über 30 Jahre monatlich 300,00 Euro mit einer jährlichen Erhöhung von 2 %. Pendelt sich beim Sparbuch langfristig der Zins auf ein durchschnittliches Niveau von beispielsweise 1,5 % pro Jahr ein, hätte er am Ende rund 181.953,00 Euro. Bei einer angenommenen Inflation von 2 % pro Jahr wäre damit allerdings ein zunächst nicht sichtbarer Kaufkraftverlust in Höhe von 7.513,00 Euro verbunden. Wählt der Anleger stattdessen einen auf ihn zugeschnittenen Fondssparplan, entstehen ganz andere Möglichkeiten. Aufgrund der langen Laufzeit kann eine hohe Aktienquote sinnvoll sein. Laut dem deutschen Aktieninstitut lag die durchschnittliche Rendite beim DAX zwischen 1966 und 2016 bei 8,6 % pro Jahr. Einige Aktienmärkte lagen sogar darüber. Ob diese Rendite in den kommenden 30 Jahren wieder erreicht wird, kann nicht vorhergesagt werden. Aber selbst mit einer konservativeren Annahme von beispielsweise 6,5 % pro Jahr würde nach 30 Jahren ein Vermögen von 401.229,00 Euro erreicht. Das ist mit knapp 219.376,00 Euro deutlich mehr als beim Sparbuch. Was aber noch wichtiger ist: Der Anleger erzielt eine real positive Rendite. Beim Sparbuch müsste für den gleichen Endbetrag der Sparplan mit monatlich 660,00 Euro starten, was 360,00 Euro mehr währen. Das allerdings würde die realen Verluste noch weiter nach oben treiben.

Ein Gedankenspiel:
Der Mehrertrag von 219.376,00 Euro in 30 Jahren entspricht unter Berücksichtigung der hier angenommenen Inflation einem heutigen Wert von 119.666,00 Euro. Bei einem Durchschnittsgehalt in Deutschland von rund 1.840,00 Euro netto* bedeutet das: Der Mehrertrag, der durch einen Fondssparplan erreicht wird, entspricht 5,4 durchschnittlichen Jahresgehältern. Fallen die Renditen höher aus, steigt auch dieser Mehrertrag deutlich.

Entwicklung Fondssparplan über 30 Jahre

Fazit:
Zu viele Sparer bringen ihr Geld nach wie vor aufs Sparbuch. Das ist für den langfristigen Vermögensaufbau bzw. die Altersvorsorge kontraproduktiv. Hinzu kommt der nicht sichtbare Verlust durch Inflation – wirtschaftlich ein Super-GAU. Mit einem Sparbuch besteht faktisch keine Möglichkeit, diesen Verlust auszugleichen. Sinnvoller hingegen ist ein gut strukturierter Fondssparplan. Mit ihm lassen sich langfristig sowohl höhere Renditen als auch ein Inflationsschutz erzielen.

wichtiger Hinweis:
Dieser Bericht dient ausschließlich zu Informationszwecken. Die Informationen sind unverbindlich und stellen weder eine Anlageempfehlung oder sonstige Beratung, ein Angebot oder eine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder Finanzinstrumenten dar. Sie ersetzen kein persönliches Beratungsgespräch. Eine Anlageentscheidung bedarf der individuellen Abstimmung auf die persönlichen Verhältnisse und Bedürfnisse des Anlegers. Die dargestellten Informationen, Analysen und Prognosen basieren auf dem Wissensstand und der Markteinschätzung zum Zeitpunkt der Erstellung. Die Daten wurden sorgfältig recherchiert und beruhen auf Quellen, die als zuverlässig gelten. Für die Richtigkeit, Vollständigkeit und Aktualität der Daten sowie das Eintreten von Prognosen wird keine Haftung übernommen. Die frühere Wertentwicklung ist kein verlässlicher Indikator für die künftige Wertentwicklung.
* Quelle: www.statista.de


Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Darauf sollten Paare bei der Altersvorsorge achtenFondssparen – Gelassenheit und Geduld bringt GeldFinanzstrategien für jede Lebensphase

Montag, 7. August 2017

Krankheitskosten bei der Steuererklärung absetzen

Alle Steuerzahler, die Krankheitskosten bei Ihrer Steuererklärung geltend machen, werden nach Anrechnung eines prozentualen Eigenanteils steuerlich entlastet. Nach einem neuen Urteil des Bundesfinanzhofes (BFH) müssen die Finanzämter zukünftig die sogenannte zumutbare Eigenbelastung an Krankheitskosten anders berechen, die jeder selbst zu tragen hat. Durch die bislang angewendete Berechnungsweise wurden Steuerzahler zu hoch belastet, wie der Bundesverband Lohnsteuerhilfevereine (BVL) mitteilt.

Eigenbelastung wird unterschiedlich berechnet
Die zumutbaren Eigenbelastungen für außergewöhnliche Belastungen, zu denen auch die Krankheitskosten zählen, sind individuell unterschiedlich hoch. Je nach Familienstand und Anzahl der Kinder betragen sie zwischen 1 und 7 % der steuerlich relevanten Einkünfte. Für ledige Steuerpflichtige mit jährlichen Einkünften von 15.340,00 Euro sind Ausgaben in Höhe von 5 % zumutbar, was einem Betrag von 767,00 Euro entspricht. Für höhere Einkünfte ab 15.341,00 Euro gelten 6 % als zumutbar, was einem Betrag von 920,00 Euro entspricht. Bereits bei Einkünften von 1,00 Euro über dem Grenzwert sind laut BVL bisher 153,00 Euro weniger als außergewöhnliche Belastungen abziehbar gewesen.

Gesundheitsausgaben in Deutschland nach Leistungsart in den Jahren 2011 bis 2015

Urteil bewirkt geringere Eigenbelastung
In einem Urteil hat der BFH nun entschieden, dass der höhere Prozentsatz (im Beispiel 6 %) nicht für den Gesamtbetrag von 15.341,00 Euro anzuwenden ist, sondern nur auf den Betrag, der den Grenzwert 15.340,00 Euro übersteigt. Damit bleibt es fast für die kompletten Einkünfte bei einer zumutbaren Eigenbelastung von nur 5 %. Laut dem BVL müssen die Finanzämter das Urteil anwenden, sobald es im Bundessteuerblatt veröffentlicht wird. Bis zur Veröffentlichung empfiehlt der BVL, einen Einspruch gegen den Steuerbescheid. Beim Einspruch sollte auf das BFH-Urteil Az.: VI R 75/14 vom 29. März 2017 verwiesen werden. Das Urteil gilt grundsätzlich auch für zurückliegende Jahre, wenn die Steuerbescheide für die betreffenden Jahre noch nicht bestandskräftig sind. Die Steuergesetzgesetzgebung sieht für die Bemessung des zumutbaren Eigenanteils drei Stufen vor. Die Stufe eins gilt für Einkünfte bis 15.340,00 Euro, Stufe zwei bis 51.130,00 Euro und Stufe drei für höhere Einkünfte. Bei dem vom BFH verhandelten Fall erhöhten sich die vom Finanzamt als Abzugsposten anzuerkennenden Krankheitskosten für ein Ehepaar mit zwei Kindern in der Stufe 3 um 664,00 Euro.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Darauf sollten Paare bei der Altersvorsorge achten
Ausgaben für Arbeiten im Garten absetzen
Hilfe bei der Steuererklärung