Dienstag, 21. Juni 2016

Dividendenaktien werden zunehmend attraktiver

Durch die Niedrigzinspolitik der großen Zentralbanken werden Dividendenaktien zunehmend attraktiver. Ein risikoloser Zins existiert nicht mehr. Denn Anleihen mit guter Bonität sind mittlerweile durch negative Renditen gekennzeichnet und in naher Zukunft ist keine Besserung in Sicht. In Zeiten wie diesen können Unternehmen, die Gewinne an ihre Anteilseigner ausschütten, regelmäßige Renditen ermöglichen. Deshalb sprechen Dividendenfonds auch zunehmend Investoren an, die bislang einen Bogen um Aktien gemacht haben.

Dividendenzahlungen der Unternehmen werden noch steigen
Europaweit wird 2016 mit einem Rekordjahr für Dividenden gerechnet. Die Ausschüttungen werden um 3 Prozent höher erwartet als im Vorjahr. Anhand langfristiger Untersuchungen von Aktienentwicklungen machen Dividenden einen großen Teil der Performance aus und konnten Kursverluste zum Teil kompensieren oder zumindest verringern. Obwohl Dividendenzahlungen ausfallen können, sind Unternehmen im eigenen Interesse dazu angehalten, nicht auf Dividenden zu verzichten oder diese im Notfall nur kurzzeitig auszusetzen. Ein längerer Ausfall würde die zukünftigen Erwartungen an das Unternehmen sowie die finanzielle Situation weiterhin verschlechtern. Außerdem trennen sich Investoren tendenziell unwahrscheinlicher von einem ausschüttenden Aktientitel, der auch bei Kursverlusten weiterhin konstante Erträge generiert und Dividenden ausschüttet.

Bei Dividendentiteln auf solide Bilanzen achten
Bei der Suche nach Dividendentiteln spielen solide Bilanzen eine wichtige Rolle. Deshalb konnten in den letzten Jahren Aktien aus dem Europäischen sowie US-Amerikanischen Raum deutlich besser abschneiden als die aus den Emerging Markets. In der aktuellen Zeit sprechen solide Bilanzen der Unternehmen dafür, das nicht nur steigende Unternehmensgewinne, sondern auch das geringere Investitionsvolumen und die daraus resultierenden liquiden Mittel weiterhin Dividenden garantieren.

Für den normalen Anleger eignen sich am besten Investmentfonds
Aufgrund der Charakteristik von Dividendenfonds, können sie in Aufwärts- sowie Abwärtsspiralen ein solider Begleiter sein und in Zeiten anhaltender niedriger Zinsen eine konstante Rendite generieren. Bei Dividendentiteln sollte jedoch beachtet werden, dass sie eben kein vollständiger Ersatz für den risikolosen Zins sind. Die Affäre um Volkwagen hat kürzlich gezeigt, wie schnell eine vermeintlich sichere Dividende gestrichen wird. Deshalb ist es sinnvoll mit Dividendenfonds in ein diversifiziertes Portfolio aus Dividendentiteln zu investieren, um das Rendite-Risikoprofil optimal nutzen zu können.

Dividendenfonds Entwicklung

wichtiger Hinweis:Dieser Bericht dient ausschließlich zu Informationszwecken und die Angaben wurden mit Sorgfalt zusammengestellt. Für die Richtigkeit kann jedoch keine Gewähr übernommen werden. Allein verbindliche Grundlage für den Erwerb von Investmentfondsanteilen sind die jeweiligen Verkaufsprospekte und die jährlichen Rechenschaftsberichte. Diese sind Grundlage für die steuerliche Behandlung der Fondserträge. Die auf Fondsebene anfallenden Kosten (z.B. die Verwaltungsvergütung) wurden berücksichtigt. Die auf Kundenebene anfallenden Kosten (Ausgabeaufschlag und Depotkosten) sind ggfs. nicht berücksichtigt. Bei Fremdwährungen kann die Rendite infolge von Währungsschwankungen steigen oder fallen.
Die Informationen sind unverbindlich und stellen weder eine Anlageempfehlung oder sonstige Beratung, ein Angebot oder eine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder Finanzinstrumenten dar. Sie ersetzen kein persönliches Beratungsgespräch. Eine Anlageentscheidung bedarf der individuellen Abstimmung auf die persönlichen Verhältnisse und Bedürfnisse des Anlegers. Die dargestellten Informationen, Analysen und Prognosen basieren auf dem Wissensstand und der Markteinschätzung zum Zeitpunkt der Erstellung. Für die Richtigkeit, Vollständigkeit und Aktualität der Daten sowie das Eintreten von Prognosen wird keine Haftung übernommen. Die frühere Wertentwicklung ist kein verlässlicher Indikator für die künftige Wertentwicklung.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Die Zinsfalle – eine brillante Analyse
Die Konkurssicherheit von Investmentfonds
Mit regelmäßigem Wertpapiersparen seinem Anlageziel schrittweise näher kommen

Mittwoch, 8. Juni 2016

Was Sie zum Thema Eigenschufa wissen sollten

Das Kaufobjekt ist reserviert und man ist als Finanzierungsinteressent mit dem vom Finanzierungsberater ausgearbeiteten Finanzierungskonzept überzeugt. Die Unterlagen für die Finanzierung liegen dem ausgewählten Finanzierungsinstitut vollständig vor und es folgt die Ablehnung der Finanzierung aufgrund einer negativen Schufa oder eines nicht ausreichenden Hypothekenscores. Da Banken hierzu grundsätzlich keine Auskünfte geben dürfen, liegt es nahe, sich als Betroffener eine Eigenschufa zu besorgen, um der Sache auf den Grund zu gehen.

Was die wenigsten wissenSeit April 2010 muss die Schufa jedem Verbraucher einmal pro Jahr die eigene Auskunft (Selbstauskunft) nach § 34 Bundesdatenschutzgesetz kostenlos zur Verfügung stellen. Diese kann man sich ganz einfach über das auf https://www.meineschufa.de mit dem hinterlegten Bestellformular anfordern. Wichtig beim Bestellen der Datenübersicht ist, das Kreuz an der richtigen Stelle zu setzen, denn nur die ‚Aktuellen Wahrscheinlichkeitswerte‘, die in der Mitte des Formulars ausgewählt werden können, liefern einem Finanzierungsberater Hinweise auf den für die Baufinanzierung wichtigen Hypothekenscore. Die prominent im Kästchen ganz unten platzierte „alternative Bonitätsauskunft“ ist in der Regel nicht notwendig.

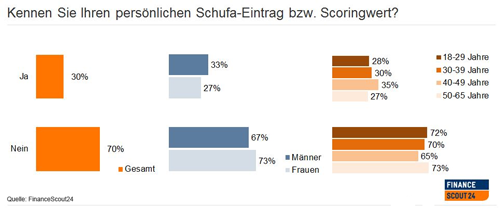
schufaeintrag und scoringwert

Kleinigkeiten können eine große Auswirkung habenSollten aus der Datenübersicht am Ende Einträge zu erkennen sein, die dort unberechtigt geführt werden, sollten Ihre Kunden dringend Kontakt mit dem eintragenden Kreditinstitut aufnehmen. In Bezug auf die persönlichen Daten steht die Schufa direkt als Ansprechpartner zur Verfügung, so kann beispielsweise eine falsch eingetragene Adresse schon Auswirkungen auf die Scorewerte haben und sollte unbedingt korrigiert werden.
Eine häufige Frage, die Finanzierungsinteressenten immer wieder stellen, bezieht sich auf die Fristen der Datenspeicherung bei der Schufa. Die wichtigsten Zeitpunkte sind deshalb in einer kurzen Übersicht zusammengefasst:

Art der InformationLöschungszeitpunkt
Information über Kredite3 Jahre nach Rückzahlung des Kredites
Informationen über Giro- und Kreditkartenkontennach Benachrichtigung der Schufa über die Auflösung des Kontos durch das Kreditinstitut
Kreditanfragen12 Monate nach Anfrage
Kreditkonditionenanfrage (nur für den Verbraucher sichtbar!)12 Monate nach Anfrage
Unstrittig falsche Angabenjederzeit


Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Diese Versicherungen gehören zur Finanzierung
Kauf eines gebrauchten Hauses – Besichtigung, Kaufvertrag, Übergabe
Anschlussfinanzierung – Vergleichen zahlt sich häufig aus

Freitag, 3. Juni 2016

E-Bikes und Pedelecs - Richtig versichert schützt vor unliebsamen Überraschungen

Von den ersten warmen Sonnenstrahlen werden nicht nur Spaziergänger und Biergartenbesucher ins Freie gelockt, sondern viele Fahrradfreunde mit Motor oder ohne Motor. Dabei wird der eine oder andere sich in diesem Jahr vielleicht zum ersten Mal auf sein neu erworbenes E-Bike setzen und den zusätzlichen Antrieb genießen . Doch Vorsicht: Wer künftig stromunterstützt mit dem Fahrrad unterwegs ist, sollte sich Gedanken um den richtigen Versicherungsschutz machen.

Auf die richtige rechtliche Einstufung des Zweirades achten
E-Bikes oder Pedelecs erfordern einen speziellen Versicherungsschutz, denn nicht alle gelten als "Fahrräder“, so der Bund der Versicherten (BdV). Auf den Motor kommt es an. Nur Pedelecs (Pedal Electric Cycle) gelten rechtlich als Fahrräder. Sie haben einen Motor mit maximal 250 Watt Leistung, der sich spätestens bei einer Geschwindigkeit von 25 Stundenkilometern automatisch abschaltet. Ob der Motor den Radler bereits ohne Pedaltritt beim Schieben oder Anfahren unterstützt, ist dabei unwichtig. Mit einem Rad dieser Klasse darf der Fahrer alles, was auch Fahrradfahrer dürfen. Zum Beispiel dürfen Radwege befahren werden und es gibt bei den Pedelecs keine Helmpflicht.

Zahl der versicherten Fahrraddiebstähle

Ganz anders sieht es aus, wenn der Motor mehr Leistung bringt. S-Pedelecs, also schnelle Pedelecs, auch Schweizer Klasse genannt, oder E-Bikes haben stärkere Motoren. Außerdem schalten sie sich meist erst bei höheren Geschwindigkeiten ab. Einige Modelle können bis zu 45 Stundenkilometer schnell fahren. Solche Zweiräder gelten nicht mehr als Fahrrad, sondern als Kleinkraftrad ähnlich einem Mofa.

Auf den richtigen Versicherungsschutz achtenSolche „Renner“ müssen ein Versicherungskennzeichen haben und sind darüber haftpflichtversichert, wie man es beispielsweise vom Mofa kennt. Dagegen reicht für Besitzer von Pedelecs eine private Haftpflichtversicherung aus. Dennoch sollten Sie als stromunterstützender Fahrrad-Fan vorsichtshalber beim Haftpflichtversicherer nachfragen, in wie weit Versicherungsschutz gewährt wird. Es kann bei älteren Verträgen sein, dass dieser Bereich nicht umfassend abgesichert ist. Auch für die Wahl des richtigen Schaden- und Diebstahlschutzes muss klar sein, zu welcher Kategorie ein Elektrorad gehört. Eine Hausratversicherung sichert nur Pedelecs automatisch mit ab. S-Pedelecs und E-Bikes müssen gesondert in die Versicherung aufgenommen werden.

Jetzt einen Fahrradvollkasko-Schutz berechnen und online abschließen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Wann Elektrofahrräder versicherungspflichtig sind
Fahr­rad-Voll­kas­ko­ver­si­che­rung - Der Rundumschutz für das Fahrrad
Start in die Fahrradsaison - Mit dem Rad sicher unterwegs

Dienstag, 31. Mai 2016

Wie sich die IBAN leichter merken lässt

Die IBAN ist seit dem 1. Februar 2016 auch für private Bankkunden Pflicht. Aus einer aktuellen Umfrage des Yougov-Instituts geht hervor, dass nur 24 Prozent der befragten Bundesbürger ihre IBAN für Geld-Überweisungen auswendig kennen. Ursache dafür ist das 22-stellige Zahlenungetüm IBAN (International Bank Account Number). Für viele stellt sich die Frage: Wie soll man sich das 22-stellige Ungetüm bloß merken? Mit diesen einfachen Tipps gelingt es.

Zusammensetzung der IBAN-Kontonummer beachten
Das Einprägen der neuen IBAN-Kontonummer ist gar nicht so schwierig. Denn die neue IBAN-Kontonummer setzt sich überwiegend aus zwei alten Bekannten, der Bankleitzahl und der bisherigen Kontonummer zusammen. Der Unterschied besteht nur darin, dass zuerst die alte Bankleitzahl und dann die alte Kontonummer eingetragen wird. Hinzu kommen lediglich ein Länderkürzel sowie eine zweistellige Prüfzahl, die vor die alte Bankleitzahl eingetragen wird.

Aufbau IBAN-Kontonummer

Eine kurze Hilfestellung
Die internationale IBAN-Kontonummer beginnt immer mit dem zweistelligen Länderkennzeichen. In Deutschland ist dies DE. Danach folgt eine zweistellige individuelle Prüfziffer. Durch diese Angabe hat die Bank die Möglichkeit, eventuelle Schreibfehler oder Zahlendreher bei der restlichen IBAN zu erkennen und dadurch Fehlüberweisungen zu verhindern. Hinter dieser Prüfziffer folgt dann zunächst die bisherige achtstellige Bankleitzahl und dann die bisherige Kontonummer. Dabei ist zu beachten, dass wenn eine Kontonummer weniger als zehn Stellen hat, wird diese linksbündig mit Nullen aufgefüllt. In Deutschland hat die IBAN stets 22 Stellen.

IBAN eines Kontos online nachsehen
Wer nur die alte Bankleitzahl und Kontonummer eines Kontos zur Hand hat, kann mit einem IBAN-Umrechner im Internet, beispielsweise www.iban-rechner.de, die richtige IBAN-Kontonummer aus Bankleitzahl und Kontonummer generieren. Auch der Internetseite der eigenen Bank ist im Regelfall ein IBAN-Umrechner zu finden.

Wie wichtig ist die BIC?Die BIC (Bank Identifier Code), früher auch Swift-Code genannt, müssen Sie sich nicht mehr unbedingt merken. Bei Überweisungen innerhalb anderer EU-/EWR-Staaten und der Schweiz ist dieser seit dem 1. Februar 2016 nicht mehr notwendig. Bei Überweisungen außerhalb des SEPA-Raums ist die BIC weiterhin erforderlich.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
IBAN ante portas: Die internationale Kontonummer goes Europe
Viele zahlen zu viel Kontogebühren für Ihr Girokonto

Abgezockt und kaltgestellt: Wie der deutsche Steuerzahler systematisch ausgeplündert wird

Montag, 23. Mai 2016

KfW-Förderung - Das bringen die Neuerungen 2016

Bei Bauherren und Immobilienkäufern sind KfW-Kredite sehr beliebt. So vergab die Kreditanstalt für Wiederaufbau (KfW) im Jahr 2015 die Summe von 16,5 Milliarden Euro Förderdarlehen an private Immobilienprojekte und damit gegenüber dem Vorjahr 2014 über 2 Milliarden Euro mehr, in dem es 14,3 Milliarden Euro waren. Vor allem das für Bauherren besonders wichtige Programm 153 (Energieeffizient Bauen) wird ab 1. April 2016 noch attraktiver. Die wichtigsten Änderungen sind hier zusammengefasst.

Verdoppelung des Förderhöchstbetrags und längere Zinsbindungen
Da die Energieeinsparverordnung (EnEV) seit 1. Januar dieses Jahres für Neubauten einen nochmals geringeren Primärenergiebedarf verlangt, intensiviert die KfW Bank für Bauherren deutlich die Anreize, bereits beim Neubau in den Umweltschutz zu investieren. So verdoppelt die KfW Bank den Förderhöchstbetrag pro Wohneinheit von 50.000 Euro auf 100.000 Euro. Errichtet ein Bauherr beispielsweise ein Einfamilienhaus mit Einliegerwohnung, kann er ab April 200.000 Euro über das KfW-Programm 153 finanzieren. Dies liegt daran, dass der Förderhöchstbetrag pro Wohneinheit gilt. Da einige Kreditinstitute einen KfW-Kredit nicht als Fremdkapital bewerten, können Darlehensnehmer so unter Umständen sogar ihren Beleihungsauslauf verbessern. Das wiederum senkt die Zinsen beim eigentlichen Immobilienkredit und hilft, die Darlehenslast und die Zinskosten zu reduzieren.

Energiesparmaßnahmen

Längere Zinsfestschreibungszeit
Ein weiterer Vorteil der Neuerung beim Programm 153 ist, dass der Darlehensnehmer bei dem KfW-Anteil die Zinsen künftig bis zu 20 Jahre festschreiben kann. Damit sind jetzt, je nach Sicherheits- und Flexibilitätsbedürfnis, 10- oder eben 20-jährige Zinsbindungen möglich. Unverändert bleibt die hundertprozentige Sondertilgungsmöglichkeit: Die KfW-Darlehen können auch zukünftig jederzeit innerhalb der Zinsbindung vollständig zurückgezahlt werden.

Höhere Anforderungen an die Energieeffizienz
Die höheren Zuwendungen sind allerdings an strengere Vorgaben geknüpft. Da das KfW-Effizienzhaus 70 durch die EnEV ab 2016 zum Standard wird, erhalten Bauherren für einen solchen Neubau künftig keine Unterstützung mehr. Die KfW-Effizienzhäuser 55 sowie 40 bleiben hingegen unverändert bestehen und werden erstmals ergänzt durch das neu geschaffene KfW-Effizienzhaus 40 Plus. Diese Förderstufe gilt für alle Objekte mit mehr Energieeinsparung als ein Energieeffizienzhaus 40.

Satte Tilgungszuschüsse
Neben dem höheren Förderhöchstbetrag und längeren Zinsfestschreibungen profitieren Bauherren weiterhin von direkten Tilgungszuschüssen. Je höher der erreichte Energiestandard ist, desto mehr Geld gibt es von der KfW Bank:
  • Für ein KfW-Effizienzhaus 55 erhalten Bauherren oder Käufer beispielsweise fünf Prozent Tilgungszuschuss. Da sich dieser auf den maximalen Förderhöchstbetrag von 100.000 Euro bezieht, handelt es sich dementsprechend um bis zu 5.000 Euro. Im Beispiel des Einfamilienhauses mit Einliegerwohnung wären es sogar bis zu 10.000 Euro.
  • Für ein KfW-Effizienzhaus 40 bekommen Bauherren oder Käufer zehn Prozent Tilgungszuschuss.
  • Für Objekte, die mehr Energie einsparen als ein Energieeffizienzhaus 40 und somit die Anforderungen an das neu geschaffene KfW-Effizienzhaus 40 Plus erfüllen, winkt ab 1. April 2016 gar ein Tilgungszuschuss von 15 Prozent.
Mehr Informationen finden Sie in der Broschüre der KfW Bank zu den wohnwirtschaftlichen Programmen. Diese Broschüre ist so aufgebaut, dass sie dem Finanzierungsinteressenten die KfW-Förderprodukte themenbezogen kurz und übersichtlich darstellt.

Informieren Sie sich mit der neuen Broschüre. Diese können Sie hier herunterladen:

Boschüre herunterladen

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
KfW Förderung für Ihr Zuhause – informative und kostenlose Tipps
Optimierungspotenzial bei der AnschlussfinanzierungFinanzstrategien für jede Lebensphase

Donnerstag, 19. Mai 2016

Einlagensicherung und Sondervermögen - Sicher ist sicher

Durch den Ausverkauf von Bankaktien hat in der letzten Wochen nicht nur den DAX, sondern auch das Vertrauen in den gesamten europäischen Bankensektor gelitten. Das Thema der Einlagensicherung ist, wie auch schon nach der Lehmann-Pleite, wieder ins Bewusstsein der Sparer zurückgekehrt. Deshalb gibt es hier einen kurzen Überblick über die vorhandenen Sicherungsmechanismen und auch die Sonderrolle von Aktien sowie Investmentfonds werden näher betrachtet.

Innerhalb der Europäischen Union gibt es die BankenabgabeSeit 2010 müssen deutsche Banken bereits ihre Beiträge zum Aufbau eines nationalen Einlagensicherungsfonds leisten. Seit 1. Januar 2015 wurde die so genannte Bankenabgabe auf ganz Europa ausgeweitet und gegenwärtig ist sogar wieder eine Vergemeinschaftung der Sicherung im Gespräch. Doch was bringen mir diese Fallnetze, wenn meine Bank Pleite geht? Die Antwort auf diese Frage kann je nach Anlagestruktur sehr unterschiedlich ausfallen.
Zu den Fallnetzen gehören die Eigenkapitalvorschriften der Banken. Sie sollen Bankenpleiten prinzipiell verhindern. Ebenfalls dazu gehört die gesetzliche Einlagensicherung. Sie garantiert Kundeneinlagen bis zu 100.000 Euro. Der oben genannte Einlagensicherungsfonds der Banken sichert theoretisch noch weit darüber hinaus: derzeit bis zu 20% der Eigenkapitalsumme je Gläubiger einer insolvent gegangenen Bank. Ob dies beim Eintritt aber realisierbar ist, wird von Experten angezweifelt. Bei Volksbanken und Sparkassen tritt an die Stelle des Einlagensicherungsfonds die so genannte Institutssicherung.
Worin das Problem besteht, wird deutlich, wenn man sich die Zahlen einer Großbank als Beispiel betrachtet. Hat eine deutsche Großbank zum Beispiel fünf Millionen Privatkunden, so müsste der Einlagensicherungsfonds bei Insolvenz dieser Bank im Extremfall bis zu 500 Milliarden Euro an Entschädigungssumme zahlen. Zum Vergleich: der Bundeshaushalt hat ein Volumen von ca. 300 Milliarden Euro. Es ist daher mehr als fraglich, ob bei einer Pleite auch einer kleineren Bank wirklich alle Anleger bis zu 100.000 Euro entschädigt werden können, auch wenn dies in der Theorie garantiert wird.

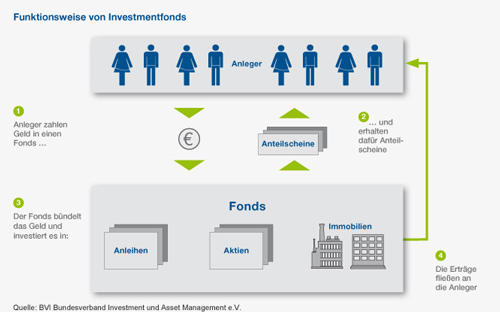
Funktionsweise eines Investmentfonds

Aktien und Investmentfonds unterliegen dem Sondervermögen
Demgegenüber handelt es sich bei Investmentfonds und Einzeltiteln wie Aktien um so genanntes Sondervermögen. Die verwalteten Gelder werden damit nicht direkt von der Fondsgesellschaft gehalten und einer unabhängigen Verwahrstelle zugerechnet. Selbst im Falle der gleichzeitigen Pleite der Gesellschaft und der Depotbank, behalten Anleger ihr gesamtes investiertes Vermögen. Hinzu kommt, dass Fonds in Deutschland der staatlichen Genehmigung und Aufsicht unterliegen. Dadurch ist kaum eine andere Anlageart so sicher und gut überwacht.
Gerade Anleger mit einem Anlagevolumen über 100.000 Euro sollten daher überlegen ihre Einlagen auf mehrere Banken zu verteilen oder durch die Anlage in Investmentfonds und Einzeltiteln vom Sonderstatus dieser Anlageklassen profitieren. Sicher ist sicher.

Leseempfehlungen


Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Das Leben ist zu kurz, um auf steigende Zinsen zu warten!
Ohne Nachjustieren geht nichts
Was ist die Kirchensteuer auf Kapitalerträge?

Donnerstag, 12. Mai 2016

Wertpapier- und Immobilienbesitzer werden reicher

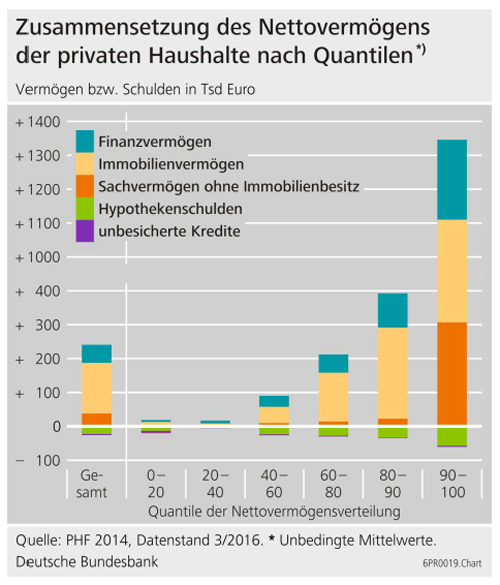
Aus einer aktuellen repräsentativen Studie der Deutschen Bundesbank zur Vermögensentwicklung der deutschen Privathaushalte geht hervor, dass sich Sachwerte lohnen. Aus der Studie ergibt sich, dass die Hälfte aller Deutschen, die in der eigenen Immobilie wohnen, ihr Nettovermögen von 2010 bis 2014 um mehr als 33.500 Euro gesteigert haben. Im Vergleich dazu wurden Mieter mehrheitlich nur um weniger als 1.000 Euro reicher oder mussten sogar Einbußen hinnehmen.

Sachwerte sorgen für VermögenszuwachsAuch wer Aktien oder andere Wertpapiere besaß, baute von 2010 bis 2014 sein Nettovermögen zum Teil kräftig aus. Zwar sank der Anteil derjenigen, die in Aktien oder Fonds investieren, im entsprechenden Zeitraum leicht, doch dafür nahm der Wert der Investitionen zu. So stiegen die Nettovermögen bei der Hälfte der Wertpapierbesitzer um mehr als 38.000 Euro an. Bei den Haushalten ohne Wertpapierbesitz ist das Nettovermögen dagegen um weniger als 2.500 Euro angestiegen oder sogar zurückgegangen.

Studie Bundesbank Vermögensentwicklung der deutschen Privathaushalte

Es wurden 2014 rund 4.500 Privathaushalte für die Untersuchung zu ihren Vermögensverhältnissen befragt. Es ist die zweite Erhebung dieser Art nach 2010/11. Damals hatten rund 3.600 Haushalte teilgenommen. Superreiche Deutsche wurden in der Untersuchung nicht erfasst.
Der Pressebericht zu der Studie kann hier unter www.bundesbank.de nachgelesen werden.
Die Studie "Vermögen und Finanzen privater Haushalte in Deutschland: Ergebnisse der Vermögensbefragung 2014" kann über den folgenden Link als pdf-Datei heruntergeladen werden.

Studie herunterladen
Quelle: Deutsche Bundesbank

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Die Zinsfalle – eine brillante Analyse
Bei der Geldanlage nicht auf Modetrends reinfallen
Mit regelmäßigem Wertpapiersparen seinem Anlageziel schrittweise näher kommen