Sonntag, 28. August 2016

Trotz niedriger Zinsen sollten Baukredite genau geprüft werden

Trotz der historisch niedrigen Zinsen sollten die Baufinanzierungszinsen verglichen, auf ausreichende Sondertilgungsrechte geachtet und staatliche Förderprogramme einbezogen werden. Denn so kann ein Darlehensnehmer sicherstellen, für seine gewünschte Immobilie eine passende und günstige Finanzierung abzuschließen. Dabei sollte darauf geachtet werden, dass man mehrere Baufinanzierungsanbieter und ihre Zinskonditionen genau überprüft. Denn auch in Zeiten niedriger Zinsen zahlt es sich aus, wenn Darlehensnehmer die Zinskonditionen von Darlehensverträgen vergleichen.

Unterschiede bei den Zinskonditionen bis zu 80 Prozent
Die Stiftung Warentest hat in ihrer Finanztest-Ausgabe 3/2016 eine Untersuchung dazu veröffentlicht, wonach teure Anbieter etwa 40 bis 80 Prozent mehr an Zinsen verlangen als die günstigsten Baufinanzierungsanbieter. Die Höhe der Zinsen für ein Immobiliendarlehen wird unter anderem von der Zinsbindungszeit, dem Immobilienwert und dem Eigenkapitalanteil beeinflusst. Beim Vergleichstest wurden die Angebote von mehr als 100 Banken, Versicherern, Vermittlern und Bausparkassen für fünf Finanzierungsfälle analysiert und dabei deutliche Unterschiede festgestellt. Für ein "Musterhaus" mit einem Wert von ca. 400.000 Euro wurde ein Baukredit mit einer Darlehenssumme von 360.000 Euro, einer Zinsbindungszeit von 15 Jahren mit 3 Prozent Tilgung gesucht. Bei diesem Musterfall, in den auch eine flexible Rückzahloption eingebunden wurde, summierte sich der Zinsunterschied zwischen dem günstigsten und teuersten Angebot auf rund 66.500 Euro.

Immobilienkauf Motive

Der Einschluss von Sonderoptionen kann den Baukredit verteuern
Deshalb sollte man bei der Baufinanzierungssuche darauf achten, dass beispielsweise für eine flexible Rückzahlung nicht teuer bezahlt werden muss. Als Darlehensnehmer kann man das Recht auf eine Sondertilgung bei vielen Finanzierungsinstituten mittlerweile kostenlos in Anspruch nehmen. Dabei wird dem Darlehensnehmer üblicherweise 5 Prozent der Darlehenssumme im Jahr als Sondertilgung eingeräumt. Es gibt aber auch Finanzierungsinstitute die 10 Prozent zusätzliche jährliche Tilgung einräumen. Ebenfalls ist es möglich von 5 Prozent Sondertilgung gegen einen Zuschlag auf höhere Prozentsätze zu erhöhen. Dann muss aber wieder auf die Gesamtkosten der Baufinanzierung geachtet werden.

Flexible Vertragsänderungsoptionen und Förderprogramme prüfen
Bei den meisten Baufinanzierungsangeboten ist mittlerweile die Option enthalten, den Tilgungssatz während der Zinsbindungszeit innerhalb einer fest vereinbarten Spanne mehrfach kostenlos zu ändern. Dies kann genutzt werden, um bei eventuellen finanziellen Engpässen die monatliche Belastung zu senken oder auch bei mehr zur Verfügung stehenden Rückzahlungsmitteln, die Tilgungsrate zu erhöhen. Darlehensnehmer können für den Immobilienkauf oder das Bauvorhaben unter bestimmten Voraussetzungen von staatlichen Förderungen profitieren, wie beispielsweise von günstigen Krediten und Wohnförderprogrammen der KfW-Bank. Auch bei den Kommunen und den Bundesländern stehen teilweise individuelle Förderprogramme zur Verfügung. Für den ein oder anderen kann auch Wohn-Riestern eine Option sein.

Bei den meisten Förderprogrammen gilt:
Um die Förderung zu bekommen, muss diese beantragt werden, bevor man mit dem Bau- oder Kaufprojekt startet.

Baugeld im Vergleich

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Verschenken statt vererben
Die Finanzierung für ein Bauprojekt will gut geplant sein
Was Sie zum Thema Eigenschufa wissen sollten

Mittwoch, 24. August 2016

Was passiert nach dem BREXIT: Große Kaufchance oder Beginn einer langen Baisse?

Was vielen vor wenigen Wochen noch undenkbar erschien, ist nun geschehen: Großbritannien verlässt die Europäische Union. Das Ergebnis ist mit 51,89 zu 48,11 Prozent knapp, aber eindeutig. Die Konsequenzen sind weitreichend. Auch wenn man möchte, man kann nicht einfach zur Tagesordnung übergehen. Das Britische Pfund verlor am 24. Juni 2016 10 Prozent, der Euro 3,5 Prozent gegenüber dem US-Dollar. Britische Aktien verzeichneten starke Kurseinbrüche, der Nikkei-Index fiel um 8 Prozent und der DAX eröffnet mehr als 10 Prozent im Minus.

Wie immer an der Börse erst einmal eine Übertreibung und Panikreaktion
Was wir am 24. Juni 2016 erleben mussten war wieder eine Panikreaktion und Übertreibung, da viele Marktteilnehmer auf dem falschen Fuß erwischt worden sind. Es wurde nicht damit gerechnet, dass der Brexit wirklich eintreten würde. Dem gegenüber darf man nicht vergessen, dass man auch mit fallenden Kursen Geld verdienen kann. Und wenn dann dieses Szenario eintritt, fallen die Kurse dadurch besonders schnell. Der anfängliche Schock an den internationalen Kapitalmärkten hat sich jedoch in den ersten Stunden nach Öffnung der Europäischen Börsen schon wieder etwas gelegt. Nach dem die Aktien-Wunden geleckt sind, wird man eine zweite Einschätzung vornehmen. Die britischen Handelsbeziehungen zur EU werden ja nicht über Nacht gekappt. Und in der Zwischenzeit sind die Notenbanken einmal mehr zum Handeln bereit, um Schaden von der Weltwirtschaft und ein Überschwappen auf die Anleihemärkte zu verhindern.

Ergebnis des EU-Referendums in Großbritannien


Wie geht man am besten mit dieser Sondersituation um?
Eine blinde Absicherung oder ein Verkauf von Anlagepositionen nachdem ein solches Ereignis eingetreten ist, ergibt keinen Sinn. Sollten sich die Kurse relativ schnell wieder erholen, bleibt man besser investiert und man partizipiert als Anleger davon. Sollte keine Erholung an den Märkten stattfinden, kann es sinnvoll sein, Trend folgend und bewährt abzusichern bzw. zu verkaufen. Für langfristig orientierte Anleger bieten sich allerdings auch Chancen. Experten erwarten nach dem Brexit-Beschluss eine rasche Erholung der Aktienmärkte. Meiner Einschätzung nach tun Investoren in der aktuellen Situation gut daran, die sich ändernden politischen Gegebenheiten im Zusammenhang mit der finanziellen Repression genau im Auge zu behalten. Letztere war seit Ausbruch der Finanzkrise der stärkste marktbeeinflussende Faktor.

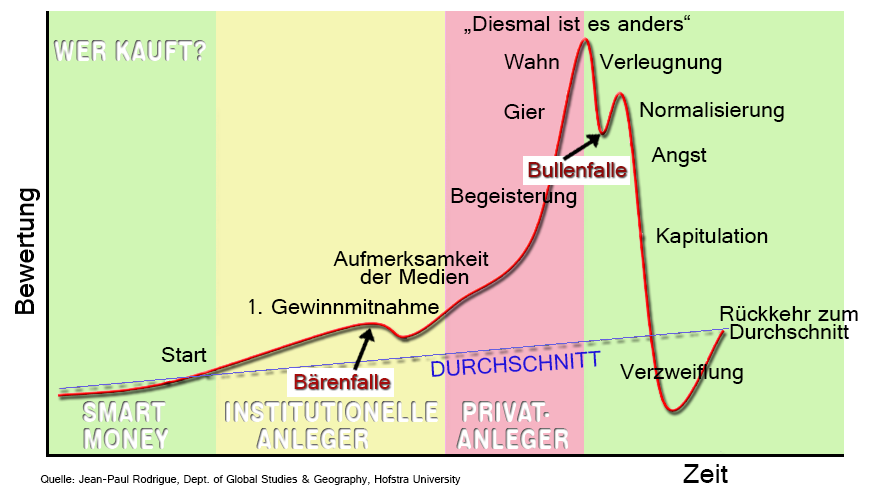
boersenzyklus_mit_marktstimmung_2014_03

Politische Börsen haben kurze Beine
Politische Börsen haben kurze Beine", sagen Börsianer, wenn Wahlen und andere politische Ereignisse die Kurse vorübergehend beeinflussen. Damit meinen sie, dass geopolitische Einflüsse zwar zuweilen heftige Auswirkungen an den Finanzmärkten haben können, diese aber meist von kurzer Dauer sind. Grund: An der Börse zählen langfristige Unternehmensdaten und dabei vor allem die Gewinnentwicklung und Strategie von Unternehmen. Zwar wird ein Brexit Konsequenzen für die politische und wirtschaftliche Entwicklung Großbritanniens und Kontinentaleuropas haben. Auch zeigen Studien, dass in der Vergangenheit Aktienkurse kurz vor wichtigen Abstimmungen häufig nachgaben aufgrund der Unsicherheit an den Märkten. In den Tagen nach einer Entscheidung wurden die Einbußen aber meist schnell wieder wettgemacht. Denn in Zeiten der Globalisierung erwirtschaften viele Unternehmen einen Großteil ihrer Umsätze und Gewinne weltweit. Sie sind weniger abhängig von politischen Vorgängen in einer bestimmten Region.
Sparer sollten deshalb – wie jüngst rund um das britische Referendum oder die spanischen Wahlen – nicht nervös werden und versuchen, den Börsen mit hektischen Käufen und Verkäufen ein Schnippchen zu schlagen, sondern vielmehr eine langfristige Strategie bei ihrer Geldanlage verfolgen. Für den Anlageerfolg ist es entscheidend, dass man als Sparer sein Geld möglichst lange für sich arbeiten lässt und Panikreaktionen vermeidet.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Mit regelmäßigem Wertpapiersparen seinem Anlageziel schrittweise näher kommen
Brexit – Briten stimmen für EU-Austritt
Raus aus der Zinsfalle

Mittwoch, 10. August 2016

Pauschale Anlageregeln taugen nichts

Erfolgreiche Geldanlagen sind komplex und haben mit Pauschallösungen nicht viel zu tun, denn Anleger müssen Ziele, Lebenslage und Risiken genau abwägen. Diese Punkte sind jedoch bei jedem Anleger anders gelagert. Was für den einen eine gute Strategie währe, ist für einen anderen nicht zu empfehlen. Auf jeden Fall gehören für eine Streuung möglichst viele Anlageprodukte ins Portfolio, jedoch ist die Gewichtung bei jedem Anleger individuell vorzunehmen.

Aktien sollten Baustein jeder Investmentstrategie sein
Jedoch ist dieser Baustein nach Anlegertyp kleiner oder größer. Auch als es noch auskömmliche Zinsen auf Spareinlagen und Anleihen gab, war dies schon so. und das ist erst recht so, Seitdem die internationalen Notenbanken die Zinsen mehr oder weniger abgeschafft haben, sollte dies erst recht so sein. Nur wie groß sollte der Baustein Aktie in der Investmentstrategie sein? Hier haben Experten eine Faustregel parat: 100 minus Alter gleich Aktienquote. Einem 20-Jährigen wird eine Aktienquote von 80 Prozent empfohlen und einem 80-Jährigen nur noch 20 Prozent. Dies klingt gut und auch nachvollziehbar, es ist herrlich einfach, zu einfach. Denn diese Faustregel ist großer Unsinn. Die Frage lässt sich nämlich so pauschal nicht beantworten. Denn schließlich sind nicht alle Anleger gleich. Sie haben unterschiedliche Ziele, der Anlagehorizont ist mal länger und mal kürzer und die Risikotoleranz mal größer und mal kleiner.

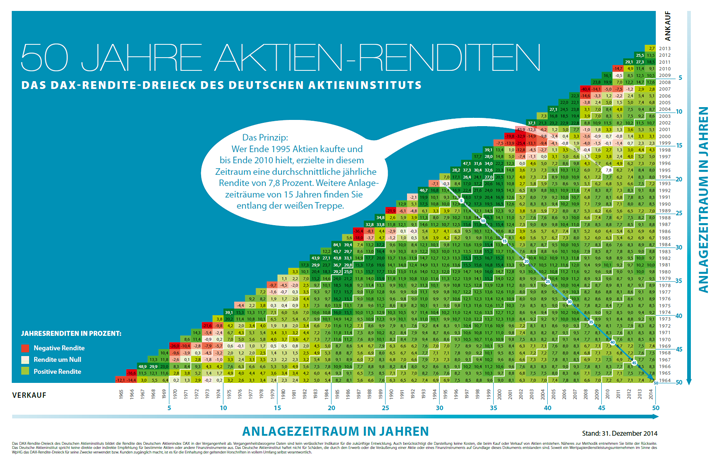
Das DAX-Rendite-Dreieck

Eine Anlage für die Enkel unterscheidet sich vom Eigenkapitalsparen für eine Immobilie
Ziele, Anlagehorizont und Risikotoleranz, all das muss berücksichtigt werden, unabhängig vom jeweiligen Alter. Eine Rentnerin, welche eine auskömmliche gesetzliche Rente oder auch eine ausreichende Zahlung aus einer Lebens- oder Rentenversicherung kassiert, dazu in einem schuldenfreien Eigenheim wohnt und vielleicht noch regelmäßige Einkünfte aus einer vermieteten Immobilie einnimmt, kann ihr Depot durchaus auch im hohen Alter mit reichlich Aktienanteil bestücken. Das Depot kann ja als Anlageziel haben, dass das der Anlagebetrag an die Enkel vererbt werden kann oder soll. Warum dann nicht zu 100 Prozent auf einen Aktienanteil setzen, wenn die Enkel noch jung sind? Dagegen kann „100 minus Alter“ auch mit 30 Jahren ein völlig falscher Plan sein. Denn ein Familienvater, vielleicht noch Alleinverdiener, der zeitnah den Kauf oder Bau einer Immobilie plant, sollte dagegen eine deutlich reduzierte Aktienquote haben. Wenn man aber sehr gut verdient und die eigenen vier Wände mehr oder weniger nebenbei finanziert, der kann unabhängig vom Alter ruhig mehr in Aktien investieren.

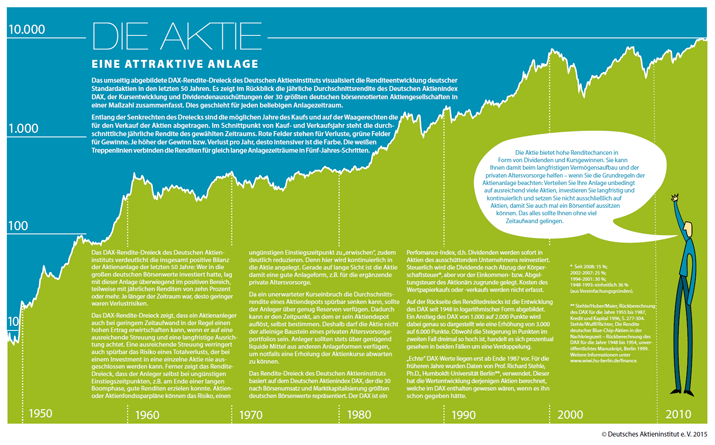
Die Aktie eine attraktive Anlage

Wichtig ist die Lebenssituation
An den beiden Beispielen erkennt man, dass es immer darauf ankommt, welche Ziele ein Anleger mit seinen Anlagen verfolgt. Aber auch die Risikotoleranz des Anlegers ist zu beachten. Wenn die gut situierte Rentnerin risikoscheu ist und bei schwankenden Kursen und der damit schwankenden Erbmasse nicht mehr ruhig schlafen kann, dann ist ein hoher Aktienanteil auch die falsche Wahl. Dann sollte die Aktienquote entsprechend niedriger ausgewählt werden. Gänzlich auf Aktienanlagen zu verzichten ist aber in den seltensten Fällen eine gute Lösung. Denn auch im Ruhestand muss man sich damit auseinandersetzen, dass wir immer älter werden und somit auch unser Anlagehorizont immer länger wird. Da kann es durchaus sinnvoll sein, das Ersparte auch an der Börse arbeiten zu lassen. Wichtig ist, dann man ein bisschen länger über seine Anlagestrategie nachdenkt, denn es geht um Ihre finanzielle Zukunft und das übrigens in jedem Alter.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
So gelingt der Sprung in die eigenen vier Wände
Absolute-Return-Strategien und moderner Multi-Asset-Fonds leicht erklärt
Mit regelmäßigem Wertpapiersparen seinem Anlageziel schrittweise näher kommen

Mittwoch, 3. August 2016

Garantiezins für neue Lebensversicherungen sinkt

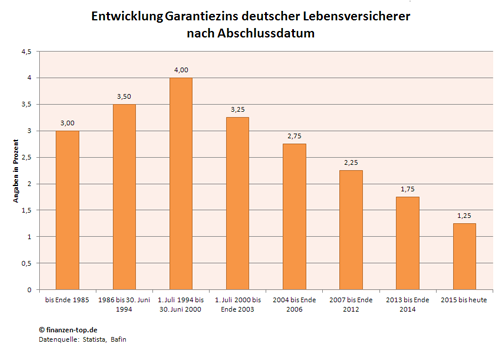
Zum 1. Januar 2017 sinkt der Garantiezins für neue Kapitallebens- und private Rentenversicherungen. Vom Bundesfinanzministerium wurde eine entsprechende Verordnung im Bundesgesetzblatt veröffentlicht. Der Garantiezins beträgt dann nur noch 0,9 Prozent pro Jahr. Zuvor war dieser Anfang 2015 um einen halben Prozentpunkt auf derzeit 1,25 Prozent gesenkt worden.

Eine Ära geht nun doch langsam zu Ende
Im Dezember 2015 wurde noch darüber spektakuliert, dass der Garantiezins ab 2016 ganz abgeschafft werden soll. Noch im gleichen Monat gab es dann eine Rolle Rückwärts , dass der Garantiezins bis mindestens 2018 erhalten bleibt. Nun ca. 6 Monate später kommt zwar nicht das Ende vom Garantiezins, jedoch eine weitere kräftige Reduzierung. Aus dem Bundesfinanzministerium hieß es dazu, dass mit der weiteren Anpassung der vorgegebenen Höchstgrenze für langfristige Zinsversprechen der Versicherungen werde auf die anhaltende Niedrigzinsphase reagiert. Die Anpassung spiegele auch die aktuellen Marktverhältnisse wider.

Garantiezins von Versicherungspolicen deutscher Lebensversicherer nach Abschlussdatum

Finanzministerium kalkuliert konservativer als die Deutsche Aktuarvereinigung (DAV)
Seit 2015 liegt der Garantiezins für Neuverträge bei 1,25 Prozent. Für Altverträge ändert sich nichts.
Das Finanzministerium kalkuliert mit seiner Absenkung auf 0,9 Prozent konservativer als die DAV. Die DAV hatte empfohlen, den Garantiezins für Neuverträge ab 2018 auf 1,0 Prozent zu senken und 2017 den Garantiezins weiter bei 1,25 Prozent zu belassen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Garantiezins bei Lebensversicherungen vor dem Aus
Ist die Inflation tot oder nur vergessen?
Altersvorsorge muss länger reichen – Wir werden viel älter als wir denken

Montag, 1. August 2016

Verschenken statt vererben

In Deutschland besteht laut einer Studie der Postbank mehr als die Hälfte des vererbten Vermögens aus Grund- und Immobilienbesitz. Deshalb sollten Erblasser auch die Vorteile einer Schenkung kennen, denn dann kann man Steuerzahlungen vermeiden. Mehr als 55 Prozent der Deutschen im Alter über 60 Jahren besitzen eine Immobilie. Wer diese später einmal an seine Nachkommen oder auch an andere Begünstigte weitergeben will, sollte sich mit der Möglichkeit einer Schenkung beschäftigen.

Bei Immobilien mit Schenkung den Freibetrag mehrfach nutzen
Der steuerliche Unterschied zwischen einer Erbschaft und einer Schenkung ist nicht sehr groß. Dennoch sollten Immobilienbesitzer die Option einer Schenkung frühzeitig prüfen, um den Erben Forderungen des Finanzamts zu ersparen. Denn bei einer Schenkung kann der gesetzliche Steuerfreibetrag alle zehn Jahre erneut genutzt werden, womit die Steuerlast aufgeteilt werden kann. Dies gilt genauso, wenn der Erbfall zehn Jahre nach der Schenkung eintreten sollte. Eine weitere Möglichkeit besteht darin, die Immobilienvermögen gleich auf die Enkel zu überschreiben. Wer eine Generation überspringt, spart die Erbschaftsteuer einmal komplett.

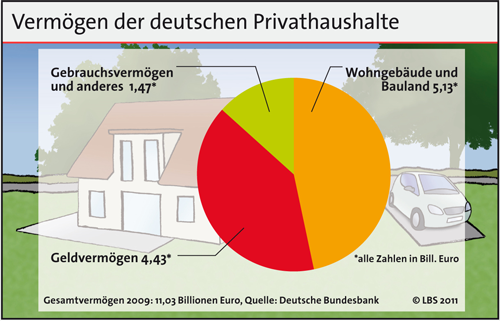
Wohngebäude und Bauland machen fast die Hälfte des Gesamtvermögens der Deutschen aus

Geschenkt oder vererbt 
Für das Finanzamt macht es zunächst keinen Unterschied ob eine Schenkung oder Erbschaft vorliegt, denn bei der Erbschafts- und Schenkungsteuer gelten die gleichen Freibeträge. Die Steuerklassen und die Höhe der Freibeträge kann man sich hier ansehen. Als Eltern kann man eine Immobilie im Wert von bis zu 400.000 Euro steuerfrei an seine Kinder übertragen. Jedoch gibt es hier eine kleine Einschränkung, denn die Wohnfläche darf 200 Quadratmeter nicht überschreiten. Wenn die Wohnfläche größer ist, werden nur die 200 Quadratmeter steuerfrei angerechnet. Der überhängende Quadratmeteranteil wird dann besteuert. Bei Eheleuten und eingetragenen Lebenspartnern gibt es diese Wohnflächeneinschränkung nicht. Vorausgesetzt wird, dass die verschenkte oder vererbte Immobilie zu eigenen Wohnzwecken genutzt wird und den Lebensmittelpunkt darstellt. Sollen Lebensgefährten, entfernte Verwandte oder auch Freunde begünstigt werden, liegt der Freibetrag bei 20.000 Euro. Auch in diesen Fällen bleibt Erblassern durch eine Schenkung immerhin die Möglichkeit, die Vermögensaufteilung stärker in ihrem Sinne zu gestalten. Wichtig ist auch: Liegt kein Testament vor und gibt es mehrere Erben, wird der Nachlass zum gemeinschaftlichen Vermögen der Miterben. Sie bilden dann eine sogenannte Erbengemeinschaft.

Bei einer Schenkung auf Nutzungs- oder Wohnrecht achten
Was einmal verschenkt wurde, ist dann auch weg. Nur in Ausnahmefällen kann man eine Schenkung rückgängig machen, wenn beispielsweise der Schenker daran gehindert wird, von seinem Nutzungsrecht Gebrauch zu machen. Deshalb sollte nicht nur die Steuerseite betrachtet werden, sondern auch auf die Familienverhältnisse geachtet werden. Auf jeden Fall sollte ein Nutzungs- oder Wohnrecht vereinbart werden. Denn das garantiert dem bisherigen Immobilienbesitzer, dass er nach der Schenkung weiter in seinem Haus wohnen kann. Wenn die Immobilie nicht selbst bewohnt wird, kann in der Schenkungsurkunde auch ein Nießbrauchrecht festgehalten werden. Der Schenkende sichert sich dadurch das wirtschaftliche Eigentum an der Immobilie auf Lebenszeit, was auch die Mieteinnahmen mit einschließt. Man kann eine Schenkung auch noch mit weiteren Auflagen verknüpfen, wie beispielsweise die Übernahme von Kosten im Pflegefall. Bei geplanten Schenkungen ist es immer sinnvoll einen Fachmann hinzuziehen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Die selbstgenutzte Immobilie als beliebte Altersvorsorge
Die richtige Tilgung bei der Baufinanzierung hängt vom Lebensalter ab
Entscheidende Lebenssituationen beim Vermögensaufbau

Mittwoch, 13. Juli 2016

Wie lange bleiben die Bauzinsen noch im Keller?

Die Bauzinsen für zehnjährige Immobilienkredite bewegen sich seit gut zwei Monaten nahezu unverändert um 1,35 Prozent. Ursache dafür ist die Zinspolitik des billigen Geldes der Zentralbanken wegen den weltweit verhaltenen Wirtschaftsdaten und niedrigen Inflationsraten. Dadurch kommt es unter anderem zu einer anhaltend hohen Nachfrage nach deutschen Staatsanleihen und damit zu günstigen Zinsen für Immobilienfinanzierungen. Doch wie lange hält das Eldorado für Kreditnehmer an? Die meisten Marktteilnehmer teilen die Meinung, dass in den kommenden Wochen keine grundlegenden Veränderungen zu erwarten sind.

Bauzinsen 10 Jahreskondition im Vergleich zur Inflation

Die EZB setzt weiter auf billiges Geld
So sehr Mario Draghi von der Europäischen Zentralbank (EZB) den Sparern mit seiner Politik des ultrabilligen Geldes das Leben schwer macht, so sehr profitieren in Deutschland Menschen mit Finanzierungsbedarf. Nachdem die EZB am 10. März in einer weiteren historischen Leitzinssenkung diesen auf 0,0 Prozent gesenkt hatte, verdeutlichte die EZB bei ihrer letzten Sitzung weiterhin ihre Entschlossenheit, Konjunktur und damit Inflation anzuheizen, indem sie die Märkte mit Geld flutet. Denn die bisherigen Maßnahmen haben zwar bis heute eine deutliche Rezession abwenden können, dass EZB Ziel einer Inflation von knapp unter 2 Prozent wurde jedoch deutlich verfehlt. Dies zeigen diverse Daten.

Hohe Arbeitslosigkeit statt Konsumlaune
Die Arbeitslosenrate in der Eurozone ist im April 2016 laut Eurostat weiter auf 10,2 Prozent geblieben und damit weiter auf den tiefsten Wert seit August 2011. Von einer Entwarnung auf dem gesamteuropäischen Arbeitsmarkt kann aber gerade in Spanien und Griechenland noch keine Rede sein, wo noch immer bis zu jeder Fünfte ohne Job ist. Auch die Konjunkturdaten schwächeln. Die Industriebetriebe in Frankreich haben ihre Produktion im März unerwartet gedrosselt und auch die amerikanische Wirtschaft konnte sich nicht erholen. Chinas Wirtschaft wuchs im vergangenen Quartal mit 6,7 Prozent so langsam wie seit 25 Jahren nicht mehr. Einige Analysten hatten zwar mit noch schlechteren Daten gerechnet. Eine Euphorie lösen die aktuellen Zahlen dennoch nicht aus, denn den Verbrauchern fehlt weltweit das Vertrauen und das Geld, mit exzessivem Konsum die Teuerung in Gang zu setzen. Die Preise im Euro-Raum stagnieren. Im April lag die Inflationsrate im Jahresvergleich bei -0,2 Prozent und somit noch etwas tiefer als im März. Der leichte Preisanstieg beim Öl seit März hat die Inflation zumindest etwas stabilisiert.

Bauzinsenentwicklung von 2006 bis 2016

Ohne Impulse ist Renditeanstieg unwahrscheinlich
Somit erweist sich die wirtschaftliche Ausgangslage als nahezu unverändert. Dies spiegelt sich an den Anleihemärkten wider, die einen wesentlichen Einfluss auf die Bauzinsen haben. Das Renditeniveau für zehnjährige Bundesanleihen bleibt gering und bewegt sich innerhalb vertrauter Bandbreiten zwischen 0,1 und 0,3 Prozent. Ein Ausbruch der Rendite nach oben wird aktuell von vielen Marktteilnehmern als unwahrscheinlich angesehen. Dafür erweist sich das Wachstum der Weltwirtschaft als zu moderat und die Geldpolitik der Europäischen Zentralbank (EZB) als zu expansiv. Manch ein Experte hält kurzfristig sogar noch niedrige Renditen und damit noch günstigere Konditionen beim Baugeld für möglich. Langfristig rechnen Kreditgeber mit gleichbleibenden Zinsen. Es fehlt an klaren Impulsen. Die könnten etwa von den USA ausgehen, wenn die dortige Notenbank ihre Zinsanhebungen wieder aufnimmt. Doch solange die Konjunkturdaten nicht langanhaltend ins Positive drehen, werden die Zentralbanken die Liquidität hoch halten. Baugeld wird somit vorerst günstig bleiben, jedoch können die Zinskonditionen etwas zulegen. Um sich dagegen zu schützen ist die Forward-Darlehen-Strategie zu empfehlen.

mehr Informationen zur Forward-Darlehen-Strategie

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Bei einer Baufinanzierungsplanung auch an die Absicherung der Arbeitskraft denken
Musterbrief für die vorzeitige Kündigung eines Darlehens
Diese Versicherungen gehören zur Finanzierung

Montag, 4. Juli 2016

So gelingt der Sprung in die eigenen vier Wände

Für die meisten Menschen ist die größte und wichtigste Investition ihres Lebens ein eigenes Dach über dem Kopf. Gerade Familien mit Kindern möchten gerne Sicherheit in Form einer eigenen Immobilie hinterlassen und nehmen daher eine oft viele Jahre währende finanzielle Belastung in Kauf, die mit dem Erwerb einer Immobilie einher geht. Das Projekt "eigens Dach" beginnt aber nicht erst, wenn die Bagger anrollen. Die Weichen über die Machbarkeit werden schon viele Jahre vorher gestellt, denn beim Eigenheim die Regel: Erst Hunderter auf Hunderter, dann Stein auf Stein, schließlich Tausender auf Tausender.

Wichtig ist die frühzeitige Vermögensbildung
Den meisten Menschen wird nicht in die Wiege gelegt, über genügend Eigenkapital zu verfügen, um sich den Traum vom Eigenheim einfach so erfüllen zu können. Auch Bausparverträge und dergleichen reichen meist nicht aus, um wenigstens eine solide Teilfinanzierung zu ermöglichen. Das Fundament für eine solide Finanzierung besteht aus einem ausreichendem Eigenkapitalstock. Generell sollten etwa 20 bis 30 Prozent der Kauf- oder Bausumme bei Vertragsunterzeichnung vorhanden sein, damit die eigenen vier Wände auf tragfähigen Füßen stehen. Es ist daher wichtig, bereits in jungen Lebensjahren, etwa nach Abschluss der Ausbildung oder des Studiums, damit zu beginnen, sich einen Vermögenswert aufzubauen. Dieser kann dann für das eigene Heim verwendet werden.

Anlageformen zum Eigenkapitalaufbau
Es gibt für die richtige Sparform kein Patentrezept. Wichtig ist jedoch, dass das Geld zum Eigentumserwerb verfügbar ist. Sparkonten, Tagesgeld und Festgelder kommen nur kurzfristig infrage. Auch ein Bausparvertrag ist nur begrenzt sinnvoll, denn auch hier gibt es kaum ausreichende Zinsen auf das Guthaben. Um aber staatliche Förderungen wie die Arbeitnehmersparzulage oder die Wohnungsbauprämie zu nutzen, ist der Bausparvertrag mit der richtig gewählten Bausparsumme ein passender Baustein beim Eigenkapitalaufbau.

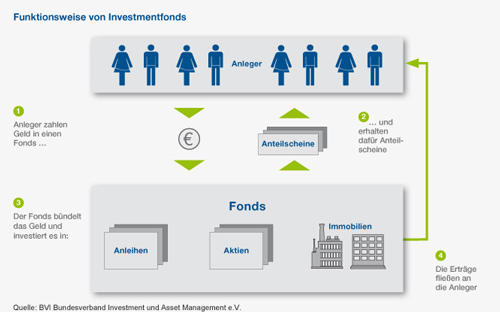
Funktionsweise eines Investmentfonds

Am sinnvollsten ist ein zum Anlagehorizont passender Investmentfonds, auch Fondssparplan genannt. Dies beginnt bei Rentenfonds, geht über Mischfonds, offenen Immobilienfonds bis hin zu Aktienfonds. Hier kann man passend zur Risikoneigung mit einem monatlichen Betrag ab 25,00 Euro flexibel sparen. Der monatliche Beitrag kann jederzeit erhöht werden oder bei finanziellen Engpässen auch einmal ausgesetzt werden. Zusätzlich kann mit unregelmäßigen Zuzahlungen, beispielweise bei einer Weihnachtsgeldzahlung oder ähnlichem, der Anspartopf schneller gefüllt werden. Wichtig ist es auf jeden Fall, so früh wie möglich zu beginnen, um den Zinseszinseffekt optimal zu nutzen.

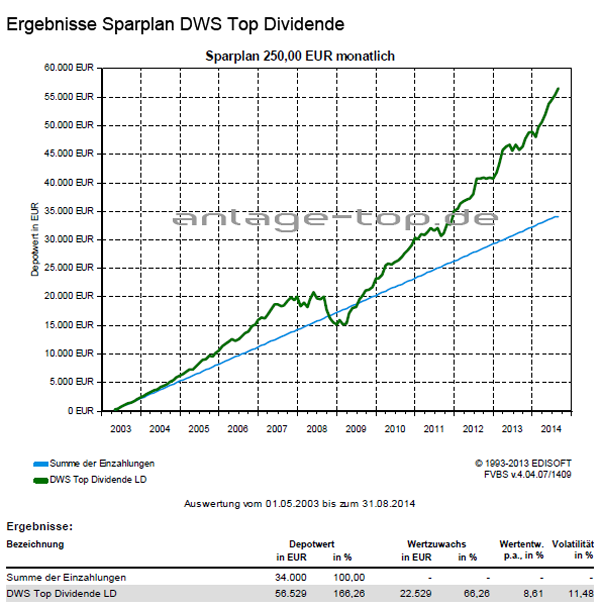
 DWS Top Dividende Sparplan

wichtiger Hinweis:
Dieser Chart dient ausschließlich zu Informationszwecken. Die Informationen sind unverbindlich und stellen weder eine Anlageempfehlung oder sonstige Beratung, ein Angebot oder eine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder Finanzinstrumenten dar. Sie ersetzen kein persönliches Beratungsgespräch. Eine Anlageentscheidung bedarf der individuellen Abstimmung auf die persönlichen Verhältnisse und Bedürfnisse des Anlegers. Die dargestellten Informationen, Analysen und Prognosen basieren auf dem Wissensstand und der Markteinschätzung zum Zeitpunkt der Erstellung. Die Daten wurden sorgfältig recherchiert und beruhen auf Quellen, die als zuverlässig gelten. Für die Richtigkeit, Vollständigkeit und Aktualität der Daten sowie das Eintreten von Prognosen wird keine Haftung übernommen. Die frühere Wertentwicklung ist kein verlässlicher Indikator für die künftige Wertentwicklung.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Mit staatlichen Zuschüssen das Sparen erleichtern
Sparpläne optimieren und Mehrrendite sichern
Finanzplanung für die Verwirklichung von finanziellen Zielen