Mittwoch, 20. März 2024

Versicherungsbeiträge - Ist eine jährliche oder monatliche Zahlung günstiger?

 Die meisten Versicherten zahlen ihre Versicherungsbeiträge in monatlichen Teilzahlungen. Dabei ist es auch immer möglich, eine jährliche Zahlungsweise zu vereinbaren. Diese ist in der Regel sogar günstiger, was leider nur die wenigsten wissen. Versicherungstechnisch handelt es sich auch nicht um einen Rabatt, den Beitragszahler für eine jährliche Zahlweise erhalten, sondern es ist genau andersherum: Die Versicherungsunternehmen erheben für eine unterjährige Zahlweise einen Zuschlag, da sie bereits mit Vertragsbeginn die volle Leistung zur Verfügung stellen. In diesem Artikel sollen die Vor- und Nachteile der verschiedenen Zahlweisen betrachtet werden.

Die wichtigsten Fakten zur Beitragszahlung

Für die meisten Versicherungen können die Beiträge jährlich, halbjährlich, vierteljährlich oder monatlich gezahlt werden:

  • bei Sachversicherungen ist bei den meisten Versicherern eine jährliche Zahlung immer günstiger
  • bei Personenversicherungen kommt es auf den einzelnen Vertrag an

Wie man die Versicherungsbeiträge bezahlt - ob jeden Monat etwas vom Konto abgeht oder man alles in einem Schwung für das ganze Jahr zahlt - ist jedoch auch eine sehr individuelle Entscheidung. Gerade wenn ein großer Geldbetrag abgebucht wird, kann dies die Haushaltskasse ziemlich strapazieren. Doch am Ende spart die jährliche Zahlweise meistens bares Geld und mit der richtigen Finanzplanung sowie ein wenig zeitlichen Vorlauf kann die einmalige Belastung abgefedert werden

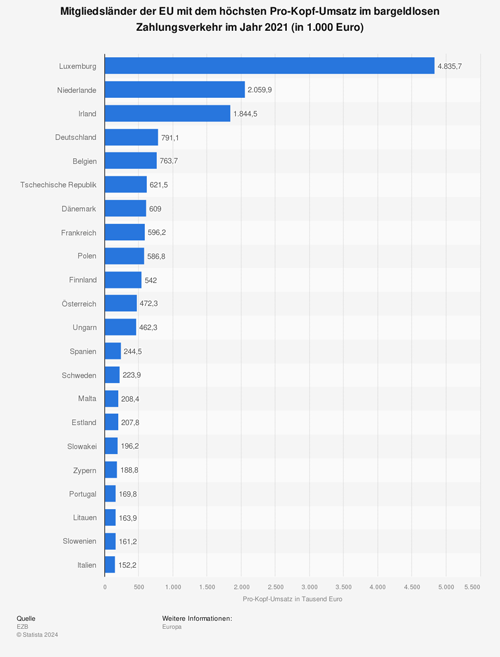
Mitgliedsländer der EU mit dem höchsten Pro-Kopf-Umsatz im bargeldlosen Zahlungsverkehr im Jahr 2021

Sachversicherungen sollten möglichst immer einmal im Jahr bezahlt werden

Bei Sachversicherungen wie:

  • Haftpflichtversicherung
  • Hausratversicherung
  • Rechtsschutzversicherung
  • Autoversicherung
  • Gebäudeversicherung
  • Unfallversicherung

ist eine jährliche Zahlung in den meisten Fällen günstiger. Die Kündigungsfristen verändern sich bei Sachversicherungen durch eine Umstellung der Zahlungsweise nicht.

Personenversicherung - Monatliche Zahlung sorgt für höhere Beiträge, bietet aber auch größere Flexibilität

Bei Personenversicherungen wie:

  • Lebensversicherung
  • Rentenversicherung
  • Risikolebensversicherung
  • Berufsunfähigkeitsversicherung
  • Grundfähigkeitsversicherungen
  • Krankenversicherungen

ist eine jährliche Zahlung in den meisten Fällen günstiger. Allerdings schränkt sich dadurch die Flexibilität ein, um bspw. den Beitrag/Versicherungssumme anzupassen oder den Vertrag zu kündigen. Durch die Umstellung auf eine jährliche Zahlungsweise verlängert sich die Kündigungsfrist oder Möglichkeit von Leistungsanpassungen eines Vertrages, denn diese können nur noch zur nächsten Beitragsfälligkeit vorgenommen werden. Dies sollte beachtet werden, wenn über eine Umstellung nachgedacht wird.

Bei fondsgebundenen Produkten mit einem großen Sparanteil ist hingegen eine monatliche Zahlung zu empfehlen. Denn nur so kann flexibel und kurzfristig auf Kursveränderungen an den Finanzmärkten reagiert und durch den regelmäßigen Kauf von Anteilen den Coast-Average-Effekt genutzt werden.

Eine Umstellung der vereinbarten jährlichen Zahlweise des Beitrages auf einen anderen Rhythmus ist normalerweise jederzeit zur nächsten Beitragsfälligkeit möglich.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

ELTIF 2.0 – Neue Möglichkeiten für Kapitalanleger bei der Diversifikation des Portfolios
Erst- und Anschlussfinanzierung - Was ist dafür wichtig
Versicherungen kündigen – Tipps zu Fristen, Formulierungen und auf was man sonst noch achten sollte

Bildnachweis

Dienstag, 5. März 2024

Haftpflichtversicherung - Ab wann muss man sich selbst versichern

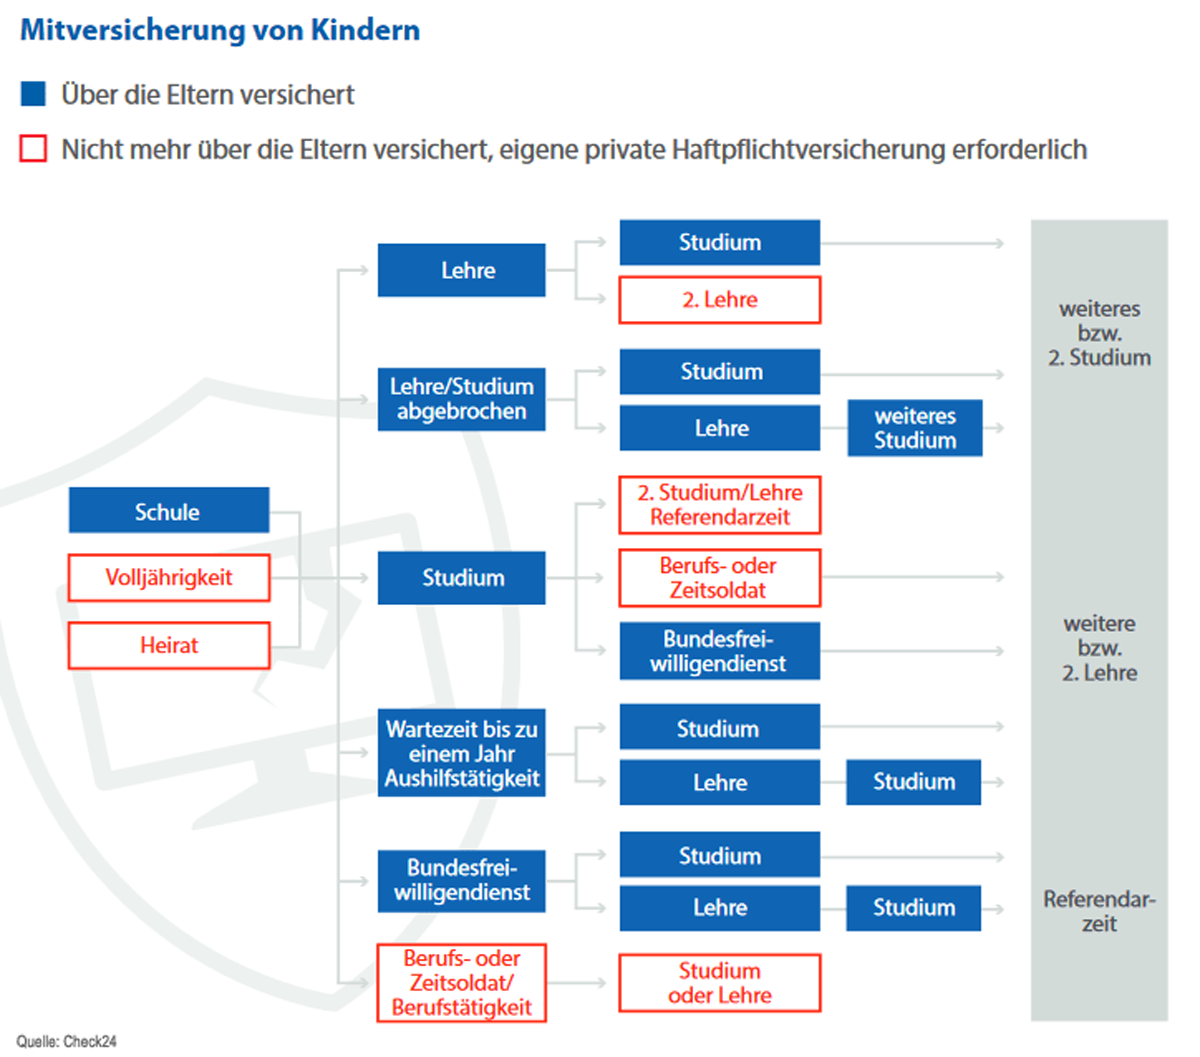
 Endlich 18 – und unabhängig! Da gibt es natürlich interessantere Dinge, als sich über eine eigene Versicherung den Kopf zu zerbrechen. Im Regelfall machen dies dann die Eltern und oft wird die Frage gestellt, wie lange Kinder noch über die Privathaftpflicht der Familie versichert sind. Denn mit der Volljährigkeit ist eine Person selbst haftbar. Dennoch sind junge Erwachsene häufig noch über die Haftpflichtversicherung ihrer Eltern mitversichert. Voraussetzungen sind beispielsweise der gemeinsame Wohnsitz und ob das Kind noch in der Ausbildung ist.

Wie lange sind Kinder ab 18 in der Familien­haft­pflicht der Eltern mitversichert?

Über die elterliche Haft­pflicht­versicherung sind volljährige Kinder dann geschützt, wenn eine Schul- oder Berufs­ausbildung absol­viert wird. Gewöhnlich endet die Mit­versicherung nach dem Ende der Erstausbildung, mit der Ausübung eines eigenen Berufes.

Versicherungsschutz Haftpflicht für Kinder

Voraussetzungen für die Mitversicherung volljähriger Kinder über die Familienhaftpflichtversicherung sind:

  • Das Kind ist noch in seiner Schul- und Berufsausbildung. Es lebt nicht im elterlichen Haushalt, sondern zum Beispiel in einer eigenen Wohnung oder in einer WG
  • Das Kind lebt im elterlichen Haushalt und wählt diesen als Erstwohnsitz. Der Versicherungsschutz bleibt dann auch nach Schul- und Berufsausbildung oder nach dem Studium bestehen – unabhängig vom Alter.
  • Das Kind ist Student, lebt aber nicht mehr im elterlichen Haushalt. Eine eigene Haftpflichtversicherung für Studenten ist in der Regel nicht nötig.

Je nach Versicherer kann es aber auch Unterschiede, bzw. andere Regelungen geben. Deshalb sollte man sich immer mit seinem Haftpflichtversicherer in Verbindung setzen, die Gegebenheiten mitteilen und sich dann schriftlich bestätigen lassen, welche Verfahrensweisen möglich sind.

Wann benötigen Kinder eine eigene Haftpflichtversicherung?

Kinder, die nicht mehr im elterlichen Haushalt wohnen und das erste Mal einer eigenen beruflichen Tätigkeit nachgehen, sind nicht mehr über die Familienhaftpflicht geschützt. Üblicherweise ist dies im Anschluss an die Ausbildung oder das Studium der Fall.

Verlässt das Kind die häusliche Gemeinschaft, besteht der Versicherungsschutz bei den meisten Familienhaftpflichtversicherungen bis zum Ende des laufenden Versicherungsjahres weiter. Aber Achtung:  Jeder Versicherer hat hier auch wieder seine eigenen Klauseln und Bedingungen. Deshalb ist eine Rücksprache mit seiner Haftpflichtversicherung angeraten.

Fallstricke aus der Praxis zur Privathaftpflicht

Da es heute immer häufiger vorkommt, dass nicht gleich nach der Schule eine berufliche Ausbildung gestartet wird, sollte immer die Rücksprache mit dem Haftpflichtversicherer gesucht werden. Häufig wird ein Praktikum gemacht, um herauszufinden, ob die Ausbildungsrichtung einem wirklich liegt. Für manche Studienplätze sind oftmals mehrere Praktika angeraten. In diesen Fällen sollte dem Versicherer mitgeteilt werden, dass diese themenbezogen zum Studium durchgeführt werden und somit auch zur Ausbildung zählen.

Manchmal kann es auch sein, dass der Beginn des Studiums wegen Wartezeiten erst in 2 Jahren möglich ist und das Kind in dieser Zeit jobbt. Nun gibt es aber Versicherer, die in ihren Bedingungen stehen haben, dass zwischen Abiturabschluss und Studiumbeginn nicht mehr als 12 Monate liegen dürfen. Damit wäre der Haftpflichtschutz über die Familienversicherung erloschen. Bei Kenntnis der Hintergründe, sind Versicherer durch aus bereit, Einzelfalllösungen im Rahmen der Familienhaftpflichtversicherung anzubieten.

Es gibt aber auch berufliche Ausbildungen, die jedoch nicht zu den Ausbildungsberufen zählen. Dabei handelt es sich um Ausbildungen, welche im Regelfall nach einer abgeschlossenen Berufsausbildung als Zweitausbildung durchgeführt werden. Unter gewissen Rahmenbedingungen kann dies aber auch als erste Ausbildung nach der Schule gemacht werden. Da es sich aber um keinen Ausbildungsberuf handelt, endet die Familienversicherung in diesem Fall, obwohl noch kein Berufsabschluss vorliegt. In dieser Situation kann der Haftpflichtschutz nur über einen eigenen Vertrag geregelt werden.

Mit Eigeninitiative kann Beitrag gespart werden

Die Klärung des Versicherungsschutzes mit den Versicherern bei unterschiedlichsten Gegebenheiten hat gezeigt, dass nicht alles in den Vertragsbedingungen klar geregelt werden kann. Die meisten serviceorientierten Versicherungsunternehmen sind immer bereit, nach individuellen Lösungen zu suchen, damit das Kind weiterhin in der Familienversicherung geschützt ist. Bekommt man dennoch eine Ablehnung der Mitversicherung innerhalb der Familienversicherung, kann mit einem im Regelfall  günstigen Singlevertrag der erforderliche Versicherungsschutz hergestellt werden, den eine Private Haftpflicht ist für jeden ein MUSS.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Renaissance der Zinspapiere – Wird 2024 das „Jahr der Anleihe“?
Was ist wichtig beim Start ins Berufsleben
Stromanbieter beim Umzug ummelden und mitnehmen oder besser wechseln?

Bildnachweis

Freitag, 5. Januar 2024

Steigerung der Beitragsbemessungsgrenze 2024 für die Sozialversicherung

 Durch die Sozialversicherungs-Rechengrößenverordnung werden die Werte in der Sozialversicherung festgelegt, welche für die Berechnung der Beiträge in der Krankenversicherung sowie der Pflege-, Renten- und Arbeitslosenversicherung gelten. Diese Werte werden jedes Jahr vom Bundestag neu berechnet und bedürfen der Zustimmung des Bundesrates.

Anhebung der Höchstsätze zur Kranken- und Pflegeversicherung 2024

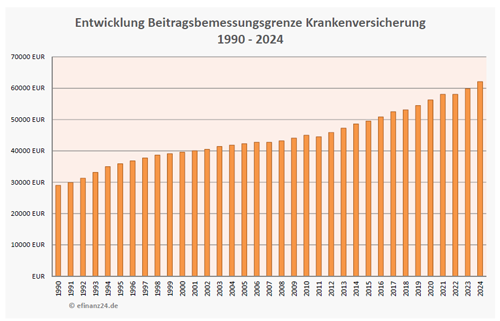
Bei der Kranken- und Pflegeversicherung ist die Beitragsbemessungsgrenze für das Jahr 2024 angestiegen. Eine bundesweite Anhebung um jährlich 2.250,00 Euro ab dem 1. Januar 2024 sorgt dafür, dass die jährliche Höhe der Beitragsbemessungsgrenze nun bei 62.100,00 Euro liegt. Ebenso erhöht sich auch die monatliche Versicherungspflicht-Grenze für einen Wechsel von der gesetzlichen Krankenkasse zu einer privaten Krankenversicherung auf 5.775,00 Euro, beziehungsweise jährlich 69.300,00 Euro. Der Beitragssatz zur gesetzlichen Krankenversicherung bleibt unverändert bei 14,6 Prozent, wobei die Krankenkassen zusätzlich individuelle einkommensabhängige Zusatzbeiträge erheben dürfen.

Anhebung der Höchstsätze zur Rentenversicherung 2024

Bei der Rentenversicherung ist die Beitragsbemessungsgrenze ebenfalls angestiegen. Hier unterscheiden sich die zu entrichtenden Beiträge zwischen Ost und West. In den alten Bundesländern steigt sie jährlich um 3.000,00 Euro auf nun 90.600,00 Euro an. In den neuen Bundesländern steigt sie jährlich um 4.200,00 Euro auf nun 89.400,00 Euro an. Damit steigen die Abgaben für die Rentenversicherung für Arbeitnehmerinnen und Arbeitnehmer auch an.

Entwicklung Beitragsbemessungsgrenze Krankenversicherung 1990 - 2024

Anhebung der Höchstsätze zur Arbeitslosenversicherung 2024

Auch in der Arbeitslosenversicherung gibt es eine Erhöhung der Beitragsbemessungsgrenze. Hier unterscheiden sich die zu entrichtenden Beiträge auch zwischen Ost und West. In den alten Bundesländern erfolgt eine Anhebung um jährlich 3.000,00 Euro auf 90.600,00 Euro, in den neuen Bundesländern hingegen um 4.200,00 Euro auf 89.400,00 Euro jährlich.

Mehrkosten wirken sich auf das Einkommen im Jahr 2024 aus

Je nach Einkommen, Bundesland und Krankenkasse sorgen die neuen Sozialversicherungswerte dafür, wie viel den Arbeitnehmerinnen und Arbeitnehmern 2024 netto vom monatlichen Bruttolohn bleibt. Dem Bürger bleibt letztendlich weniger Geld zum Leben, da eine gleichzeitige Erhöhung des Einkommens nicht in der gleichen Höhe erfolgt.

Übersicht der aktuellen Sozialversicherungswerte

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Schneeräumpflicht: Was bei Schnee und Eis zu beachten ist
Die Long-Short-Strategie sorgt für eine Unabhängigkeit von der Marktentwicklung
Stromanbieter beim Umzug ummelden und mitnehmen oder besser wechseln?

Bildnachweis

Mittwoch, 27. September 2023

Beitragsbemessungsgrenze (BBG) und Jahresarbeitsentgeltgrenze (JAEG) - Was ist der Unterschied und warum entstehen für Besserverdiener bei Anhebungen Mehrausgaben

 Wenn es um die Beiträge und Ausgaben der gesetzlichen Krankenversicherung geht, fallen in den Diskussionen immer wieder zwei Begriffe: Beitragsbemessungsgrenze (BBG) und Jahresarbeitsentgeltgrenze (JAEG). Diese werden jährlich zum Ende des Jahres für das kommende Jahr vom Bundeskabinett neu festgelegt. Häufig werden sie verwechselt oder gleichgesetzt.

Geplant ist aber schon, dass die Beitragsbemessungsgrenzen für die Sozialversicherungen im kommenden Jahr kräftig steigen werden. Grund dafür ist ein deutliches Plus bei den Löhnen und auf Besserverdiener kommen so Mehrausgaben zu. In diesem Beitrag werden die Begriffe erläutert und es wird noch ein Blick auf die Bezugsgrößen sowie auf die politische Diskussion rund um BBG und JAEG gelegt.

Beitragsbemessungsgrenze, Jahresarbeitsentgeltgrenze und Bezugsgröße

Was verbirgt sich hinter den Definitionen:

  • Die Beitragsbemessungsgrenze (BBG) ist die Einkommenshöhe (brutto), auf die höchstens Beiträge zur Krankenversicherung berechnet werden.
  • Die Jahresarbeitsentgeltgrenze (JAEG), auch Versicherungspflichtgrenze genannt, entscheidet bei Arbeitnehmern anhand vergangener Brutto-Jahresgehälter, ob ein Wechsel in die private Krankenvollversicherung überhaupt möglich ist.
  • Die Bezugsgröße ist eine Rechengröße. Sie orientiert sich an dem durchschnittlichen Arbeitsentgelt aller Rentenversicherten des vorvergangenen Jahres.

Die Bezugsgröße wird derzeit für die alten und neuen Bundesländer immer noch getrennt errechnet. Beitragsbemessungsgrenze und Jahresarbeitsentgeltgrenze werden von der Bundesregierung festgelegt.
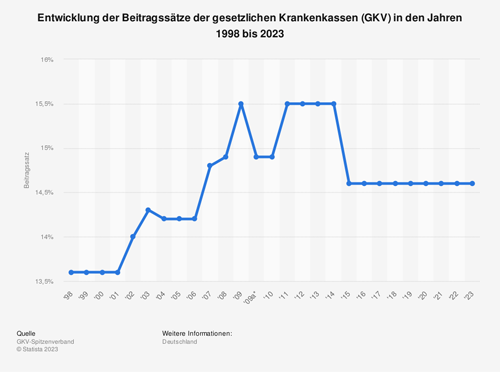
Versicherungspflichtgrenze in der gesetzlichen Krankenversicherung (GKV) bis 2023

Beitragsbemessungsgrenze und Jahresarbeitsentgeltgrenze im Fokus - Sie dienen indirekt zur Erhöhung der Einnahmen der gesetzlichen KV

Die gesetzlichen Krankenkassen werden von der demografischen Entwicklung besonders getroffen und geraten immer mehr unter Druck. Denn im Verhältnis zu jüngeren Mitgliedern, die hohe Beiträge zahlen und wenig Leistungen abrufen, steigt der Anteil älterer Versicherter dramatisch. Die ehemaligen Babyboomer, die geburtenstarken Jahrgänge des letzten Jahrhunderts, sind älter geworden und gehen allmählich in den Ruhestand.

Ältere Versicherte verursachen höhere Kosten und zahlen als Rentner weniger Beiträge. Ein Doppeleffekt, der die Konten der gesetzlichen Kassen hart trifft. Das Defizit wird immer größer. Derzeit diskutiert die Bundesregierung, was getan werden kann. Unter anderem wird erwogen, zur Stärkung der gesetzlichen Krankenkasse (GKV) die Beitragsbemessungsgrenze (BBG) und/oder die Jahresarbeitsentgeltgrenze (JAEG) anzuheben.

Die Beitragszahlungen bestehen nicht in unbegrenzter Höhe - Beitragsbemessungsgrenze bildet Deckel

Die Beiträge zur gesetzlichen Krankenkasse werden prozentual vom Einkommen berechnet. Arbeitnehmer teilen sich die Beiträge mit ihrem Arbeitgeber. Doch wird dafür nicht das Einkommen in unbegrenzter Höhe herangezogen, sondern nur bis zur Beitragsbemessungsgrenze.

Die BBG für das aktuelle Jahr 2023 liegt bei:

  • 59.850,00 EUR jährlich bzw./oder
  •   4.987,50 EUR im Monat

Beitragsbemessungsgrenze mit Jahresarbeitsentgeltgrenze gleichsetzen? - Die Gedankenspiele der aktuellen Bundesregierung

Um der angespannten Finanzlage der gesetzlichen Krankenkassen zu begegnen, hat die Bundesregierung nur wenige Möglichkeiten.

  • Es kann der Leistungskatalog gekürzt werden, was unpopulär ist.
  • Der Steuerzuschuss kann erhöht werden, was angesichts vieler anderer staatlicher Aufgaben nur begrenzt möglich ist.
  • Bleibt noch der Beitragssatz. Diesen anzuheben würde alle Versicherten treffen.

Derzeit denken insbesondere Politiker der SPD und der Grünen darüber nach, die Beitragsbemessungsgrenze anzuheben. Das würde bedeuten, dass Arbeitnehmer, die mehr als 4.987,50 EUR im Monat verdienen, mehr Beiträge bezahlen müssten. Zusammen mit ihrem Arbeitgeber, versteht sich.

Diskutiert wird, die BBG mit der Versicherungspflichtgrenze für die gesetzliche Rentenversicherung gleichzusetzen. Also GKV-Beiträge auf bis zu 7.300,00 EUR zu zahlen. In der Folge würde das zwar zu Mehreinnahmen der GKV führen, doch die Gegner solcher Überlegungen argumentieren, dass dadurch die Wirtschaft zusätzlich belastet würde. Besonders in dem gerade besonders sensiblen Segment der gut ausgebildeten Fachkräfte. Ausländische Arbeitnehmerinnen und Arbeitnehmer würden sich womöglich in anderen Ländern bewerben.
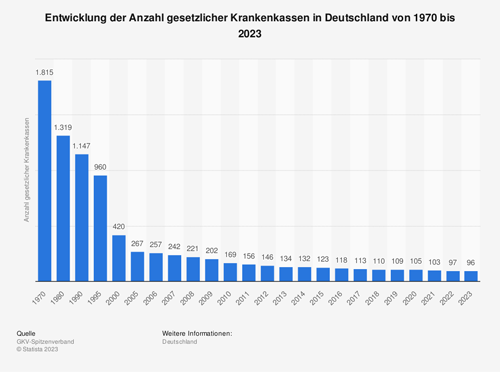
Entwicklung der Anzahl gesetzlicher Krankenkassen in Deutschland von 1970 bis 2023

Wechsel in die PKV nicht für alle Arbeitnehmer möglich, denn die Jahresarbeitsentgeltgrenze entscheidet

In eine private Krankenvollversicherung (PKV) kann ohne Vorbedingungen wechseln, wer nicht versicherungspflichtig ist. Auf wen das zutrifft, regelt das fünfte Sozialgesetzbuch (SGB V). Im Wesentlichen können sich Beamte und Selbständige privat krankenversichern. Bei der großen Gruppe der Arbeitnehmer gibt es eine Bedingung. Denn nicht alle abhängig Beschäftigten können zwischen gesetzlicher Krankenkasse und privater Krankenversicherung frei wählen. Entscheidend ist die Höhe des Einkommens. Genauer gesagt, die Höhe des sozialversicherungspflichtigen Einkommens. Wer in zwei aufeinanderfolgenden Kalenderjahren über der Jahresarbeitsentgeltgrenze verdient, ist nicht mehr gesetzlich versicherungspflichtig. Ein Wechsel in die PKV ist möglich.

Die JAEG beträgt im Jahr 2023 brutto:

  • 66.600,00 EUR jährlich bzw.
  •    5.550,00 EUR im Monat

Auswirkungen der diskutierten Anpassungen bei BBG und JAEG auf die PKV

Für den Markt der Privaten Krankenversicherungen (PKV) hätten diese Maßnahmen unterschiedliche Auswirkungen. Eine Anhebung der BBG würde Besserverdienende eher dazu bewegen, in die PKV zu wechseln. Durch eine Anhebung der JAEG würde der Markt der Arbeitnehmer für die PKV ein Stück weit zum Erliegen kommen. Für diejenigen, die nicht in die private Vollversicherung kommen, bleibt nur eine Zusatzversicherung.

Die Bezugsgröße ist eine entscheidende Größe in der Sozialversicherung

Der dritte Begriff ist die Bezugsgröße. Er hat mit der oben geschilderten Diskussion nichts zu tun. Die Bezugsgröße spiegelt das Durchschnittseinkommen aller rentenversicherungspflichtigen Mitbürger wider. So aufgerundet, dass sie durch 420 teilbar ist und bezogen auf das vorvergangene Kalenderjahr. Die Bezugsgröße wird für eine ganze Reihe von einkommensabhängigen Bestimmungen herangezogen. Im Zusammenhang mit der Krankenversicherung unter anderem bei der Frage, wie viel Einkünfte Ehepartner oder Kinder haben dürfen, um trotzdem beitragsfrei in der Familienversicherung versichert zu werden. Die Bezugsgröße 2023 für die alten Bundesländer beträgt 3.395,00 EUR pro Monat. Für die neuen Bundesländer liegt sie bei 3.290,00 EUR pro Monat.
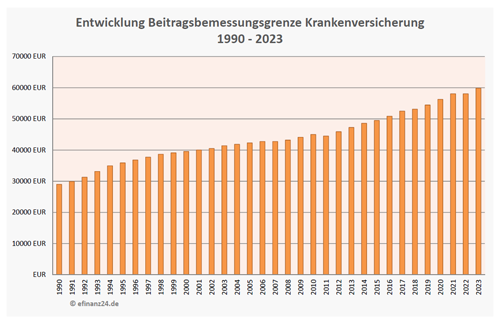
Entwicklung Beitragsbemessungsgrenze Krankenversicherung 1990 - 2023

Historie der JAEG und BBG Beträge von 2002 bis 2023

Die Anpassungen legt die Bundesregierung fest und orientiert sich dabei an der Lohnentwicklung. Gleichwohl kommt es auch zu politischen Entscheidungen. Zum Beispiel 2002, als die JAEG von der BBG getrennt und angehoben wurde. Oder im Pandemiejahr 2022. Dort wurde die Erhöhung sowohl der JAEG als auch der BBG ausgesetzt, um die Bürgerinnen und Bürger zu entlasten. Beim Vergleich der Entwicklung der BBG und JAEG Beträge über einen langen Zeitraum wird deutlich, dass die Schere zwischen den Werten tendenziell größer wird.

Eine Übersicht der historischen Sozialversicherungswerte gibt es unter den folgenden Link:
Die historischen Sozialversicherungswerte

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Zinswende – Welche Anlageklassen sind die Gewinner des rapiden Zinsanstiegs
Immobilie als Kapitalanlage - Das sollte man beachten
Steigerung der Beitragsbemessungsgrenze 2023 für die Sozialversicherung

Bildnachweis

Quelle: Netfonds AG
Montag, 22. Mai 2023

Grundsteuerbescheid gut prüfen und bei Unstimmigkeiten Widerspruch einlegen

 Die Immobilien- und Grundstückseigentümer, welche die Erklärung zur Grundsteuer bereits abgegeben haben, warten nun auf den Bescheid von ihrem Finanzamt. Zwar wird die laufend zu zahlende Grundsteuer erst ab 2025 nach den neuen Regeln erhoben. Doch schon jetzt verschicken die Finanzämter erste Bescheide, auf Basis der in der Grundsteuererklärung gemachten Angaben. Wer darin Fehler entdeckt und noch keinen Einspruch eingelegt hat, sollte schnell handeln. Was es dabei zu beachten gibt und was Eigentümer, die spät dran sind, wissen müssen.

Grundstücks- und Immobilieneigentümer erhalten vom Finanzamt ihre Bescheide zur Grundsteuer

Fachleute empfehlen, die eingegangenen Bescheide auf jeden Fall genau und schnellstmöglich prüfen. Denn wenn Zweifel bestehen oder Fehler auftauchen, sollten Eigentümer schnell einen Einspruch dagegen einlegen. Dies wird schriftlich mit einen Brief, Fax oder einer Email an das Finanzamt gemacht, welches den Bescheid erlassen hat. Die Einspruchsfrist dafür beträgt einen Monat nach Erhalt des Bescheides. Wenn man erst später nachteilige Fehler entdeckt, ist eine Korrektur nur in Ausnahmefällen möglich.

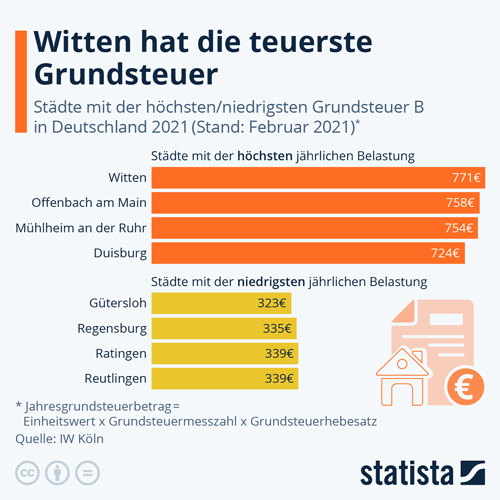
Städte mit der höchsten/niedrigsten Grundsteuer B in Deutschland

Nach Angaben von Fachleuten treten mögliche Fehler etwa bei den Bodenrichtwerten auf, die von den Grundbesitzern aus den Länderportalen übernommen wurden. Sie seien wiederholt zu hoch angegeben, was beispielsweise etwa dann der Fall ist, wenn nicht nutzbare Fläche als Baugrund erfasst wurde.

Die Höhe der künftigen Grundsteuer ist noch nicht absehbar

Nach Angaben von Experten können für Grundbesitzer auch die Hebesätze für böse Überraschungen sorgen, die jede Gemeinde einzeln bestimmt. Nach derzeitigen Informationen des Bundesfinanzministeriums wird es vermutlich noch bis Herbst 2024 dauern, bis die konkrete Höhe der jeweiligen künftigen Grundsteuer bei einem Großteil der Steuerpflichtigen feststeht.

Die Grundsteuererklärung sollte bis Ende Januar 2023 eingereicht werden. Hat man sie bislang noch nicht abgegeben, sollte man kein Risiko eingehen und einen Antrag auf Fristverlängerung stellen. Ansonsten können vom Finanzamt ab sofort Verspätungszuschläge erhoben werden. Zwar haben die Finanzverwaltungen bislang in der Regel auf Sanktionen verzichtet, doch nach einer entsprechenden Androhung könnten sie auch ein Zwangsgeld festsetzen. Voraussetzung für die Genehmigung einer individuellen Fristverlängerung sind triftige und entschuldbare Gründe, wie zum Beispiel eine längere Krankheit oder Probleme bei der Beschaffung der Unterlagen.

Dazu kommt: Wird vom Eigentümer keine Grundsteuererklärung abgeben, darf das Finanzamt die Besteuerungsgrundlagen selbst schätzen. Dies ist im Regelfall für die Betroffenen meistens nachteilig.

Grundsteuer: Musterschreiben für den Einspruch

Gegen die Bescheide zur Neuberechnung der Grundsteuer sind bundesweit sind nach Schätzungen der Deutschen Steuergewerkschaft bislang etwa 1,3 Millionen Einsprüche eingelegt worden. Der Deutsche Steuer-Gewerkschaft e.V. (DSTG) fordert daher, alle Bescheide grundsätzlich mit einem Vorläufigkeitsvermerk zu versehen.

Beim Bund der Steuerzahler Deutschland e.V. (BdSt) können weitere fundierte Informationen zum Thema der Grundsteuererklärung abgerufen werden. Dort wird auch ein Musterschreiben bereitgestellt: Musterschreiben herunterladen

Nach Ende der Abgabefrist Ende Januar 2023 schließt sich in vielen Finanzverwaltungen ein Erinnerungsverfahren an. Falls bis Anfang April 2023 kein Eingang der Grundsteuererklärung beim Finanzamt verzeichnet wurde, werde per postalischem Schreiben von den Finanzämtern an die Abgabepflicht erst einmal erinnert.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Warum Nachhaltigkeit ein strategischer Erfolgsfaktor für Anleger ist
Mit der Geldanlage für ein gutes Klima sorgen
Sonderregeln bei den Aufbewahrungsfristen von Belegen für Immobilieneigentümer

Bildnachweis

Mittwoch, 18. Januar 2023

Steigerung der Beitragsbemessungsgrenze 2023 für die Sozialversicherung

 In der Sozialversicherung werden durch die Sozialversicherungs-Rechengrößenverordnung  die Werte festgesetzt, die für die Berechnung der Beiträge für die Krankenversicherung sowie der Pflege-, Renten- und Arbeitslosenversicherung gelten. Diese Werte werden jedes Jahr vom Bundestag neu berechnet und bedürfen der Zustimmung des Bundesrates.

Anhebung der Höchstsätze zur Kranken- und Pflegeversicherung 2023

In der Kranken- und Pflegeversicherung ist die Beitragsbemessungsgrenze auch im Jahr 2023 angestiegen. Eine bundesweite Anhebung um jährlich 1.800,00 Euro ab dem 1. Januar 2023 sorgt dafür, dass die jährliche Höhe Grenze nun bei 59.850,00 Euro liegt. Ebenso erhöht sich auch die monatliche Versicherungspflicht-Grenze für einen Wechsel von einer gesetzlichen Krankenkasse zu einer privaten Krankenversicherung auf 5.550,00 Euro, beziehungsweise jährlich 66.600,00 Euro. Der Beitragssatz zur Krankenversicherung bleibt unverändert bei 14,6 Prozent, wobei die Krankenkassen zusätzlich individuelle einkommensabhängige Zusatzbeiträge erheben dürfen.

Anhebung der Höchstsätze zur Rentenversicherung 2023

Bei der Rentenversicherung ist die Beitragsbemessungsgrenze ebenfalls angestiegen. Hier unterscheiden sich die zu entrichtenden Beiträge zwischen Ost und West. In den alten Bundesländern steigt sie jährlich um 3.000,00 Euro auf 87.600,00 Euro an. In den neuen Bundesländern steigt sie jährlich um 4.200,00 Euro auf 85.200,00 Euro an. Damit steigen die Abgaben für die Rentenversicherung für Arbeitnehmerinnen und Arbeitnehmer auch an.

Steuer- und Sozialabgaben an den Gesamtarbeitskosten in Deutschland im Jahr 2021

Anhebung der Höchstsätze zur Arbeitslosenversicherung 2023

Auch in der Arbeitslosenversicherung gibt es eine Erhöhung der Beitragsbemessungsgrenze. Hier unterscheiden sich die zu entrichtenden Beiträge auch zwischen Ost und West. In den alten Bundesländern erfolgt eine Anhebung um jährlich 3.000,00 Euro auf 87.600,00 Euro, in den neuen Bundesländern hingegen um 4.200,00 Euro auf 85.200,00 Euro jährlich.

Mehrkosten wirken sich auf das Einkommen im Jahr 2023 aus

Je nach Einkommen, Bundesland und Krankenkasse sorgen die neuen Sozialversicherungswerte dafür, wie viel den Arbeitnehmerinnen und Arbeitnehmern 2023 netto vom monatlichen Bruttolohn bleibt. Dem Bürger bleibt letztendlich weniger Geld zum Leben, da eine gleichzeitige Erhöhung des Einkommens nicht in der gleichen Höhe erfolgt.

Übersicht der aktuellen Sozialversicherungswerte

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Geldanlagen im 4. Quartal 2022 – Aufhellung am Horizont, aber noch nicht über dem Berg
Silvesterfeuerwerk - Welche Versicherung leistet bei entstandenen Feuerwerksschäden
Sparer-Pauschbetrag – Erhöhung vom Freistellungsauftrag für Kapitaleinkünfte ab 2023

Bildnachweis

Mittwoch, 21. Dezember 2022

Korrektes Planen will gelernt sein - so erreichen Sie ihre Ziele ohne Rückschläge

Die leidige Sache mit dem Planen – so manche bringen geradezu ein Talent mit und haben ihre große Freude daran, Dinge bis ins letzte Detail zu planen. Andere sind eher spontan und sind deswegen überzeugt, dass ihnen das Planen die gesamte Vorfreude nimmt. Gehören Sie eher der zweiten Gruppe, so neigen Sie wahrscheinlich ebenso zum Prokrastinieren. Sie schieben wichtige Sachen unnötig auf, bis sich diese nicht mehr verhindern lassen und wählen während des Alltags den Weg des geringsten Widerstands, bis die Last so groß ist, dass sie diese zu erdrücken droht.

Zu viel Planung ist natürlich auch nicht gut. Denken Sie an ihren nächsten Urlaub. Es geht in ein fernes, bislang unbekanntes Land und Sie haben tatsächlich die Möglichkeit, echte Abenteuer und Überraschungen zu erleben. Nichts ist bei einem solchen anstehenden Trip nerviger als ein Partner, der jedes Detail, jede Minute genau planen will und schon Monate vorher Reservierungen in Restaurants vornimmt. Natürlich gestaltet sich somit die Reise besonders angenehm und mit möglichst wenigen Reibungspunkten, doch in gewisser Weise erleben Sie die Reise schon vor dem eigentlichen Antritt, denn jedes Detail steht bereits lange fest und die besonderen Momente und Begegnungen bleiben aus.

Ein kluger Filter beim persönlichen Planen

Aufgrund der obigen Beschreibung der oft vorkommenden Extreme beim Planen zeigt sich, dass es das Beste wäre, wenn es Ihnen gelingt, einen Filter zu nutzen. Welche Dinge müssen unbedingt geplant werden und wo ist es besser, diese einfach auf sich zukommen zu lassen? Zumeist scheitert das Planen tatsächlich an der fehlenden Unterscheidung dieser beiden Dinge. Sie hyperfokussieren sich auf eine bestimmte Sache und vergessen dabei, dass es zeitlich wesentlich wichtigere Dinge zu tun gibt.

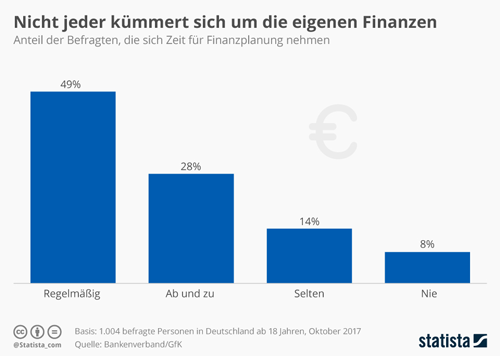
Anteil der Befragten in Deutschland, die sich Zeit für Finanzplanung nehmen

Ein typisches Beispiel, das tatsächlich auf die Mehrheit der Menschen im mittleren Alter zutrifft, bedient sich der eigenen Finanzplanung. Bestimmt kommen auch Sie in regelmäßigen zeitlichen Abständen in die Situation, in der ihnen auffällt, dass Sie ihre bisherige Finanzplanung nicht ernst genug genommen haben. Sie wollten sich eigentlich seit Monaten mit ETFs, Aktien und sogar mit Kryptowährungen auseinandersetzen, doch es ist ihnen bislang einfach noch nicht geglückt. In dieser Situation sind Sie nicht allein. Zumeist kommt einem im Leben dann etwas anderes dazwischen und die eigentlich so wichtige Sache, bei der auf keinen Fall Zeit verloren gehen sollte, wird hintangestellt.

Ähnlich ist es bei ihren Versicherungen. Wann haben Sie zum letzten Mal überprüft, was Sie wirklich benötigen und ob die Preise, die Sie Monat für Monat bezahlen, den Leistungen in einem Schadensfall gerecht werden? Die Bequemlichkeit entpuppt sich tatsächlich als der größte Feind des guten Planens. Nehmen Sie sich bewusst Tage, an denen Sie sich selbst dazu zwingen, endlich das Unangenehme anzugehen. Ja, leider müssen Sie dafür einen Samstag oder eine anderen freien Tag opfern, doch denken Sie daran, wie viele Sorgen und welche Last Ihnen dieser wichtige Schritt abnimmt.

Beim Planen auf moderne Lösungen setzen

Tatsächlich planen viele Menschen zu viel. Nicht, weil sie das gerne tun, sondern einfach, weil sie sich nicht sämtlicher Möglichkeiten bedienen. Das Planen, die wichtigen Schritte in die eigene erfolgreiche Zukunft, dürfen sich nicht wie eine Qual anfühlen. Verstricken Sie sich in Details, so verlieren Sie relativ schnell den entscheidenden Blick auf das Ganze. Geben Sie die Dinge, die ihnen viel Zeit und Nerven kosten ab an diejenigen, die sich mit der Sache besser auskennen. Nehmen Sie an, Sie möchten die Präsenz ihres Unternehmens im Internet prägnanter gestalten oder möchten mit ihrem eigenen Webshop im möglichst kurzer Zeit einen erfolgreichen Start hinlegen.

Verlassen Sie ihre Kernkompetenzen nicht und entscheiden Sie sich frühzeitig zu einer Zusammenarbeit mit echten Profis. Wieso sollten Sie es mit steilen Lernkurven aufnehmen, um am Ende zu einem Ergebnis zu gelangen, dass es ohnehin nicht mit der Konkurrenz aufnehmen kann? Ihre Zeit ist ihr wertvollstes Gut. Viel zu oft denken Unternehmer und auch Private in den entscheidenden Phasen eines Projekts, dass Geld gespart werden muss. Damit haben Sie wahrscheinlich recht, doch das Geld darf nicht an der falschen Stelle gespart werden. Nehmen Sie sich beim nächsten Mal vor, Zeit und nicht nur Geld zu sparen. Ihre Zeit ist wesentlich mehr wert.

Möchten Sie die Performance ihres Auftritts im Internet verbessern, so können Sie dieses Projekt natürlich selbstständig angehen, doch es wird Sie so viel Zeit kosten, dass Sie wichtige andere Dinge vernachlässigen. Konzentrieren Sie sich auf die Dinge, in denen Sie selbst am stärksten sind und Sie werden feststellen, wie ihre Planung tatsächlich in den allermeisten Fällen in die richtige Richtung läuft.

Es ist an der Zeit, ihre Prokrastination zu überwinden und sich der Zukunft zu stellen. Das ist einfacher als gedacht, wenn Sie frühzeitig entscheiden, was wirklich wichtig ist und was noch warten kann. Plötzlich lichtet sich der große Wust an unverrichteten Dingen vor ihnen und Sie erkennen, wie sich wirkliche Freizeit anfühlt. Beim Planen kommt es also nicht immer auf das „wie“, sondern in den meisten Fällen auf das „was“ an. Entscheiden Sie sich für das Richtige und gewinnen Sie wertvolle Zeit.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Geldanlageausblick 2023 – Das Motto lautet: Schritt für Schritt aus der Krise!
Sonderkündigungsfrist Kfz-Versicherung - Auch nach Ablauf der Wechselfrist ist eine Kündigung möglich
Viele Privathaushalte haben ihre Ausgaben nur vage im Überblick

Bildnachweis