Posts mit dem Label Steuern werden angezeigt. Alle Posts anzeigen

Montag, 22. Mai 2023

Grundsteuerbescheid gut prüfen und bei Unstimmigkeiten Widerspruch einlegen

 Die Immobilien- und Grundstückseigentümer, welche die Erklärung zur Grundsteuer bereits abgegeben haben, warten nun auf den Bescheid von ihrem Finanzamt. Zwar wird die laufend zu zahlende Grundsteuer erst ab 2025 nach den neuen Regeln erhoben. Doch schon jetzt verschicken die Finanzämter erste Bescheide, auf Basis der in der Grundsteuererklärung gemachten Angaben. Wer darin Fehler entdeckt und noch keinen Einspruch eingelegt hat, sollte schnell handeln. Was es dabei zu beachten gibt und was Eigentümer, die spät dran sind, wissen müssen.

Grundstücks- und Immobilieneigentümer erhalten vom Finanzamt ihre Bescheide zur Grundsteuer

Fachleute empfehlen, die eingegangenen Bescheide auf jeden Fall genau und schnellstmöglich prüfen. Denn wenn Zweifel bestehen oder Fehler auftauchen, sollten Eigentümer schnell einen Einspruch dagegen einlegen. Dies wird schriftlich mit einen Brief, Fax oder einer Email an das Finanzamt gemacht, welches den Bescheid erlassen hat. Die Einspruchsfrist dafür beträgt einen Monat nach Erhalt des Bescheides. Wenn man erst später nachteilige Fehler entdeckt, ist eine Korrektur nur in Ausnahmefällen möglich.
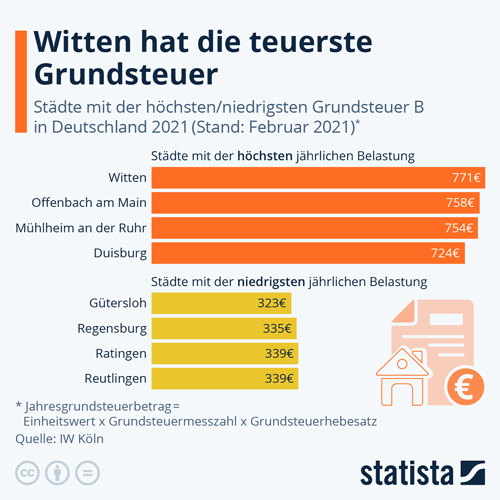
Städte mit der höchsten/niedrigsten Grundsteuer B in Deutschland

Nach Angaben von Fachleuten treten mögliche Fehler etwa bei den Bodenrichtwerten auf, die von den Grundbesitzern aus den Länderportalen übernommen wurden. Sie seien wiederholt zu hoch angegeben, was beispielsweise etwa dann der Fall ist, wenn nicht nutzbare Fläche als Baugrund erfasst wurde.

Die Höhe der künftigen Grundsteuer ist noch nicht absehbar

Nach Angaben von Experten können für Grundbesitzer auch die Hebesätze für böse Überraschungen sorgen, die jede Gemeinde einzeln bestimmt. Nach derzeitigen Informationen des Bundesfinanzministeriums wird es vermutlich noch bis Herbst 2024 dauern, bis die konkrete Höhe der jeweiligen künftigen Grundsteuer bei einem Großteil der Steuerpflichtigen feststeht.

Die Grundsteuererklärung sollte bis Ende Januar 2023 eingereicht werden. Hat man sie bislang noch nicht abgegeben, sollte man kein Risiko eingehen und einen Antrag auf Fristverlängerung stellen. Ansonsten können vom Finanzamt ab sofort Verspätungszuschläge erhoben werden. Zwar haben die Finanzverwaltungen bislang in der Regel auf Sanktionen verzichtet, doch nach einer entsprechenden Androhung könnten sie auch ein Zwangsgeld festsetzen. Voraussetzung für die Genehmigung einer individuellen Fristverlängerung sind triftige und entschuldbare Gründe, wie zum Beispiel eine längere Krankheit oder Probleme bei der Beschaffung der Unterlagen.

Dazu kommt: Wird vom Eigentümer keine Grundsteuererklärung abgeben, darf das Finanzamt die Besteuerungsgrundlagen selbst schätzen. Dies ist im Regelfall für die Betroffenen meistens nachteilig.

Grundsteuer: Musterschreiben für den Einspruch

Gegen die Bescheide zur Neuberechnung der Grundsteuer sind bundesweit sind nach Schätzungen der Deutschen Steuergewerkschaft bislang etwa 1,3 Millionen Einsprüche eingelegt worden. Der Deutsche Steuer-Gewerkschaft e.V. (DSTG) fordert daher, alle Bescheide grundsätzlich mit einem Vorläufigkeitsvermerk zu versehen.

Beim Bund der Steuerzahler Deutschland e.V. (BdSt) können weitere fundierte Informationen zum Thema der Grundsteuererklärung abgerufen werden. Dort wird auch ein Musterschreiben bereitgestellt: Musterschreiben herunterladen

Nach Ende der Abgabefrist Ende Januar 2023 schließt sich in vielen Finanzverwaltungen ein Erinnerungsverfahren an. Falls bis Anfang April 2023 kein Eingang der Grundsteuererklärung beim Finanzamt verzeichnet wurde, werde per postalischem Schreiben von den Finanzämtern an die Abgabepflicht erst einmal erinnert.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Warum Nachhaltigkeit ein strategischer Erfolgsfaktor für Anleger ist
Mit der Geldanlage für ein gutes Klima sorgen
Sonderregeln bei den Aufbewahrungsfristen von Belegen für Immobilieneigentümer

Bildnachweis

Freitag, 16. September 2022

Spekulationsfrist bei Immobilienverkäufen - Wie kann diese vermieden werden?

 Oft stellen sich Immobilienbesitzer bei einer geplanten Veräusserung der Immobilie die Frage, wie man als Verkäufer von Immobilien sicher sein kann, nicht in die „Spekulationsfrist-Falle“ bei vermieteten Immobilien zu tappen. Gilt das Datum des Notartermins bei Erwerb und Veräußerung als maßgebliche Zeitspanne oder eher doch der Eintrag bzw. die Löschung des Eigentums im Grundbuch? In diesem Beitrag wird der Sache einmal auf den Grund gegangen.

Wie ist die steuerliche und rechtliche Sichtweise?

Danach sind Gewinne aus dem Verkauf von Grundstücken und Immobilien – nach § 23 Abs. 1 Nr. 1 EStG – einkommenssteuerpflichtig, sofern der Zeitraum zwischen Anschaffung und Veräußerung nicht mehr als zehn Jahre beträgt. Dabei kommt der Auslegung der Begriffe „Anschaffung“ und „Veräußerung“ eine entscheidende Bedeutung zu.

Die Anschaffung wird mit dem Abschluss des notariellen Kaufvertrags als schuldrechtliches Verpflichtungsgeschäft verwirklicht. Unbeachtet bleibt in den meisten Fällen die Übertragung des wirtschaftlichen Eigentums (Übergang von Besitz, Nutzen und Lasten). Gänzlich keine Berücksichtigung erhält die Eintragung des Eigentumsübergangs in Abteilung I im Grundbuch. Ebenso verhält es sich bei der Veräußerung von Immobilien. Auch hier gilt der Tatbestand als gegeben, wenn das schuldrechtliche Verpflichtungsgeschäft – bei Abschluss des Verkaufsvertrages – erfolgt ist.

Die taggenaue Fristberechnung erfolgt nach den §§ 187, 188 BGB und stellt auch dann keinen sogenannten Gestaltungsmissbrauch (§ 42 AO) dar, wenn es sich lediglich um einen einzigen Tag handelt. Dennoch gibt es bei dem Erwerb oder der Veräußerung verschiedene Gestaltungsmöglichkeiten, die – trotz der eindeutigen Rechtsprechung – in Einzelfällen Fragen aufwerfen.

Attraktivität Deutschlands als Standort für Immobilien-Investments

Drei davon werden nachvollgend skizziert:

  1. Die aufschiebende bedingte Veräußerung
    Die zehn-Jahres-Spekulationsfrist beginnt nicht erst bei Rechtswirksamkeit des Kaufvertrages. Auch ein sogenannter schwebend unwirksamer Vertrag kann ausreichen, den Veräußerungstatbestand zu verwirklichen. Hierzu ein Beispiel:
    Herr Max Mustermann (Name frei erfunden) erwarb am 01.05.2012 ein vermietetes Mehrfamilienhaus für 500.000,00 EUR und veräußerte dieses wiederum am 01.04.2022 für  600.000,00 EUR. Eigentlich ein klarer Fall: die Veräußerung fällt innerhalb der Zehn-Jahres-Spekulationsfrist und Herr Mustermann müsste seine Gewinne versteuern. Allerdings befindet sich die Immobilie in einem förmlich festgelegten Sanierungsgebiet und die Veräußerung des Mehrfamilienhauses bedarf – nach § 144 BauGB – einer schriftlichen Genehmigung der Gemeinde. Erst zu diesem Zeitpunkt wird der Kaufpreis auch fällig gestellt. Diese Genehmigung wurde erst am 14.05.2022 erteilt – also nach Ablauf der Zehn-Jahresfrist des § 23 Abs. 1 Nr. 1 EStG. Da sich Herr Mustermann in dem Kaufvertrag das Recht einräumen ließ, dass er bis zur Erteilung der behördlichen Genehmigung vom Vertrag einseitig zurücktreten kann, entstanden zum Zeitpunkt der Beurkundung am 01.04.2022 noch keine Erfüllungsansprüche – sondern erst mit Erteilung der Genehmigung der Gemeinde am 14.05.2022 – demnach also außerhalb des Spekulationszeitraumes. Der Vertrag war bis zu seiner Genehmigung durch die Gemeinde schwebend unwirksam, da eine Vertragspartei bis zu dem Zeitpunkt einseitig von dem Vertrag hätte zurücktreten können (Urteil des Bundesfinanzhofs (BFH) vom 25.03.2021; Az. IX R 10/20). Hätte Herr Mustermann sich dieses einseitige Rücktrittsrecht nicht einräumen lassen, dann wäre der Tatbestand des Erfüllungsanspruchs bereits zum Zeitpunkt des Notartermins am 01.04.2022 eingetreten und der Gewinn wäre steuerpflichtig geworden.
  2. Auftreten vollmachtloser Vertreter
    Kann durch das Auftreten eines vollmachtlosen Vertreters ein steuerpflichtiger Veräußerungsgewinn vermieden werden? Hierzu muss wieder Herr Max Mustermann als Beispiel herhalten:
    Herr Mustermann erwarb am 01.05.2012 für 500.000,00 EUR ein vermietetes Mehrfamilienhaus. Am 01.04.2022 veräußerte er es an die Erwerberin Maxine Musterfrau (Name frei erfunden) für 600.000,00 EUR, die allerdings nicht persönlich zu dem Beurkundungstermin erscheint, sondern vollmachtlos von einer Freundin vertreten wird. Frau Musterfrau genehmigt den Vertrag mit einer notariell beurkundeten Erklärung am 05.05.2022. Wirkt bei einem notariellen Kaufvertrag auf der Käuferseite ein vollmachtloser Vertreter mit, so gilt das Rechtsgeschäft erst als geschlossen, wenn die Genehmigung der Käuferin erteilt wird – in unserem Beispiel demnach außerhalb der Spekulationsfrist von zehn Jahren. Der BFH begründet dies in seinem Urteil vom 02.10.2001 (Az. IX R 45/99) damit, dass vor der Genehmigung durch die Käuferseite noch keine vertraglich begründeten Ansprüche als aktuelle Ansprüche entstanden sind und somit nicht geltend gemacht werden können. Somit befindet sich die Veräußerung des Objektes außerhalb der Spekulationsfrist und ist demnach steuerbefreit.
  3. Ein bindendes Angebot als Veräußerung
    Unter der Voraussetzung, dass bei einem Kaufangebot rechtlich und tatsächlich eine Situation gegeben ist, die auch bei einem Verkaufsvertrag gegeben ist, kann ein Verkaufsangebot einem Verkauf gleichgestellt werden. Dies hat der BFH in einem Urteil (Az. VI R 166/67) vom 07.08.1970 verkündet. Auch in unserem letzten Beispiel sind Frau Musterfrau und Herr Mustermann wieder mit von der Partie:
    Herr Mustermann erwarb am 01.05.2012 für 500.000,00 EUR ein vermietetes Mehrfamilienhaus. Am 01.04.2022 gibt er gegenüber Frau Musterfrau ein notariell beurkundetes Verkaufsangebot über 600.000,00 EUR ab. In diesem Verkaufsangebot wurde vermerkt, dass die Erwerberin lediglich und ausschließlich in der Zeit zwischen dem 10.05.2022 und 10.06.2022 dieses Angebot annehmen kann und erst bei der Annahme des Verkaufsangebots der wirtschaftliche Übergang erfolgt. Da Herr Mustermann ein bindendes Angebot gegenüber Frau Musterfrau abgegeben hat, kann er von seiner Seite aus nicht mehr zurücktreten oder es widerrufen. Auch der Umstand, dass das Verkaufsangebot lediglich in dem Zeitfenster vom 10.05.2022 bis zum 10.06.2022 angenommen werden kann, steht dem nicht entgegen, da Herr Mustermann vor dem 10.05.2022 keine Widerrufsmöglichkeit hat. Auch ist das bindende Verkaufsangebot nicht einem wirtschaftlichen Verkauf gleichzustellen –  selbst dann nicht – wenn der Verkäufer die Annahme des Angebots für die Käuferin zeitlich beschränkt hat (in unserem Beispiel vom 10.05.2022 bis zum 10.06.2022): Diese zeitliche Beschränkung zeigt lediglich an, dass der Verkäufer nicht vor dem 10.05.2022 veräußern möchte. Zu beachten ist hierbei noch, dass auch der wirtschaftliche Übergang (Besitz, Nutzen und Lasten) nicht vorher an die Erwerberin übergeht, also nach dem Ablauf der Spekulationsfrist. Auch in diesem letzten Beispiel kann Herr Mustermann seine erzielten Gewinne steuerbefreit einnehmen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

KfW – Anpassung der BEG-Richtlinien zu den Programmen 261/263
Darlehensverträge zwischen nahen Angehörigen und deren steuerrechtliche Anerkennung
Das Finanzamt an Handwerker-Kosten beteiligen

Bildnachweis

Quelle: NSI Netfonds Structured Investments GmbH

Freitag, 2. Juli 2021

Todesfall - Eine Steuererklärung kann für Hinterbliebene verpflichtend sein

 Durch den Tod eines nahen Angehörigen ist die Situation für die Hinterbliebenen schwierig genug. Neben der Trauer wird man zusätzlich noch mit der damit verbundenen Bürokratie konfrontiert. Beerdigung organisieren, Nachlass ordnen, Verträge kündigen und vieles mehr. Das gilt auch im Verhältnis zum Finanzamt. Denn die Pflicht zur Abgabe einer Einkommensteuererklärung bleibt im Jahr des Ablebens bestehen.

Erben teilen sich Steuerschuld und Steuererstattung

Es führt kein Weg daran vorbei, dass sich Hinterbliebene mit der Einkommensteuer des Verstorbenen befassen müssen. Denn die Abgabe einer Steuererklärung ist ein Muss, sofern der Gestorbene dazu verpflichtet gewesen wäre. Aber auch über eine freiwillige Abgabe sollten Angehörige nachdenken. Das kann sich rechnen, denn die mögliche Steuererstattung geht an die Erben. Wichtig zu wissen: Nicht nur die Gutschrift, sondern auch etwaige Steuerschulden gehören zum Nachlass und beeinflussen die Erbschaftssteuer.

Anzahl der steuerpflichtigen Erbschaften und Schenkungen in Deutschland

Um die Steuerformulare ausfüllen zu können, benötigen Hinterbliebene alle Unterlagen zu den Einkommensverhältnissen. Daher raten Steuerexperten, alle Papiere im Nachlass des Verstorbenen genau zu sichten.

  • Bestandteil des Erbes: Statt des Verstorbenen stehen nun seine Erben vor der Aufgabe, die Steuererklärung zu erstellen. Denn auf sie gehen alle steuerlichen Verpflichtungen und Rechte des Verstorbenen über. Zu dem eigentlichen Erbanteil kommt eventuell noch eine Steuererstattung oder Steuernachzahlung hinzu.
  • Dokumente besorgen: Damit man die Steuerformulare ausfüllen kann, benötigen die Hinterbliebenen alle nötigen Unterlagen zu den Einkommensverhältnissen. Daher sollten Erben alle Papiere im Nachlass des Verstorbenen einzeln sichten und entsprechend sortieren. Steuerexperten-Tipp: Keine älteren Belege leichtfertig entsorgen, denn es können unter Umständen gesetzliche Aufbewahrungsvorschriften zum Tragen kommen. Vorschnell vernichtete Dokumente lassen sich bei Bedarf nicht einfach wiederbeschaffen oder mitunter gar nicht mehr.
  • Hilfe des Finanzamts: Bei Unklarheiten über die Einkünfte des Verstorbenen kann notfalls auch das Finanzamt helfen, indem es die Steuererklärungen der Vorjahre in Kopie herausgibt. Aber Vorsicht: Dafür ist aber zwingend ein Erbschein erforderlich - der in der Regel Geld kostet. Bei einer gemeinsamen Veranlagung muss die verwitwete Person einer Auskunftserteilung durch die Finanzbehörde zustimmen.
  • Fristen beachten: Trotz aller Trauer darf die Steuererklärung nicht auf die lange Bank geschoben werden. Denn auch die Erben sind an die regulären Abgabefristen gebunden. Wenn sich ein Termin nicht einhalten lässt, weil beispielsweise Unterlagen fehlen, kann beim Finanzamt um Fristverlängerung gebeten werden. Wichtig zu wissen ist es, dass eine Steuererklärung unter anderem dann verpflichtend ist, wenn der Erblasser im Jahr seines Todes noch nicht besteuerte Einkünfte hatte.
  • Teilung des Erbes: Wenn es mehrere Erben gibt, dann sind Steuerschulden oder Steuererstattungen unter ihnen gemäß der jeweiligen Erbquoten aufzuteilen. Tipp: Wenn der Verstorbene unmittelbar aus dem Arbeitsleben ausgeschieden ist, gibt es in der Regel Geld vom Finanzamt zurück, da der monatliche Lohnsteuerabzug dann zu hoch ausgefallen ist.

Wenn dagegen keine gesetzliche Pflicht zur Abgabe einer Steuererklärung für den Verstorbenen besteht, kann sich dennoch eine freiwillige Abgabe durch die Erben lohnen. Diese können die Erben dann bis vier Jahre nach Ende des Todesjahres noch einreichen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Aus der Steuer-ID wird die Bürger-ID – Wie funktioniert die neue Bürgernummer
Photovoltaikanlage sollte regelmäßig kontrolliert werden
Immobilie steuerfrei erben

Bildnachweis

Dienstag, 27. April 2021

Aus der Steuer-ID wird die Bürger-ID - Wie funktioniert die neue Bürgernummer

 Die Steuer-ID (Steuer-Identifikationsnummer) der Bundesbürger kennt bisher nur das Finanzamt. Die neue Bürger-Identifikationsnummer (Bürger-ID) soll das ändern und die Behörden besser vernetzen. Dazu wurde im März 2021 das Registermodernisierungsgesetz beschlossen, wodurch die Steuer-ID auch für andere Verwaltungs­vorgänge als Identifikation genutzt werden kann. Dies soll Behörden den direkten Abruf von Daten wie Geburtsdatum, Adresse oder Familienstand ermöglichen, ohne dass Urkunden vorgelegt werden müssen. Künftig haben 51 Behörden einen Zugriff auf die neue Bürgernummer (Bürger-ID), beispielsweise die Führerscheinstelle, Rentenversicherung und Krankenkassen.

Was verbirgt sich hinter der neuen Bürger-Identifikationsnummer?

Die neue Bürger-ID oder Bürgernummer gibt es im Grunde bereits, denn die seit 2007 existierende Steuer-Identifikationsnummer (Steuer-ID) soll einfach in die Bürger-Identifikationsnummer (Bürger-ID) übergehen. In der persönlichen Steuer-ID sind bestimmte Basisdaten über jeden Bürger wie Name, Geburtsdatum und -ort, Anschrift, Geschlecht, Doktorgrad und Staatsangehörigkeit gespeichert. Bisher hat nur das Finanzamt einen Zugriff auf die Steuer-ID. Mit der neu beschlossenen Bürger-ID soll dieser Zugriff stark ausgeweitet werden und insgesamt 51 Behörden die Möglichkeit verschaffen, dann die persönlichen Daten einzusehen.

durchschnittliche Bearbeitungsdauer von Steuererklärungen in Tagen

Wofür wurde die Bürger-ID eingeführt

Das neue Registermodernisierungs-Gesetz soll die Verwaltungsportale der deutschen Behörden besser miteinander verknüpfen. Wenn der Bürger seine Zustimmung erteilt, können die angeschlossenen Behörden die hinterlegten Daten der Bürger-ID dann direkt bei der neu geschaffenen Registermodernisierungsbehörde abrufen. Die Registermodernisierungsbehörde ist unter dem Bundesverwaltungsamt angesiedelt. Mit der Bürger-ID sollen bei verschiedenen Behörden oder in unterschiedlichen Registern Mehrfachangaben unnötig werden. Auch viele Behördengänge können dann genau so vermieden werden, da die Daten zukünftig digital an einer Stelle vorliegen. Weiterhin sollen dann auch Personenverwechslungen nicht mehr möglich sein, was für die Verwaltungen zu Zeit- und Kostenersparnissen führt.

Wann kann über die Bürger-Identifikationsnummer (Bürger-ID) auf persönliche Daten zugegriffen werden

Wenn der jeweilige Bürger dem Datenaustausch zustimmt, ist es den angeschlossenen Behörden möglich, mithilfe der Bürger-ID zukünftig persönliche Daten einsehen. Die Bürger-ID wäre dann im Melderegister hinterlegt, so dass beispielsweise das Waffenregister, die Familienkassen bei der Elterngeldbeantragung oder Städte und Gemeinden bei einem Bauantrag darauf zu greifen können.

Neben der vorgeschriebenen Zustimmung des einzelnen Bürgers, hat dieser dann auch über ein sogenanntes Datencockpit die Möglichkeit, einzusehen welche Behörden welche Daten zu ihm ausgetauscht haben. Allerdings sehen Oppositionspolitiker und Datenschützer die Bürger-ID kritisch, da sie befürchten, dass der Staat damit auf Knopfdruck von jedem Bürger digitale Persönlichkeitsprofile erstellen und dies missbrauchen könnte.

Leseempfehlungen
Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Energiekosten sparen – So klappt ein Anbieterwechsel
Smart Home - Für die Wohngebäude- und Hausratversicherung bringt dies Veränderungen mit sich
Mit Fondssparplänen den Vermögensaufbau gestalten

Bildnachweis

Sonntag, 23. Februar 2020

Wichtige steuerliche Änderungen für Geldanleger zur Anrechenbarkeit von Verlusten

Vom Bundestag und Bundesrat wurden am Dezember 2019 zwei neue steuerliche Regelungen verabschiedet. Mit dem "Gesetz zur Einführung einer Pflicht zur Mitteilung grenzüberschreitender Steuergestaltungen", dass am 30. Dezember 2019 im Bundesgesetzblatt erschien und seit dem 1. Januar 2020 in Teilen sogar schon in Kraft getreten ist. Ab dem 1. Januar 2021 tritt dann der gesamte Gesetzestext in Kraft. Eine Zusammenfassung dieser finden Sie hier.

Kurz zusammengefasst lauten die zwei neuen steuerlichen Regelungen:
  • Totalverluste können nur noch bis zu einem Betrag in Höhe von 10.000 Euro pro Kalenderjahr als Verlust gegen gerechnet werden. Der Begriff „Totalverluste“ soll weiter gefasst werden (auch schon, wenn das absehbar ist) – was auch immer das genau heißt. Diese Regelung gilt bereits ab dem 1. Januar 2020.
  • Verluste aus Termingeschäften sind nur noch mit Gewinnen aus Termingeschäften verrechenbar – und das auch nur mit 10.000 Euro pro Kalenderjahr. Der Restverlust kann in die Folgejahre vorgetragen werden. Dieses Gesetz ist ebenfalls bereits verabschiedet, gilt aber erst ab dem 1. Januar 2021.
Steuern und Abgaben in Deutschland

Speziell bei den Termingeschäften gibt es noch diverse Unklarheiten. Die erste Unklarheit: Was genau ist ein Termingeschäft? Nach derzeitig vorherrschender Meinung dürften damit Geschäfte an Terminbörsen (z. B. Eurex), Optionsscheine sowie CFDs gemeint sein. Eher nicht unter diese Regelungen werden wohl Anlagezertifikate fallen. Ein zweiter Punkt: Nach derzeitiger Lesart gilt die Verlustbeschränkung auch unterjährig. Das hätte die paradoxe Folge, dass trotz eines negativen Jahresergebnisses eine Steuerlast anfallen könnte.

Die Folgen wären gravierend:
  • Daytrading mit höheren Beträgen wäre nicht mehr möglich, da es in der Natur der Sache liegt, dass eine Vielzahl von Einzelgeschäften verlustträchtig endet.
  • Die Absicherung von Depots über Puts wäre ab gewissen Größenordnungen nicht mehr sinnvoll.
Diverse Betroffene (Broker, Derivateverbände, Daytrader) laufen Sturm gegen diese Neuregelung, die in nahezu allen Kommentaren als absolut verfassungswidrig angesehen wird. Es bleibt abzuwarten, ob ein geplantes BMF-Schreiben zu dieser Thematik Erleichterungen bringt. Nicht auszuschließen ist zudem, dass der Gesetzgeber die Folgen nicht bis ins letzte Detail bedacht hat und nachbessert.

Der vollständige Gesetzestext kann hier abgerufen beim Bundesfinanzministerium werden.
www.bundesfinanzministerium.de/Mitteilung-grenzueberschreitende-Steuergestaltungen/0-Gesetz.html

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Meldung der KV-Beiträge – Neue Vorschriften zur Übermittlung der Beiträge an die Finanzbehörde
Erbschaftsteuer bei der Risikolebensversicherung vermeiden
Die drei Regeln bei der Kapitalanlage
Bildnachweis

Mittwoch, 29. Januar 2020

Meldung der KV-Beiträge - Neue Vorschriften zur Übermittlung der Beiträge an die Finanzbehörde

Seit vielen Jahren sind private Krankenversicherer gesetzlich verpflichtet, die KV-Beiträge ihrer Kunden an die Finanzbehörde zu melden. Voraussetzung war bisher die individuelle Einwilligung des Versicherungsnehmers. Rückwirkend zum 1. Januar 2019 ändert sich das bisherige Verfahren. Die Krankenversicherer müssen jetzt die Beiträge für alle substitutiv versicherten Kunden melden. Auch wenn keine Einwilligung vorliegt.

Jetzt Pflicht: Meldung der steuerlich begünstigen Beiträge zur privaten Kranken- und Pflegepflichtversicherung an das Finanzamt
Die Beiträge für die Basisabsicherung in der privaten Krankenversicherung und in der Pflegepflichtversicherung sind von der Steuer absetzbar. Dazu übermitteln die Krankenversicherer Daten an die Finanzbehörde. Bisher musste der Versicherungsnehmer dieser Übermittlung zustimmen. Bisher hatte man die Möglichkeit, diese Einwilligung nicht zu erteilen. Dann durfte der Krankenversicherer die Daten nicht elektronisch an die Finanzbehörde melden. Mit dem Zweiten Datenschutz-Anpassungs- und Umsetzungsgesetz hat der Gesetzgeber rückwirkend zum 1. Januar 2019 eine Pflicht zur Datenübermittlung eingeführt. Die neuen gesetzlichen Vorgaben sind in § 10 und § 10a Einkommensteuergesetz (EStG) geregelt.

Versichertenstruktur in der privaten Krankenversicherung (PKV)

Was bedeutet das für die Versicherungsnehmer?
In Zukunft sind die Krankenversicherer verpflichtet einmal jährlich die gezahlten und erstatteten Beiträge an die Finanzbehörde zu melden. Um diese Meldung durchführen zu können, benötigen die Versicherer die Steueridentifikationsnummern der in dem Vertrag versicherten Personen. Als Versicherungsnehmer werden Sie nun in Kürze von ihrem Krankenversicherer eine Anforderung erhalten, dass innerhalb einer vorgegebenen Frist, die Steueridentifikationsnummer schriftlich mitgeteilt werden soll. Sollte man nach Ablauf dieser Frist keine Steueridentifikationsnummer vorgelegt haben, so wird der Krankenversicherer diese nach § 10 Absatz 2a i. V. m. § 10 Absatz 1 Nummer 3 EStG und § 22a Absatz 2 EStG beim Bundeszentralamt für Steuern ermitteln. Die Neuregelung gilt zum ersten Mal für die im Jahr 2019 gezahlten und erstatteten Beiträge. Die erste Meldung erfolgt im ersten Quartal 2020. Über die gemeldeten Beiträge für alle in Ihrem Vertrag versicherten Personen erhalten Sie einen Nachweis.

zum Entwurf eines Zweiten Gesetzes zur Anpassung des Datenschutzrechts an die Verordnung (EU

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Kfz-Versicherung  – Wechseln ist sinnvoll und kleingedrucktes zu beachten ist angeraten
Für Versicherungsschutz ist die Kenntnis der Arztakten wichtig
Durchblick im Steuerdschungel

Bildnachweis

Dienstag, 22. Oktober 2019

Immobilie steuerfrei erben

Wenn man von seinen Eltern eine Immobilie hinterlassen bekommt, dann kommt es oft vor, dass der Immobilienwert den Freibetrag bei der Erbschaftssteuer überschreitet. Kinder können zwar bis zu 400.000 Euro steuerfrei erben, ist aber eine Immobilie mehr wert, so fällt Erbschaftssteuer an. Doch es gibt einen Weg, trotzdem steuerfrei zu erben. Dies hat der Bundesfinanzhof in einem aktuellen Urteil geklärt.

Wahl zwischen Einzug oder Steuerbescheid
Erst wenn ein Erbe den Freibetrag überschreitet, wird die Erbschaftssteuer fällig. So können Kinder beispielsweise bis zu 400.000 Euro steuerfrei erben. Eine Immobilie ist aber häufig mehr wert. Was dann? Hierzu hat der Bundesfinanzhof in einem aktuellen Urteil eine klare Entscheidung gefällt. Demnach können Kinder auch eine wertvolle Immobilie steuerfrei erben, in der zuvor ihre Eltern gewohnt haben.

Bedingung:
Das Kind oder die Kinder ziehen dort binnen sechs Monaten nach dem Erbfall ein. Das entschied der Bundesfinanzhof im Verfahren BFH, Az.: II R 37/16. Ein späterer Einzug führe nur in besonders gelagerten Ausnahmefällen zum steuerfreien Erwerb als Familienheim.

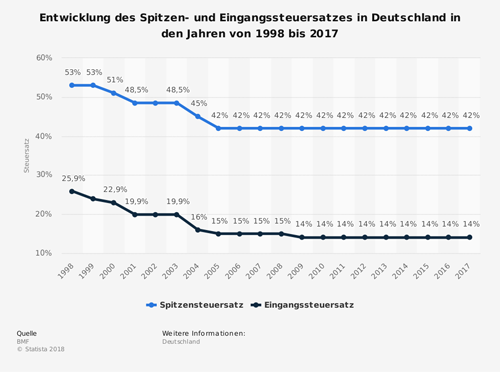
Entwicklung Spitzensteuersatz und Eingangssteuersatz in Deutschland

Der verhandelte Fall:
Der Kläger und sein Bruder beerbten zusammen ihren im Januar 2014 verstorbenen Vater. Zum Nachlass gehörte ein Zweifamilienhaus mit einer Wohnfläche von 120 qm, welches der Vater bis zu seinem Tod allein bewohnte. Die Brüder schlossen im Februar 2015 einen Vertrag, nach dem der Kläger alleiniger Eigentümer des Hauses wurde. Die Eintragung in das Grundbuch erfolgte im September 2015. Notwendige Angebote für Renovierungsarbeiten wurden vom Kläger ab April 2016 eingeholt. Die Bauarbeiten begannen im Juni desselben Jahres, also fast zweieinhalb Jahre nach dem Tod des Vaters.

Finanzamt berechnet Erbschaftsteuer
Vom Finanzamt wurde eine Erbschaftsteuer festgesetzt, ohne die Steuerbefreiung für Familienheime nach Paragraf 13 Absatz 1 Nr. 4c Satz 1 des Erbschaftsteuer- und Schenkungsteuergesetzes (ErbStG) zu berücksichtigen. Darin heißt es, dass für eine Steuerfreiheit voraus gesetzt wird, dass der Erblasser bis zum Tod eine Wohnung in der eigenen Immobilie in Deutschland genutzt hat oder dass er aus zwingenden Gründen an einer Selbstnutzung gehindert war. Die Wohnung muss vom Erwerber unverzüglich bezogen werden und darf nicht mehr als 200 Quadratmeter Wohnfläche haben. Der BFH bestätigte die Einschätzung des Finanzamtes. Denn der Kläger habe das Haus auch nach der Eintragung ins Grundbuch nicht unverzüglich bezogen. Er habe auch nicht dagelegen können, dass er die Verzögerung nicht zu vertreten hatte. Selbst bis zum Tag der mündlichen Verhandlung, die zwei Jahre und acht Monate nach dem Erbfall abgehalten wurde, sei er nicht in das geerbte Haus eingezogen.

Wie hoch sind die Freibeträge?
So können Ehepartner bis zu 500.000 Euro steuerfrei erben, bei Kindern sind es 400.000 Euro und dies von jedem Elternteil. Die Großeltern können ihren Enkelkindern 200.000 Euro vermachen, ohne dass das Finanzamt zuschlägt. Bei Geschwistern, Nichten, Neffen und Lebensgefährten sinkt der steuerliche Freibetrag jedoch sehr drastisch auf nur noch 20.000 Euro. Grundsätzlich gilt, dass der Steuerfreibetrag umso höher ist, je enger die verwandtschaftliche Beziehung ist. Nur Geschwister machen hier eine Ausnahme. Ist der jeweilige Freibetrag ausgeschöpft, greifen die individuellen Steuersätze - allerdings nur für die Differenz zwischen Freibetrag und dem Wert der Erbschaft.
Eine Gesamtübersicht der Schenkungs- und Erbschaftssteuerfreibeträge finden Sie hier.
Freibeträge Schenkungs- und Erbschaftsteuer

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Die jährliche Renteninformation der Deutschen Rentenversicherung
Für Versicherungsschutz ist die Kenntnis der Arztakten wichtig
Das Finanzamt an Handwerker-Kosten beteiligen

Mittwoch, 28. August 2019

Das Finanzamt an Handwerker-Kosten beteiligen

In der Steuererklärung können Handwerkerarbeiten im Haushalt steuerlich abgesetzt werden. Steuerzahler sollten dies auch dann angeben, wenn Teile der Arbeiten nicht direkt im Haushalt selbst erledigt wurden und das Finanzamt dies zunächst ablehnt. Derzeit ist beim Bundesfinanzhof ein Musterverfahren anhängig und wer sich an dieses dranhängt, hat Aussicht auf höhere Steuerersparnis.

Worum geht es bei diesem Musterverfahren
Unter Umständen kann es vorkommen, dass Teile der Handwerkerleistungen in der Werkstatt des Handwerkers erledigt werden müssen. In diesen Fällen kommt es immer wieder vor, dass das Finanzamt diese nicht als steuermindernd anerkennen will. Die Finanzämter berufen sich darauf, dass es laut Gesetz den Handwerker-Steuerbonus nur gibt, wenn die Arbeiten „im Haushalt" ausgeführt werden. Aber was ist, wenn zum Beispiel ein Treppengeländer teilweise in der Werkstatt hergestellt wurde? Genau diese Frage klärt der Bundesfinanzhof (BFH) in einem laufenden Musterverfahren (Az. VI R 44/18). Wer sich mit seinem eigenen abgelehnten Fall dem Musterverfahren anschließt, kann im günstigen Fall viel Geld sparen: 20 Prozent der Handwerkerrechnung, maximal 1.200 Euro.

Ärger mit Handwerkern

Stiftung Warentest hat sich der Thematik angenommen
Die Stiftung Warentest macht in ihrem Finanztest-Heft (4/2019) auf die Thematik aufmerksam. Darin rät sie Steuerzahlern, welche die Handwerkerkosten für angefallene Werkstattarbeiten in der Steuererklärung bereits geltend gemacht haben und vom Finanzamt nicht anerkannt wurden, mit Verweis auf das Musterverfahren einen Einspruch gegen einen ablehnenden Bescheid des Finanzamtes einlegen sollen. Der Fall bleibe dann bis zum Urteil des obersten deutschen Finanzgerichts offen. In einigen Fällen wurde von den Finanzgerichten bereits zugunsten der Steuerpflichtigen geurteilt, etwa beim Austausch einer renovierungsbedürftigen Tür oder der Reparatur eines Hoftors in der Tischlerei. Andere Finanzgerichte stellten sich hingegen auf die Seite des Finanzamtes. Absetzbar sind laut Stiftung Warentest die Arbeitskosten, die Ausgaben für Verbrauchsmaterial sowie Maschinen- und Fahrtkosten, aber nicht die Materialkosten.

Wie viel und was ist von der Handwerkerrechnung absetzbar?
Als Steuerzahler kann man pro Jahr bis zu 6.000 Euro geltend machen, wovon 20 Prozent als Handwerkerrechnung anerkannt werden, was einer Steuerersparnis von 1.200 Euro entspricht. Es können Handwerkerarbeiten in dem eigengenutztem Wohnhaus, der Eigentumswohnung oder Mietwohnung sowie auf dem Grundstück angesetzt werden. Bei den Arbeiten muss es sich um Reparaturen, Renovierungen, Sanierungen, Wartungen oder Modernisierungen handeln. Absetzen dürfen Sie nur Arbeiten, die dem Erhalt oder der Renovierung dienen – nicht aber solche, die etwas Neues schaffen. Zu den abzugsfähigen Handwerkerleistungen gehören beispielsweise die kompletten Schornsteinfegerkosten.

Handwerkerleistungen und haushaltsnahe Dienstleistungen nicht verwechseln
Zwischen Handwerkerleistungen und haushaltsnahen Dienstleistungen gibt es in der Absetzbarkeit einen großen Unterschied. Die klassischen Handwerksarbeiten, wie etwa etwa alle Renovierungsarbeiten und Bauleistungen, müssen auch wirklich von einem Handwerksbetrieb ausgeführt werden. Zusätzlich gibt es in der Steuererklärung die Möglichkeit haushaltsnahe Dienstleistungen abzusetzen. Hierfür gibt es einen zusätzlichen Steuerbonus von 20 Prozent der Arbeitskosten. Es gilt auch hier der Maximalbetrag von 20.000 Euro, so dass ein Steuerbonus von sogar 4.000 Euro winkt. Zu den haushaltsnahen Dienstleistungen gehören beispielsweise Gartenarbeiten, Reinigungskosten oder der Winterdienst.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Durchblick im Steuerdschungel
Sonderregeln bei den Aufbewahrungsfristen von Belegen für Immobilieneigentümer
Was ist eine Verbraucherschlichtung?

Freitag, 12. Juli 2019

Durchblick im Steuerdschungel

Bei der lästigen alljährlichen Steuererklärung können Computerprogramme dabei helfen, die Arbeit zu erleichtern. Die komfortablen Programme geben Tipps zum Sparen, sie übernehmen das Ausfüllen und sparen Arbeitszeit, wenn man die Vorjahresdaten zum größten Teil übernehmen kann. Selbst die Kosten für die Software können mitunter absetzbar sein. Für komplizierte Fälle kann jedoch ein Lohnsteuerhilfeverein oder ein Steuerberater eine bessere Wahl sein.

Bei den angebotenen Programmen besteht ein Zwei-Klassen-System
Da gibt es einerseits preiswerte und schlichte Programme, die bereits ab ab einem Kaufpreis von rund 10 Euro zu haben sind. Diese gibt es sogar im Supermarkt und helfen aber auch nur bei einfachen Steuerfällen. Auch das kostenlose ElsterFormular, das von den Finanzämtern angeboten wird, ist nur für unkomplizierte Steuerfälle geeignet. Das ElsterFormular hat dazu noch einen weiteren Nachteil, dass es keine Steuerspartipps anbietet. Wem dagegen etwa durch viele Fahrten oder eine doppelte Haushaltsführung hohe Werbungskosten anfallen, der ist mit den umfangreichen und teureren Programmen besser bedient. Das gleiche gilt auch für Kapitalanleger, Immobilienbesitzer und ungeübte Anwender. Die Entscheidung für einen Programmanbieter sollte möglichst längerfristig sein, denn dies spart Zeit für das Einarbeiten und erleichtert die Arbeit durch die Übernahme von unveränderten Daten aus dem Vorjahr. Von daher sollte man auf einen Anbieter setzen, der bereits einige Jahre eine entsprechende Software anbietet, auch wenn es in der Anschaffung ein paar Euro mehr sind.


Die Installation ist bei den meisten Programmen problemlos
Da einige Programme ausschließlich für das Betriebssystem Windows erhältlich sind, sollten Nutzer von Apple- und Linux-Betriebssystemen darauf achten, die passende Programmversion anzuschaffen. Gegenüber der Installation auf dem eigenen Rechner, gibt es mittlerweile als Alternative verfügbare Steuerprogramme im Internet. Diese stellen dem Nutzer mitunter aber nur wenige Detailfragen und auch die Datensicherheit sollte beachtet werden. Aufpassen sollten Anwender auch darauf, dass ihnen bei der Installation keine kostenpflichtigen Update-Abonnements untergejubelt werden. Wichtig ist es, immer mit der aktuellsten Version der Steuersoftware zu arbeiten und auch gleich direkt nach der Installation eine Aktualisierung vorzunehmen, damit alle erfolgten Änderungen berücksichtigt werden. Die Programmanbieter sorgen mit den laufenden Updates für Verbesserungen und beseitigen dabei entdeckte Fehler oder auch geänderte gesetzliche Vorgaben. Diese Updates sollten kostenlos sein.

Die ersten Schritte mit der Steuersoftware
Bei allen Programmen steht am Anfang die Eingabe der persönlichen Daten wie der Name, die Adresse, die Anzahl der Kinder, die Steuernummer und das zuständiges Finanzamt. Das Steuerprogramm wählt entsprechend dieser Angaben die benötigten Formulare für die Eingabe der Daten aus. Für die Eingabe der Daten bieten die meisten Programme verschiedene Wege an. Für versierte Anwender bietet sich die Auswahl der Formulareingabe an. Dagegen ist es für Einsteiger sinnvoll den Interviewmodus zu wählen, wobei das Programm Schritt für Schritt die nötigen Daten abfragt. Bei den meisten Programmen werden während der Eingabe Steuerspartipps und Erklärungen automatisch auf dem Bildschirm angezeigt. Weiterhin gibt es teilweise Verknüpfungen zu Nachschlagewerken oder zu erklärenden Videos. Die Qualität der Tipps unterscheidet meist die preiswerten von den teureren Programmen.


Übertragung der Steuererklärung zum Finanzamt
Von vielen Steuerprogrammen werden die Eingaben der Anwender direkt bei der Eingabe oder vor dem Abschluss auf Plausibilität überprüft. Bei dem einfachen ElsterFormular erfolgt dies etwas grober, bei den Kaufprogrammen ist dies in der Regel genauer. Dadurch können vor allem Tippfehler und Zahlendreher vermieden werden. Die Steuerprogramme informieren zudem über den Stand der zu erwartenden Steuererstattung oder möglicher Steuernachzahlungen. Die Übertragung der fertigen Steuererklärung können Verbraucher mit den meisten Programmen online an das Finanzamt vornehmen. Auch nachdem der Steuerbescheid vom Finanzamt erstellt wurde, bieten die komfortablen Steuerprogramme die Möglichkeit den Bescheid in das Programm zu importieren, wodurch man Abweichungen überprüfen kann.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Welche Unterlagen können wirklich weg und was sollte länger aufbewahrt werden
Was im Todesfall bei Versicherungsverträgen zu beachten ist
Versteckte Kosten beim Girokonto und worauf man achten sollte

Sonntag, 14. April 2019

Das Einfach-Steuerformular für Geld vom Finanzamt

Vielen Arbeitnehmern ist nicht bekannt, dass sie mit einer sogenannten vereinfachten Steuererklärung viel Zeit und Mühe sparen können. Der Hauptvorteil besteht darin, dass das Formular nur zwei Seiten hat und sich auf die notwendigsten Angaben beschränkt. Was angesichts des komplizierten deutschen Steuerrechts unglaublich klingt, funktioniert in vielen Fällen tatsächlich. So kann es möglich sein, dass man in nur 10-15 Minuten Geld vom Ffinanzamt zurück bekommen kann.

An wen richtet sich das Angebot?
Die vereinfachte Steuererklärung ist für den durchschnittlichen Arbeitnehmer geeignet, der lediglich seinen Arbeitslohn und gegebenenfalls eine Lohnersatzleistung wie Eltern-, Mutterschafts- oder Arbeitslosengeld in Deutschland bezogen hat. Dann sind nämlich die meisten Sachverhalte, nach denen im langen vierseitigen Vordruck gefragt wird, nicht relevant. In der zweiseitigen Kurzfassung muss man als Arbeitnehmer nur Name, Anschrift, Kontodaten und die auf der Lohnsteuer-Bescheinigung stehende Steuer-Identifikationsnummer eintragen. Die Daten aus dieser Lohnsteuer-Bescheinigung holt sich das Finanzamt dann automatisch über die Elektronischen LohnSteuerAbzugsMerkmale (ELStAM) ab.

Wer wieviel Steuern auf sein Einkommen zahlt

Was ist Voraussetzung?Die Verwendung der vereinfachten Steuererklärung kommt nur in Betracht, wenn man als Arbeitnehmer keine weiteren als im Fomular aufgeführten Werbungskosten, Sonderausgaben, außergewöhnlichen Belastungen und Steuerermäßigungen geltend machen möchte. Im Formular kann auch die Entfernungspauschale für den Arbeitsweg angegeben werden. Wer allerdings beispielsweise ein häusliches Arbeitszimmer, eine doppelte Haushaltsführung oder Mehraufwendungen für Verpflegung absetzen möchte, muss bei den ausführlichen Formularen bleiben. Für Ehegatten und Lebenspartner kommt die vereinfachte Steuererklärung nur dann in Frage, wenn sie eine Zusammenveranlagung gewählt haben.

Sind Anlagen erlaubt?Der vereinfachten Steuererklärung dürfen die Anlagen Kind, Vorsorgeaufwand und „AV" für Beiträge zur Riester-Rente beigefügt werden. Hat man jedoch zusätzliche Anlagen, weil beispielsweise noch andere Einkünfte als die als Arbeitnehmer erzielt wurden, kann das Kurz-Formular nicht genutzt werden. Auch für Rentner, Selbstständige sowie Arbeitnehmer mit zusätzlichen Einkünften aus Vermietung und Verpachtung kommt somit die vereinfachte Steuererklärung nicht in Betracht.

Wo gibt es das Formular?
Die vereinfachte Steuererklärung muss auf dem Postweg an das Finanzamt geschickt werden. Eine Übermittlung des ausgefüllten Formulars über das Elster-Onlineportal an das Finanzamt ist nicht möglich. Erhältlich ist das Formular für die vereinfachte Steuererklärung bei den Finanzämtern und im Internet unter www.formulare-bfinv.de.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
GKV-Versichertenentlastungsgesetz entlastet Arbeitnehmer und Rentner
Investmentfonds und Steuern – Ihre Gebrauchsanweisung für 2019
Strafzinssatz des Fiskus ist umstritten

Dienstag, 19. Februar 2019

Strafzinssatz des Fiskus ist umstritten

Als Sparer hat man sich an die Minizinsen für sein Geld längst gewöhnt. Allerdings ist beim Finanzamt die Niedrigzinsphase noch nicht angekommen. Immer noch satte 6 Prozent im Jahr - 0,5 Prozent pro Monat - werden von der Behörde bei Steuer-Nachforderungen verlangt. Dagegen sollten sich Betroffene wehren, rät der Bund der Steuerzahler (BdSt).

6 Prozent auf Steuer-Nachforderungen - Verfassungsrechtliche Zweifel
Denn die Verzinsung im Steuerrecht ist juristisch umstritten. Es gibt inzwischen verschiedene Gerichtsentscheidungen, die den hohen Steuerzinssatz in Frage stellen. Die Experten vom Bund der Steuerzahler (BdSt) empfehlen deshalb: Steuerzahler, die Zinsen an das Finanzamt zahlen müssen, sollten einen Einspruch gegen den Zinsbescheid einlegen und das Ruhen des Verfahrens beantragen. Als Begründung kann auf eine Musterklage (Az.: III R 25/17) beim Bundesfinanzhof (BFH) verwiesen werden, die vom BdSt unterstützt wird. Demnach müssten die Zinsen dann erst einmal gezahlt werden, aber der eigene Steuerfall bleibt offen und kann noch einmal korrigiert werden. Dann bekommt der Steuerzahler nach einem positiven Abschluss des BFH-Verfahrens gegen die zu hohen Strafzinsen seine eventuell zu viel gezahlten Zinsen zurück. Die hohen Zinsen zahlt das Finanzamt zwar auch bei Rückzahlungen als Guthaben dem Steuerzahler zurück, allerdings sind in der Praxis die Steuernachzahlungen die häufigere anzutreffende Tatsache.

Entwicklung Spitzensteuersatz und Eingangssteuersatz in Deutschland

Laut dem Bund der Steuerzahler (BdSt) besteht neben dem Einspruch auch die Möglichkeit, eine Aussetzung der Zinsen zu beantragen. Das bedeutet, dass die geforderten Zinsen nicht entrichtet werden müssen. Die Aussetzung der Zinszahlung ist allerdings an strenge Voraussetzungen geknüpft. In einem Verwaltungsschreiben des Bundes-Finanzministeriums vom 14. Juni 2018 sind dazu die Details geregelt. Abrufen kann man dies auf der Internetseite des Bundes-Finanzministeriums, BMF-Schreiben, Suchstichwort: Aussetzung oder direkt mit dem folgenden Link:
https://www.bundesfinanzministerium.de/Content/DE/Downloads/BMF_Schreiben/
Weitere_Steuerthemen/Abgabenordnung/2018-06-14-Aussetzung-der-Vollziehung-Par-233a-AO-238-Abs-1-Satz-1-AO.html


Weitere richterliche Entscheidungen gegen zu hohe Nachzahlungszinsen
In einem Beschluss vom Frühjahr 2018 zweifelte der Bundesfinanzhof (BFH) die Verfassungsmäßigkeit von Nachzahlungszinsen ab dem Jahr 2015 an (Az.: IX B 21/18). Vor kurzem entschied auch das Finanzgericht Münster, dass der Zinssatz von jährlich 6 Prozent zu hoch sei - und zwar sogar schon für Zeiträume ab 2014. Angemessen sei lediglich eine Verzinsung von 3 Prozent, so die Richter in Münster (Az.: 9 V 2360/18 E). Auch auf diese beiden Entscheidungen kann man sich berufen, wenn die Aussetzung der zu hohen Zinsen beantragt wird, so die Empfehlung des Bund der Steuerzahler (BdSt).

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Banken müssen künftig einmal jährlich informieren
Zahnzusatzversicherung - Was bedeutet KIG 1-5
Bei Gemeinschafts-Konten auf die Steuerfalle achten

Donnerstag, 24. Januar 2019

Abgeltungssteuer auf Vorabpauschale für Investmentfonds

Seit dem 2. Januar 2019 wird erstmalig eine Regelung aus dem neuen Investmentsteuerreformgesetz (InvStRefG) angewendet: Die Abgeltungsteuer auf die sogenannte Vorabpauschale für Investmentfonds, die auf dem Kundendepotbestand per 31. Dezember 2018 berechnet wurde.

Vorabpauschale ist eine vorweggenommene Besteuerung
Wirtschaftlich betrachtet ist die Vorabpauschale eine vorweggenommene Besteuerung zukünftiger Wertsteigerungen. Daher wird die Vorabpauschale beim Verkauf der Fondsanteile auch vom tatsächlichen Veräußerungsgewinn abgezogen. Die Vorabpauschale fällt immer dann an, wenn ein Investmentfonds aus steuerlicher Sicht keine oder keine ausreichend hohe Ausschüttung im Vorjahr vorgenommen hat und die Kursentwicklung positiv war. Die depotführende Stelle ist dann gesetzlich verpflichtet, die Abgeltungsteuer direkt vom steuerlichen Verrechnungskonto des Kontoinhabers einzuziehen – und zwar immer zum Jahresanfang für das Vorjahr.


Die wesentlichen Punkte zur Vorabpauschale:
  • Grundsätzlich können alle inländischen und ausländischen Investmentfonds (dazu zählen auch ETFs) von der Vorabpauschale betroffen sein. Aufgrund der Gesetzesvorgaben werden hauptsächlich thesaurierende Fonds betroffen sein.
  • Die Vorabpauschale bzw. die auf die Vorabpauschale zu entrichtende Abgeltungsteuer ist keine zusätzliche Steuer oder Abgabe. Sie ersetzt eine andere Besteuerung.
  • Die Vorabpauschale wird bei einem späteren Verkauf der Anteile berücksichtigt.
  • Die depotführenden Stellen verrechnen als lediglich ausführendes Organ die Vorabpauschale bei einem entsprechenden Freistellungsauftrag oder Verlustverrechnungspotential. Ist das nicht vorhanden, wird die Abgeltungsteuer auf die Vorabpauschale vom steuerlichen Verrechnungskonto gebucht. Sie müssen von sich aus nichts unternehmen.
  • Die Höhe der Vorabpauschale hängt von verschiedenen, auch individuellen Faktoren ab. Ein Teil dieser Faktoren wird erst zum Zeitpunkt der Buchung vorliegen. Für eine individuelle Abschätzung, ob und in welcher Höhe Sie von der Vorabpauschale betroffen sind, ist es ggf. empfehlenswert, dass Sie sich mit Ihrem steuerlichen Berater in Verbindung setzen.
Wie wird die Vorabpauschale ermittelt?
Die Vorabpauschale ist die Differenz zwischen dem sogenannten Basisertrag des Fonds und der Ausschüttung. Sie wird von den depotführenden Stellen errechnet. Diese ermitteln zunächst zu Beginn eines Kalenderjahrs (z. B. 1.1.2019) für das vorangegangene Kalenderjahr (z. B. 1.1.2018) den Basisertrag nach der Formel:
  • Basisertrag = 70 Prozent des jährlichen Basiszinses x Rücknahmepreis der Fondsanteile zum Jahresbeginn des vorangegangenen Kalenderjahrs (z. B. 1.1.2018)
  • Dann ziehen sie vom Basisertrag die Ausschüttung des letzten Kalenderjahrs (z. B. in 2018) ab.
    Vorabpauschale* = Basisertrag – Ausschüttung des letzten Kalenderjahres
    *HINWEIS: Die Vorabpauschale kann niemals negativ werden.
Für thesaurierende Fonds und Fonds mit Teilausschüttungen ergeben sich unterschiedliche Ergebnisse, die sich auf den Zeitpunkt der Steuerpflicht auswirken:
  1. thesaurierende Fonds
    Da diese Fonds nichts ausschütten, entspricht die Vorabpauschale eins zu eins dem Basisertrag (Beispiel: Basisertrag 5 - Ausschüttung 0 = Vorabpauschale 5). Die Vorabpauschale gilt am ersten Werktag des Folgejahres als steuerlich zugeflossen.
  2. teilausschüttende Fonds
    Ist die Teilausschüttung geringer als der Basisertrag (Beispiel: Basisertrag 5 – Teilausschüttung 2 = Vorabpauschale 3) muss der Anleger den ausgeschütteten Anteil und die Vorabpauschale zu unterschiedlichen Zeitpunkten versteuern: Die Teilausschüttung fließt dem Anleger aus steuerlicher Sicht zu, sobald er darüber verfügen kann. Die Vorabpauschale gilt dagegen erst am ersten Werktag des Folgejahres als zugeflossen. Da der Basisertrag gesetzlich gedeckelt ist, kann die Ausschüttung auch höher sein als der Basisertrag.
    In diesem Fall gibt es keine Vorabpauschale. Die Ausschüttung fließt dem Anleger aus steuerlicher Sicht zu, sobald er darüber verfügen kann.
Kann man den Steuerabzug vermeiden?
Ein in ausreichender Höhe erteilter Freistellungsauftrag kann helfen. Weil die Steuer auf die Vorabpauschale immer Anfang des Jahres abgezogen wird, sollten Anleger ihren Sparerpauschbetrag rechtzeitig anpassen. Wenn das depotführende Institut das Geld für die Steuer nicht einziehen kann, meldet sie es dem Finanzamt.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Bei Gemeinschafts-Konten auf die Steuerfalle achten
Investmentfonds und Steuern – Ihre Gebrauchsanweisung für 2018
Die drei Regeln bei der Kapitalanlage

Sonntag, 21. Oktober 2018

Bei Gemeinschafts-Konten auf die Steuerfalle achten

Wenn Paare sich eine Wohnung teilen oder heiraten, fällt meistens auch die Entscheidung für ein gemeinsames Konto. Denn ein Gemeinschaftskonto ist eine angenehme Sache, bei der jeder Kontoinhaber unabhängig vom anderen frei über das gesamte Geld verfügen kann und man auch Kosten sparen kann. In den meisten Fällen wird von Ehegatten und Lebenspartnern das sogenannte Oder-Kontos gewählt. Was jedoch die wenigsten wissen: Ein Oder-Konto kann sich schnell als eine tückische Steuerfalle entpuppen.

Die Steuerfalle heißt Schenkungssteuer
Die Finanzämter haben besonders unverheiratete Paare im Blickfeld. Denn während Eheleute einen wechselseitigen Schenkungsfreibetrag von 500.000 Euro pro Person zur Verfügung haben, fällt bei wilden Ehen bereits ab einem Vermögenszuwachs von 20.000 Euro die Schenkungssteuer an. Das bedeutet beispielsweise, wenn ein Partner 250.000 Euro aus einer Lebensversicherung auf das Gemeinschaftskonto überwiesen bekommt, muss der andere Partner 105.000 Euro als Schenkung versteuern. Bei nicht verheirateten und bei nicht miteinander verwandten Personen beträgt der Steuersatz 30 Prozent, was in der Folge bei diesem Beispiel eine Steuerzahlung von 31.500 Euro an das Finanzamt auslöst. Auch wer ein gut gefülltes Einzelwertpapierdepot in ein Gemeinschaftsdepot umwandelt, wird mit den gleichen steuerlichen Folgen konfrontiert.

Effektive Steuerbelastung von Spitzenverdienern in ausgewählten Ländern weltweit

Bei Gemeinschaftskonten kommt es häufig zu unbeabsichtigten Schenkungen
Bei den Konten von Ehegatten werden alle Einkünfte und Erträge je zur Hälfte dem einzelnen Ehepartner zugerechnet. Dabei ist die Kapitalherkunft unerheblich. Wenn jedoch nur ein Partner als Hauptverdiener auf dieses Gemeinschaftskonto Zahlungen vornimmt, dann unterstellt das Finanzamt eine laufende, unentgeltliche Zuwendung an den Ehepartner und setzt deshalb eine Schenkungsteuer fest.

Vielen Paaren ist dies nicht bewusst, denn die Freibeträge mit 500.000 Euro sind auf Sicht von zehn Jahren sehr hoch. Bei einem Todesfall kann dies jedoch zu deutlich negativen finanzielle Folgen führen. Denn beim Tod eines Ehepartners werden neben dem Erbe (bspw. Immobilien, Wertpapierdepots usw.) auch die halbierten Einzahlungen auf das Gemeinschaftskonto der zurückliegenden zehn Jahre zusammen gerechnet. Bei einem Todesfall kann dies zu einem deutlichen Verbrauch des Freibetrags für das übrige Vermögen führen und so eine unnötige Erbschaftsteuerbelastung auslösen.

Einzelkonten mit gegenseitiger Vollmacht sind sinnvoller
Auch wenn es zusätzliche Gebühren auslöst, so ist es sinnvoller ein Einzelkonto auf einen Ehepartner einzurichten und eine Vollmacht für den anderen zu hinterlegen. An dem Handling des Geldtransfers ändert sich dadurch überhaupt nichts. Allerdings werden die zuvor angesprochenen steuerrechtlichen Risiken vermieden. Als Empfehlung für Partnerschaften kann auf das drei Konten-Modell verwiesen werden: zwei individuelle Einzelkonten mit einer gegenseitiger Vollmacht und ein weiteres Einzelkonto für Gemeinschaftsausgaben. In Bezug auf Wertpapierdepots und deren Abwicklungskonten sollten Sie dies auch beachten. Denn oftmals werden durch ein Familienmitglied die Finanzen beziehungsweise die Depots von Ehepartnern und Kindern verwaltet. Wird hier willkürlich zwischen den Depots hin- und her gebucht, können auch diese Vorgänge unter Umständen als schenkungssteuerpflichtige Zuwendungen vom Finanzamt interpretiert werden.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Hilfe bei der Steuererklärung
Private Kontoauszüge mindestens drei Jahre aufbewahren
Wann muss man als Rentner eine Steuerklärung abgeben

Montag, 12. März 2018

Was ist die Steuer-ID?

Die steuerliche Identifikationsnummer (abgekürzt: IdNr) bekommt jeder Steuerbürger in Deutschland amtlich zugeteilt und dient der eindeutigen Kennzeichnung von Steuerpflichtigen im Einkommensteuerrecht. Die IdNr wird umgangssprachlich auch Steuer-ID genannt, ist bundeseinheitlich, besteht aus insgesamt elf Ziffern und hat eine lebenslange Gültigkeit. Neugeborene Kinder bekommen die Nummer automatisch zugeteilt, da auch sie in Ausnahmefällen bereits Steuerschuldner sein können, beispielsweise als Erbe hoher Kapitalvermögen. Auch für Freistellungsaufträge bei Banken und für die Beantragung des Kindergeldes wird die Steuer-ID benötigt.

Lebenslang gültige Nummer für die Einkommensteuer
Die 11-ziffrige Nummer wird vom Bundeszentralamt für Steuern (BZSt) in Bonn nach dem Zufallsprinzip vergeben und teilt sie jeder neu gemeldeten Person automatisch mit. Die Steuer-ID bleibt das ganze Leben lang gültig, auch nach einem Umzug oder einer Eheschließung. Sie wird langfristig die altbekannte Steuernummer auf dem Einkommensteuerbescheid ersetzen, da sich diese bei einem Wohnsitzwechsel in einen anderen Finanzamtsbezirk ändert. Mit der Einführung der Steuer-ID im Jahr 2008 wird von der Bundesregierung das Ziel verfolgt, dass bestehende Besteuerungsverfahren kostensparend zu modernisieren und bürgerfreundlicher zu gestalten. Ein Beispiel dafür ist die vorausgefüllte elektronische Steuererklärung. Für diesen Service wird von der Finanzverwaltung eine eindeutige Identifizierung des Steuerpflichtigen voraus gesetzt. Denn nur so kann gewährleistet werden, dass die Daten nicht versehentlich einer falschen Person mit demselben oder einem ähnlichen Namen zugeordnet werden. Außerdem soll die Steuer-ID Steuerhinterziehungen erschweren. Bisher sei eine Auswertung steuererheblicher Informationen in vielen Fällen unterblieben, weil die vorhandenen Informationen nicht zugeordnet werden konnten.

Anteil von Steuer- und Sozialabgaben an den Gesamtarbeitskosten

Welche Daten werden gespeichert und wer kann darauf zugreifen?
Welche Daten das Bundeszentralamt für Steuern über eine Person speichern darf, wird in der Abgabenordnung geregelt. Diese sind der Familienname, frühere Namen, Vornamen, Doktorgrad, Tag und Ort der Geburt, Geschlecht, gegenwärtige oder letzte bekannte Anschrift, zuständige Finanzbehörden, eventuelle Übermittlungssperren sowie der Sterbetag. Hinzu kommen Daten, die das Amt für die Bereitstellung der Lohnsteuerabzugsmerkmale für den Arbeitgeber benötigt. Aus Datenschutzgründen dürfen die Daten, die mit der Steueridentifikationsnummer verknüpft sind, nur von den Finanzbehörden verwendet werden. Anderen Stellen, wie zum Beispiel Renten- und Krankenversicherungsträgern, wird nur die Steueridentifikationsnummer mitgeteilt. Auf weitere Daten haben diese Stellen keinen Zugriff. Die während des Lebens gesammelten Daten werden erst 20 Jahre nach dem eigenen Tod gelöscht.

Die Steuer-ID ist verloren gegangen
Wenn jemand seine Steuer-ID verlegt oder verloren hat, kann man sich vom BZSt auf schriftlichen Antrag eine neue mitteilen lassen. Auf der Internetseite des BZSt gibt es dazu eine entsprechende Seite. Folgen Sie dazu diesem Link. Auch wenn man den ursprünglichen Brief der Steueridentifikationsnummer-Mitteilung nicht mehr hat, so findet man die Nummer auch auf dem letzten Steuerbescheid oder der Lohnsteuerbescheinigung.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Crowdfunding – Risiko bis hin zum Totalverlust
Freistellungsaufträge gelten ab 2016 nur noch mit Steuer-ID
Mit ausschüttenden Fonds regelmäßige Erträge erzielen