Dienstag, 1. September 2015

Wann muss man als Rentner eine Steuerklärung abgeben

Auch wenn das Arbeitsleben zu Ende ist und man seinen Ruhestand genießen möchte, heißt dies aber nicht, dass man mit dem Finanzamt nichts mehr zu tun hat. Auch als Rentner oder Pensionär muss man unter bestimmten Voraussetzungen eine Steuererklärung abgeben. Im Jahr 2005 wurde das Alterseinkünftegesetz eingeführt, das den Übergang zur nachgelagerten Besteuerung regelt.

Das Prinzip vom Alterseinkünftegesetz
Bei der Steuererklärung können die Beiträge zur Rentenversicherung als Sonderausgaben geltend gemacht werden und im Gegenzug wird später die Auszahlung versteuert. Das Gesetz wird erst im Jahr 2040 vollständig umgesetzt sein. Wer dann in Rente geht, muss diese vollständig versteuern. Bis dahin gelten Freibeträge, die mit jedem Rentnerjahrgang sinken.

Durch die Steueridentifikationsnummer erfolgt ein schneller Datenaustausch
Etwa nur jeder vierte Rentner hat bisher freiwillig eine Steuererklärung gemacht. Immer Rentner werden inzwischen vom Finanzamt aufgefordert, eine Steuererklärung abzugeben. Der Grund dafür ist die bessere Vernetzung der Behörden: Staatliche, private und berufsständische Rentenversicherungen informieren die Finanzämter, an wen sie Renten zahlen. Über die persönliche Steueridentifikationsnummer können diese Daten nun schnell zugeordnet werden. Wenn das Finanzamt zur Annahme kommt, dass Ihre Einkünfte über dem Grundfreibetrag liegen, wird es Sie auffordern, eine Steuererklärung abzugeben. Im schlechtesten Fall kann dies auch rückwirkend bis zum Jahr 2005 verlangt werden. Sie sollten auf das Schreiben vom Finanzamt auf jeden Fall reagieren. Um gegebenenfalls happige Verzugszinsen zu vermeiden, sollten Sie um erst einmal Zeit zu gewinnen um eine Fristverlängerung bitten. Wenn Sie nicht reagieren wird das Finanzamt Ihre Steuer schätzen und dabei kommt man selten gut weg. Weiterhin sollten Sie wissen, dass die Finanzämter bei Zahlungsverzug der geforderten Steuern, sehr schnell eine Kontopfändung bei Ihrem Geldinstitut beantragen wird, so dass Sie erst wieder an Ihr Konto kommen, wenn die Steuern bezahlt sind.

Eine Befreiung ist möglich
Wenn Ihr gesamtes Einkommen unter dem steuerfreien Existenzminimum liegt, haben Sie die Möglichkeit, sich von der Pflicht zur Abgabe der Steuererklärung befreien lassen. Von vielen Finanzämtern wird das relativ unbürokratisch gehandhabt: Eine einfache Aufstellung der Einnahmen und der Werbungskosten mit den Freibeträgen genügt oft schon, um den Bearbeiter Ihrer Steuerakte zu überzeugen.
Wenn abzusehen ist, dass Ihre Einnahmen in den nächsten Jahren nicht nennenswert steigen, können Sie auch eine Nichtveranlagungsbescheinigung beantragen. Mit dieser Bescheinigung können Sie bis zu drei Jahren um die Steuererklärung herum kommen. Voraussetzung ist jedoch, Sie in diesem Zeitraum tatsächlich keine Steuern zahlen müssen. Die Nichtveranlagungsbescheinigung können Sie auch bei Ihrem Geldinstitut einreichen, womit sich der Freistellungsauftrag für Zinserträge erübrigt.

Wann besteht eine Pflicht zur Steuererklärung
Es kann auch sein, dass Sie generell zur Abgabe der Steuererklärung verpflichtet sind. Das ist der Fall, wenn:
  • Sie oder Ihr zusammenveranlagter Ehepartner Einkünfte aus nichtselbständiger Arbeit haben (Minijobs sind davon aber ausgenommen)
  • einer von Ihnen Versorgungsbezüge bekommt, etwa eine Beamtenpension oder Witwengeld
  • einer von Ihnen Betriebsrenten oder Werkspensionen bekommt
  • Sie im letzten Jahr Verluste geltend gemacht haben
  • Sie noch keine Abgeltungssteuer auf Kapitalerträge gezahlt haben
Für Pensionäre gelten Sonderregeln 
Für Pensionäre gelten besondere Regeln. Sie müssen eine Steuererklärung abgeben, wenn:
  • die Pension oder ein Lohn bereits in den Steuerklassen V, IV oder VI versteuert worden ist
  • ein Freibetrag auf der Steuerkarte eingetragen wurde und die Einkünfte über 10.200 Euro für Ledige oder 19.400 Euro für Ehepaare lagen
  • es Einkünfte über 410 Euro aus Renten, Vermietungen und Verpachtungen, Lohnersatzleistungen (z.B. Arbeitslosengeld oder Krankengeld) oder anderen Einnahmequellen gab
  • auf Kapitaleinkünfte über den Freibetrag noch keine Abgeltungssteuer gezahlt wurde
  • Ehepartner getrennte Veranlagung gewählt haben
  • in der Einkommensteuererklärung des Vorjahres ein Verlust festgestellt worden ist
  • die Vorsorgepauschale für ein Beamtengehalt höher war, als die absetzbaren Versicherungsbeiträge (gilt nur für Pensionen bis 10.200 Euro)
  • eine Abfindung nach der sogenannten Fünftelregelung versteuert worden ist.
Wie lange hat man für die Abgabe Zeit?
Für die Steuererklärung endet die Abgabefrist jeweils am 31. Mai des Folgejahres. Diese Frist kann auf Antrag mit entsprechender Begründung aber verlängert werden. Wird die Steuererklärung durch einen Steuerberater oder Lohnsteuerhilfeverein ausgeführt, verschiebt sich die Frist automatisch auf den 31. Dezember des Folgejahres. Wenn Sie die Steuererklärung ohne eine Aufforderung durch das Finanzamt freiwillig machen, weil Sie sich beispielsweise noch Rückzahlungen erhoffen, haben Sie dafür vier Jahre lang Zeit. Sie können dann beispielsweise die Steuererklärung für 2014 bis zum 31. Dezember 2018 einreichen.
Empfehlen kann ich Ihnen, von sich aus mit dem Finanzamt in Kontakt zu treten und die Notwendigkeit der Abgabe einer Steuererklärung zu prüfen. Sie sind dann auf der sichern Seite. Denn wenn dass Finanzamt auf Sie mit der Abgabe einer Steuererklärung zu kommt, werden die Erklärungen meistens mehrere Jahre zurück angefordert. Dann werden auf die eventuell anfallenden Steuerzahlungen noch happige Verzugszinsen aufgeschlagen.
Steuerhinterziehung und Steuerprüfung

Mittwoch, 26. August 2015

Der wirkliche Wert der Rente

Wenn wieder mal die Renteninformation der Deutschen Rentenversicherung in den Briefkasten gelangt, sollte man die darin genannten Summen einmal kritisch unter die Lupe nehmen. Meist führt diese Betrachtung zu der ernüchternden Erkenntnis: Nach Abzug aller Beiträge, Steuern und Versicherungen bleibt davon ein Betrag übrig, den man lediglich als Grundsicherung ansehen kann.

Hartz IV lässt grüßen
Eigentlich ist es ja beruhigend, wenn man jedes Jahr schwarz auf weiß zu lesen bekommt, welchen Eurobetrag man als Rente zum Zeitpunkt des eigenen Rentenbeginns zur Verfügung hat. Nehmen wir als Beispiel an, die Rente würde 2.000 Euro betragen. Diese Summe ist eine gute Grundlage und kann bzw. sollte durch eine private oder betriebliche Altersvorsorge ergänzt werden, wenn man seinen Lebensstandard aufrecht halten will.

Wirklich? Wie trügerisch das ist, zeigt die nachfolgende Analyse
  • Frage 1: Wie viel Steuern gehen davon ab?
    160 Euro, denn für den heute 42-jährigen Angestellten, der erst in 25 Jahren in Rente geht, wird sich die Steuerlast deutlich erhöhen. Grund: Ab dem Jahr 2040 sind Renteneinkünfte zu 100 Prozent steuerpflichtig.
  • Frage 2: Welcher Krankenversicherungsbeitrag ist zu entrichten?
    Etwa 8 Prozent (bei privat Versicherten noch mehr), also noch mal 160 Euro ab, bleiben jetzt nur noch 1.680 Euro.
  • Frage 3: Wie viel Inflation ist anzusetzen?
    Etwa 2 Prozent. Dann kann man sich in 25 Jahren Waren und Dienstleistungen nur noch im Wert von 1.024 Euro kaufen. Nur zum Vergleich: Ein Hartz-IV-Empfänger bekommt heute 391 Euro Regelleistung, 600 Euro Mietzuschuss (kalt), 100 Euro Heizkosten, also zusammen 1.091 Euro.
Das Ergebnis ist klar
Die staatliche Rente wird nicht mehr als eine Grundsicherung sein. Wer der Empfehlung folgt, sein Spargeld auf Tagesgeldkonten, Sparbüchern oder in klassischen Lebensversicherungen anzulegen, verabschiedet sich vom Aufbau einer Altersvorsorge.
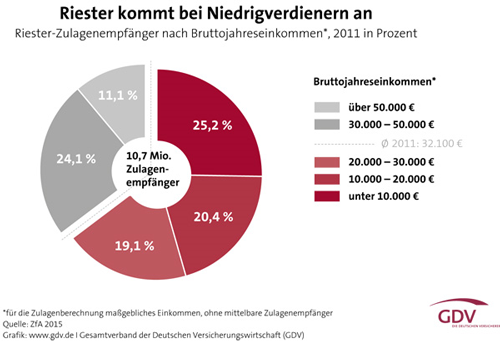
So schwer es emotional fallen dürfte, so müssen sich breitere Bevölkerungsschichten aktuell mit risikoreicheren Anlagen beschäftigen, um überhaupt die Chance zu haben, den Lebensstandard halten zu können. Sofern man die Möglichkeit hat, staatliche oder betriebliche Förderung in Form von Zuschüssen, Zulagen oder Steuernachlässen zu beanspruchen, sollte man das auf jeden Fall tun. So wirken etwa Zulagen bei der Riester-Rente wie eine garantierte (hohe) Rendite, die bis zu 8,5 Prozent pro Jahr erreichen kann, wie die Stiftung Warentest immer wieder ermittelt.

Riester-Zulagenempfänger nach Jahreseinkommen

Dies gilt vor allem für fondsorientierte Vorsorgeprodukte wie die DWS RiesterRente PremiumMit der DWS RiesterRente Premium kann das Geld auf gleich drei Wegen in die Altersvorsorge fließen. Die eigenen Sparbeiträge, die möglichen Zuschüsse vom Staat und die DWS-Renditechancen machen das Produkt zu einem attraktiven Vorsorgekonzept. Hinter dem Premium-Produkt steckt ein ausgeklügeltes System mit einer dynamischen Wertsicherungsstrategie. Das Ziel: Ertragschancen in steigenden Aktienmarktphasen ergreifen, ohne die vollen Verlustrisiken in turbulenten Phasen tragen zu müssen.

Das Anlagemodell I-CPPI, das hier zum Einsatz kommt, hat nachgewiesen, dass auch in stark schwankenden Kapitalmärkten Renditepotenzial effektiv für die Anleger ausgeschöpft werden kann, mit Berücksichtigung der Beitragsgarantie. Die aktuell niedrigen Zinsen machen es zwar schwieriger, aber nicht unmöglich und mit steigenden Zinsen steigen auch wieder die Renditechancen für die Anleger.

DWS RiesterRente Premium Kundenbroschüre

Montag, 24. August 2015

Umfrage 2015 zur Ruhestandsplanung - Berufstätige resignieren und Rentner sind glücklich

Für die Umfrage wurden bundesweit in den Monaten März und April 2015 Erwerbstätige und im Ruhestand befindliche Personen befragt. Es wurden repräsentativ die Einstellungen und Verhaltensweisen von Berufstätigen und Ruheständlern erfaßt. Durchgeführt wurde die Umfrage von der AXA Versicherung, welche die Ergebnisse der Befragung im Rahmen des AXA Deutschland-Report 2015 zur Ruhestandsplanung und –management veröffentlicht hat.

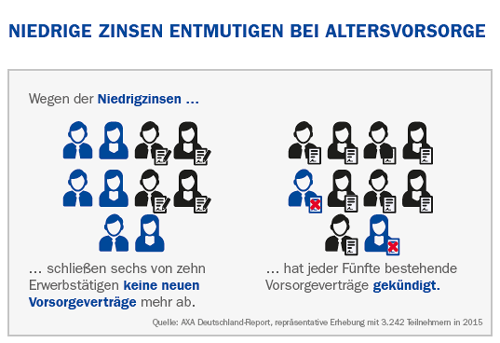
Jeder zweite hinterfragt mittlerweile die private Altersvorsoge
Demnach fragt sich jeder zweite Erwerbstätige in Deutschland, ob private Altersvorsorge überhaupt noch sinnvoll ist. 59 Prozent klagen über eine wachsende Angst beim Thema Altersvorsorge und bereits 39 Prozent erwarten als Rentner oder Pensionär eine verschlechterte Lebensqualität. Dieses alarmierende Bild steht in deutlichem Gegensatz zur Einschätzung der schon im Ruhestand befindlichen Deutschen: Drei Viertel von ihnen (76 Prozent) berichten über eine gleiche oder sogar verbesserte Lebensqualität als zuvor im Beruf.

AXA Deutschland-Report 2015 zu Ruhestandsplanung und -management

Im Hinblick auf die Erwartungen der Verbraucher lassen sich aus der Studie drei Kernaussagen ableiten:
  • Es gibt hinsichtlich des erforderlichen Aufwands für die Altersvorsorge eine deutliche Lücke zwischen dem als notwendig angesehenen und tatsächlichem monatlichen Aufwand (412 Euro zu 257 Euro).
  • Jeder dritte im Ruhestand lebende Deutsche gibt ausdrücklich zu, dass er sich rückblickend zu stark auf die gesetzliche Rente bei der Planung verlassen hat.
  • Die Versäumnisse in der eigenen Planung werden zumeist einer vermeintlich oder tatsächlich nicht ausreichenden Beratung zum Thema angelastet.
Über den AXA Deutschland-Report
Durch insgesamt 3.243 Telefoninterviews (CATI) wurden repräsentativ in allen 16 Bun­desländern Erwerbstätige und im Ruhestand befindliche Personen befragt. Die Ergeb­nisse wurden zudem bevölkerungsrepräsentativ gesamtgewichtet, um auch bundes­weite Aussagen ableiten zu können. Die Befragung wurde in den Monaten März und April 2015 durchgeführt.

Weitere Ergebnisse und Informationen finden Sie unter:Artikel zum AXA Deutschland-Report 2015 zu Ruhestandsplanung und -management lesen
AXA Deutschland-Report 2015 zu Ruhestandsplanung und -management als pdf-Datei

Quelle: www.axa.de/deutschland-report

Mittwoch, 29. Juli 2015

Gesetzliche Veränderungen im Rahmen der Altersvorsorge

Das neue Jahr hat einige gesetzliche Veränderungen im Rahmen der Altersvorsorge mit sich gebracht, welche ich Ihnen gerne mitteilen möchte.

Seit dem 1. Januar 2015 erfolgt durch den Staat eine stärkere Förderung der Rürup-/BasisrenteWas ändert sich? Der förderfähige Höchstbeitrag ist nun an die knappschaftliche Rentenversicherung (West) gekoppelt. Das heißt, für 2015 können maximal 22.172 Euro für Single bzw. 44.344 Euro für Verheiratete als Beitrag steuerlich geltend gemacht werden. Darüber hinaus werden ab diesem Jahr 80 Prozent der geleisteten Beiträge als Sonderausgaben steuerlich anerkannt.

Neue Bezugsgröße nach18 SGB IV zur Abfindung von Kleinbetragsrenten ab dem 01.01.2015Was ändert sich? Eine Kleinbetragsrente liegt dann vor, wenn das zu Beginn der Auszahlungsphase zur Verfügung stehende Kapital eine monatliche Rente ergibt, die 28,35 Euro (vorher 27,65 Euro) nicht übersteigt.
Bei der Kleinbetragsrente handelt es sich um eine Rente, die bei gleichmäßiger Verrentung des gesamten zu Beginn der Auszahlungsphase zur Verfügung stehenden Kapitals eine monatliche Rente ergibt, welche 1 Prozent der monatlichen Bezugsgröße nach dem § 18 Viertes Buch des Sozialgesetzbuches nicht übersteigt. Bei der Ermittlung, ob es sich um eine Kleinbetragsrente nach § 93 Absatz 3 Satz 3 des Einkommensteuergesetzes handelt, ist getrennt nach den abgesicherten Risiken die jeweilige durch den Versicherungsfall ausgelöste Auszahlungsphase und das zu diesem Zeitpunkt zur Verfügung stehende Kapital zu betrachten. Es ist nicht zulässig, durch eine nachträgliche Verschiebung des Deckungskapitals, das Vorliegen der Voraussetzungen für eine Kleinbetragsrente herbeizuführen.

Das könnte sie auch interessieren:
aktuelle Sozialversicherungswerte
Besteuerung von BU-Renten
BAV Höchstgrenzen
Schenkungs- und Erbschaftsteuer

Entwicklung des Beitragssatzes der gesetzlichen Rentenversicherung
entwicklung beitragssatz gesetzliche rentenversicherung bis 2015

Montag, 13. Juli 2015

Drei gute Gründe für eine private Pflegeabsicherung

Nach einem langen Arbeitsleben wünschen sich die Menschen ein sorgloses und abgesichertes Leben im Alter. Bei einem Pflegefall kann dieser Wunsch jedoch schnell zerplatzen. Denn nach BGB § 1601 sind Verwandte in gerader Linie sind verpflichtet, einander Unterhalt zu gewähren. Daraus entsteht die Situation: Kinder haften für ihre Eltern! Selbst Schenkungen können hier 10 Jahre zurückgefordert werden.

Die Ämter setzen Unterhaltanspüche durch
Das Sozialamt setzt den Unterhaltsanspruch der Eltern gegen die Kinder durch, wenn Leistungen für die Pflege gezahlt werden müssen. Auch wenn schon viele Jahre kein Kontakt mehr zwischen Kindern und Eltern besteht, werden sie zum Unterhalt verpflichtet. Die Kinder haben Anspruch auf einen Selbstbehalt in Höhe von 1.800 Euro (gemäß Düsseldorfer Tabelle). Je nach Familiensituation kann der Selbstbehalt auch höher liegen. Dennoch hat kein Elternteil mit dieser Grundsituation ein gutes Gefühl im Alter!

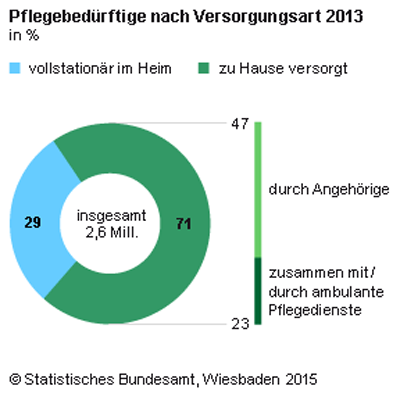
Pflege ambulant und stationär

Drei gute Gründe für eine private Pflegeabsicherung:
  1. Eigenes Vermögen sichern - Ein Pflegefall lässt das mühsam ersparte Kapital schnell schmelzen. Auch das Erbe der Kinder ist dann in Gefahr.
  2. Vermögen der Kinder sichern - Kinder haften für ihre Eltern – unabhängig davon, wie gut die Beziehung zwischen Kind und pflegebedürftigem Elternteil ist. Eine verhängnisvolle Abwärtsspirale beginnt. Die Kinder haben weniger Geld für ihren eigenen Vermögensaufbau und für ihre Altersvorsorge.
  3. Pflegelücke schließen - Dank einer privaten Pflegeversicherung kann die Versorgungslücke im Pflegefall gezielt geschlossen werden.
Der Bedarf an kompetenter Beratung und adäquater Absicherung ist sehr groß. Aufgrund unterschiedlicher Beitragsberechnungen ist ein sorgsamer Vergleich, z.B. durch einen Vergleichsrechner, notwendig. Mit dessen Hilfe können Sie die Beiträge für eine Pflegezusatzversicherung berechnen.
Berechnen Sie hier Ihren persönlichen Vorschlag
Für Fragen zu diesem Thema stehe ich Ihnen gerne persönlich zur Verfügung.

Donnerstag, 25. Juni 2015

Niedrigzinsen bringen für Privathaushalte mehr Nach- als Vorteile

Die Niedrigzinspolitik der Europäischen Zentralbank (EZB) nützt mehr dem Staat und den Unternehmen, als den privaten Haushalten. Die Einbußen bei den Zinseinkünften haben mehr negative Auswirkungen als die Einsparungen bei den Kreditzinsen. Denn es gibt mehr Sparer als Kreditnehmer und auch die Kreditnehmer müssen durch höhere Immobilienpreise einen höheren Finanzierungsbedarf in Kauf nehmen.

Seit fast 15 Jahren fallen die Zinsen
Die Zinsen sind seit Anfang der 1990er Jahre tendenziell am fallen. Dies gilt für den Bereich der Geldanlage als auch bei Krediten. Es wurden immer wieder neue historische Tiefststände erreicht. Die Zinseinkünfte privater Haushalte sind in der Folge stark gesunken, wenn man mit der deutschen Mentalität auf sichere Geldanlagen setzt. Aus einer Studie der DZ Bank summieren sich im Vergleich zu einem unterstellten Normalzinsniveau die Einkommenseinbußen in den vergangenen fünf Jahren auf 190 Milliarden Euro. So ist in den Jahren 2011 bis 2013 die Durchschnittsverzinsung verzinslicher Geldvermögensanlagen sogar unter die Inflationsrate gerutscht. Für den Vermögensaufbau und die Vermögensentwicklung stellen aber negative Realzinsen eine besonders große Gefahr dar.

Trotz Niedrigzinsen: Bürger sparen lieber, statt zu investieren

Mehr Einbußen als Einnahmen
Bei Einkommenseinbußen von 190 Milliarden Euro bei den Zinseinkünften stehen Einsparungen bei den Kreditzinsen laut der Studie der DZ Bank in Höhe von 78 Milliarden Euro gegenüber. Deshalb ist die Bilanz der direkten Auswirkungen der Niedrigzinsphase auf Zinseinnahmen und -ausgaben für die privaten Haushalte aber negativ. Gewinner der derzeitigen Niedrigzinsphase sind die Netto-Schuldner Staat und Unternehmen. Auf der anderen Seite gehören Phasen niedriger Zinsen häufig zur Quelle steigender Aktienkurse durch die Ausweichreaktionen der Anleger.

Börsenhausse unterstützt den Geldvermögenszuwachs 
Der Börsenboom, vor allem in den Jahren 2012 und 2013, unterstützt den Geldvermögenszuwachs. Mit einem Aktienanteil am Privatvermögen von nur zehn Prozent haben die Deutschen weniger stark von den positiven Entwicklungen an den Aktienmärkten profitiert als andere Europäer. Die Ausweichreaktionen der Anleger können dadurch zu Übertreibungen und Preisblasen auf Aktien- und Immobilienmärkten führen. Die Immobilienpreisentwicklung in Deutschland ist in vielen Ballungsräumen mittlerweile bedenklich, wodurch sich die Gefahr entwickelt, das nach Preiseinbrüchen bei einem Verkauf Verluste entstehen. Auch sorgen die gestiegenen Immobilienpreise für einen erhöhten Kreditbedarf, was dem Vorteil der niedrigen Kreditzinsen entgegen steht.

Bildnachweis

Dienstag, 9. Juni 2015

Diese Versicherungen gehören zur Finanzierung

Den Traum vom eigenen Heim bewahren: Versicherungen, die für Immobilienbesitzer essenziell sind. Die eigenen vier Wände sind für viele ein Lebensziel oder einfach ein großer Wunsch. Dank der derzeit niedrigen Zinsen wird diese Herzensangelegenheit für einen Großteil der Menschen immer greifbarer. Hat man erst einmal die Baufinanzierung in der Tasche, ist die Lust, sich mit weiteren komplexen Themen zu beschäftigen vermutlich eher gering. Doch was, wenn der Traum ins Wanken gerät, beispielsweise durch Naturgewalten, Unfälle oder Vandalismus? Deshalb ist es wichtig, Familie und Immobilie abzusichern.

Für Sie habe ich alle wichtigen Versicherungen zusammengestellt und erkläre, welche Sie wirklich brauchen und welche nur einen geringen Nutzen aufweisenDie Familie schützen: Berufsunfähigkeits-, Restschuld- oder Risiko-Lebensversicherung
Ein Haus oder eine Wohnung zu kaufen oder gar zu bauen, stellt eine Familie oft vor große finanzielle Herausforderungen - und das über einen langen Zeitraum. Denn häufig beträgt die Laufzeit einer Baufinanzierung mehr als zwanzig Jahre. Eine Spanne, in der viel passieren kann. Natürlich hofft jeder, dass er von Arbeitslosigkeit, Krankheit oder Schlimmerem verschont bleibt. Aber auch wenn man diesen Themen normalerweise lieber aus dem Weg geht, werden sie im Zusammenhang mit einem Immobilienkredit relevant. Oft trägt in Familien der Partner mit dem höheren Einkommen die finanzielle Hauptlast. Was, wenn er diese nicht länger stemmen kann?
Eine Berufsunfähigkeitsversicherung greift, wenn der Versicherungsnehmer nicht mehr in der Lage ist, seinen gewohnten Job auszuüben. Sie stellt dann einen monatlichen Betrag zur Verfügung ähnlich dem bisherigen Gehalt, in der Regel aber etwas geringer. Auf diese Weise wird ein etwaiger Ausfall des Arbeitslohns kompensiert und das Immobiliendarlehen kann weiter abbezahlt werden. Die Beiträge für die Berufsunfähigkeits- oder BU-Versicherung sind abhängig vom Alter und dem Gesundheitszustand des Versicherten sowie der monatlichen Auszahlung, die er im Schadensfall anstrebt. Es lohnt sich, eine BU-Versicherung so jung wie möglich abzuschließen, weil die Beiträge dann geringer sind.

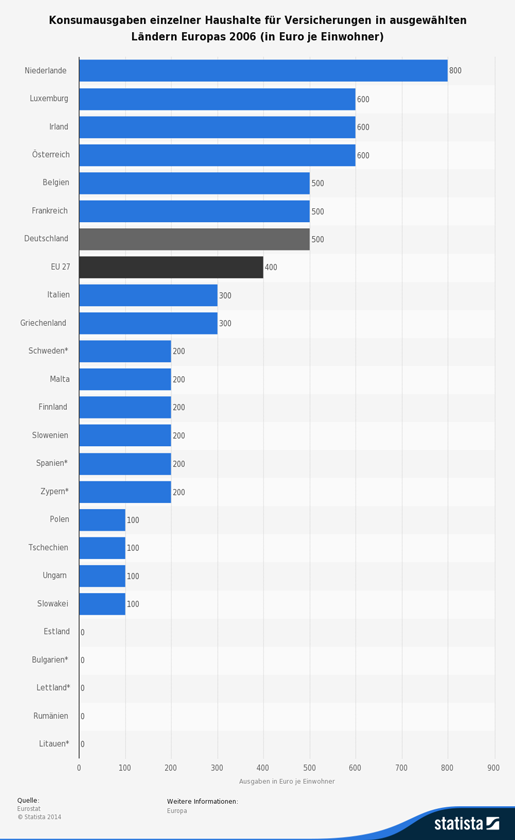
Konsumausgaben einzelner Haushalte für Versicherungen in ausgewählten Ländern Europas 2006 (in Euro je Einwohner)

Eine sinnvolle Ergänzung dazu stellt eine Risikolebensversicherung dar. Sie zahlt im Todesfall die vertraglich vereinbarte Versicherungssumme an den Hinterbliebenen. So ist neben der persönlichen Tragödie zumindest die finanzielle Existenz gesichert. Die Beiträge sind üblicherweise recht gering, so kann ein 30-Jähriger eine Summe von 100.000 Euro bereits ab sieben Euro pro Monat absichern.
Eine Restschuldversicherung ist eine spezielle Form der Risikolebensversicherung. Ihre Höhe hängt jedoch direkt mit der Darlehenssumme für die Baufinanzierung zusammen und sichert diese ab. Je nach Anbieter können Todesfall, Krankheit und Berufsunfähigkeit eingeschlossen werden. Wenn die Restschuldversicherung bei der gleichen Bank wie das Baudarlehen abgeschlossen wird, sind die Versicherungsbeträge meist in die monatliche Rate inkludiert. Das scheint zunächst praktisch, kann allerdings auch negative Auswirkungen haben, weil auf diese Art die Gesamtdarlehenssumme steigt. Deshalb ist es ratsam zu prüfen, ob vielleicht zwei separate Verträge günstiger wären.
Außerdem sollten Sie in Ihren bestehenden Verträgen nachsehen, ob nicht eines der Risiken bereits abdeckt ist, um so Überversicherung vorzubeugen und Geld zu sparen. Alle drei Versicherungen zahlen nur im Schadensfall. Ansonsten werden die Beträge einbehalten.

Häuslebauer aufgepasst: wichtige Versicherungen für die Bauphase
Wer sich für einen Neubau entscheidet, dem sei eine Bauherrenhaftpflicht empfohlen. Denn auch wenn der Hausbauer gar nicht selbst Hand anlegt, sondern ein Bauunternehmen beauftragt, fungiert er als Auftraggeber und ist für die Sicherheit auf der Baustelle verantwortlich. Die private Haftpflichtversicherung übernimmt lediglich Schadenssummen bis 50.000 Euro. Die Bauherrenhaftpflicht kommt für höhere Schäden von mindestens fünf Millionen Euro bei Personen-, Sach- und Vermögensschadensansprüchen Dritter auf.
Für die Dauer des Hausbaus ist auch eine Bauleistungsversicherung sinnvoll. Sie greift dann, wenn unvorhersehbare Sachschäden entstehen, wie das zum Beispiel bei Diebstahl oder Vandalismus der Fall ist. Die maximale Vertragslaufzeit beträgt drei Jahre ab Baubeginn. Versichert sind alle am Bau beteiligten Firmen und Handwerker. Nützlicher Tipp: Deshalb ist es durchaus üblich, dass diese sich an den Versicherungskosten beteiligen.

Bestandsimmobilien und Neubauten richtig absichern
Wer eine bereits bestehende Immobile kauft oder wessen Haus schon fertig gestellt wurde, für den ist eine Gebäudeversicherung unverzichtbar. Viele Banken verlangen im Zuge einer Baufinanzierung sogar die Vorlage einer entsprechenden Police. Sie kommt für Schäden auf, die durch Feuer, Wasser, Hagel oder Sturm verursacht werden. Alle Risiken lassen sich einzeln oder in verschiedenen Kombinationen absichern. Die Regel stellt jedoch eine sogenannte verbundene Wohngebäudeversicherung dar, die den Immobilienbesitzer für alle diese Fälle rüstet.
Sie kann durch eine Versicherung gegen sogenannte Elementarschäden wie Hochwasser, Erdbeben oder andere Naturkatastrophen ergänzt werden. Die Versicherer lassen sich diese Risiken recht teuer bezahlen, schließlich sind sie mit immensen Kosten im Schadensfall verbunden. Deshalb gibt es hier keine Pauschalempfehlung. Es ist eher im Einzelfall für jeden Immobilienbesitzer zu prüfen, ob er sich in einem Gefahrengebiet befindet. Dann sind zwar die Beiträge wahrscheinlich noch einmal deutlich höher, aber sicherlich geringer als ein Schadensfall.
Wichtig bei der Wohngebäudeversicherung: Die Deckungssumme orientiert sich an dem Wert des Hauses oder der Wohnung und muss deshalb stets angepasst werden, wenn An- und Ausbauten oder Modernisierungen vorgenommen werden. Andernfalls kann es sein, dass die Versicherung im Schadensfall nur einen Teil der Summe deckt.

Sicherheit im Haus

Übrigens: Wer eine Eigentumswohnung kauft, muss sich in der Regel nicht um eine separate Absicherung kümmern, da dies im Verbund mit den anderen Eigentümern gemeinschaftlich geschieht.
Nützlicher Tipp: Bereits vorhandene Hausrat-und Privathaftpflichtversicherungs-Policen sollten überprüft und gegebenenfalls an die neue Lebens- und Wohnsituation angepasst werden.
Alle Versicherungen orientieren sich immer nach Ihrer persönlichen Situation. Ich kann Ihnen helfen, dass für Sie passende Angebot zu finden – am Telefon, im persönlichen Gespräch vor Ort oder in eine Webkonferenz. So stellen wir gemeinsam sicher, dass Ihr Traum von den eigenen Wänden auch in Zukunft Bestand haben wird.