Montag, 16. November 2015

Vorsorge im Dornröschenschlaf

Pssst – nicht weitersagen: Es gibt so etwas wie eine „betriebliche Altersvorsorge“, auch „Betriebsrente“ genannt. Betriebsrenten stützen die Rentenkasse der Mitarbeiter und stärken ihre Bindung an den Arbeitgeber. Ihre Vorteile werden viel zu selten genutzt.

Nur 30 Prozent verfügen über eine betriebliche Altersvorsorge
Fast könnte man meinen, deutsche Unternehmen seien auf eine solche Flüsterkampagne hereingefallen: Nicht einmal 30 Prozent der deutschen Arbeitnehmer verfügen über eine betriebliche Absicherung – und leider nutzen junge Mitarbeiter diese Form der Altersvorsorge wenig, obwohl gerade sie schlechte Rentenperspektiven haben.
Was auffällt: Fast alle Großunternehmen bieten eine betriebliche Altersvorsorge (bAV) an, beim Mittelstand aber sieht es in dieser Hinsicht noch sehr bescheiden aus. Dabei ist die bAV gegenüber anderen Anlageformen recht günstig. Bei der wesentlich häufiger genutzten RiesterRente etwa können pro Jahr nur 2.100 Euro steuerbegünstigt angelegt werden, während die bAV derzeit einen Betrag von 4.704 Euro zulässt, wovon 2.904 Euro sozialversicherungsfrei bleiben. Mit allen steuerlichen Vergünstigungen sinkt das Nettoeinkommen des Arbeitnehmers bei einer bAV nur um rund die Hälfte des abgezogenen Bruttogehalts.

Betriebsrente

Attraktiv für Arbeitnehmer und Arbeitgeber
Die geringe Nutzerquote dieses Vorsorgemodells bleibt unverständlich. Umso attraktiver kann sich ein Unternehmen seinen Mitarbeitern präsentieren, wenn es diese Leistungen anbietet. Sowohl für Arbeitnehmer als auch für Arbeitgeber sind Betriebsrenten gegenüber anderen Vermögensbildungsoptionen oft vorteilhaft. Arbeitnehmer profitieren von einer Rentenanwartschaft, die nicht verfällt, über Insolvenzversicherungen abgesichert ist und daher kein finanzielles Risiko beinhaltet. Sie erhalten mit der Betriebsrente eine attraktive Ergänzung zur gesetzlichen Rentenversicherung.
Ein wichtiger Vorteil für Unternehmer liegt in der hohen Flexibilität des Modells. Da sich die Details durch innerbetriebliche Vereinbarungen umsetzen lassen, ergeben sich verglichen mit anderen Vermögensbildungsarten erweiterte Gestaltungsspielräume. Wir zeigen Ihnen gerne die verschiedenen Durchführungsmöglichkeiten.

Fünf Wege zur betrieblichen Altersversorgung
  • Direktversicherung
    Der Arbeitgeberschließt eine Lebensversicherung bei einem externen Unternehmen für seine Beschäftigten ab und zahlt Beiträge ein.
  • Pensionskasse
    Diese Kassen sind selbstständige Versorgungseinrichtungen, die vom Arbeitgeber finanziert werden.
  • Unterstützungskasse
    Sie unterliegen nicht der Versicherungsaufsicht und können ihr Vermögen frei investieren – was oft ein höheres Risiko beinhaltet.
  • Pensionsfonds
    Diese Anlagegesellschaften investieren ihr Vermögen am Kapitalmarkt – ebenso wie bei Unterstützungskassen mit höherem Risiko.
  • Direkt- oder auch Pensionszusage
    Das Unternehmen verpflichtet sich, bei Renteneintritt die vereinbarte Leistung auszuzahlen. Dafür muss der Arbeitgeber Rückstellungen bilden.
Hier erhalten Sie eine Informationsbroschüre des GDV zur betrieblichen Altersversorgung zum herunterladen.


Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Was beim Jobwechsel bei der betrieblichen Altersversorgung zu beachten ist
BAV Höchstgrenzen
Rentenlücke ganz einfach und schnell errechnen

Montag, 9. November 2015

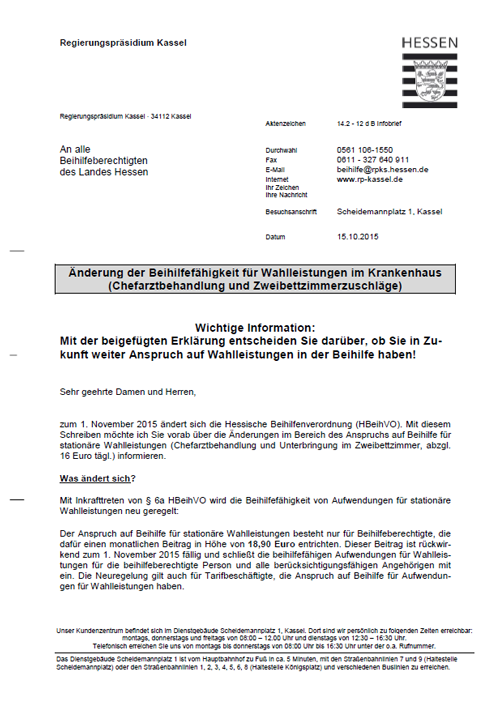
Änderung der Beihilfe in Hessen für Wahlleistungen im Krankenhaus

In Hessen wurde die beschlossene Gesetzesänderung der Hessischen Beihilfenverordnung veröffentlicht. Als größtes und wichtigstes Novum gelten die Einführungen der Beitragszahlungen für Wahlleistungen. Demnach ändert das Bundesland Hessen bereits zum 1. November 2015 den Beihilfeanspruch für Wahlleistungen im Krankenhaus (Chefarztbehandlung und Zweibettzimmerzuschläge).

Zukünftig Wahlleistungen nur gegen EigenbeitragBetroffene müssen sich bis zum 31.01.2016 entscheiden und entweder einen monatlichen Beitrag in Höhe von 18,90 Euro entrichten oder sie verlieren unwiderruflich den Anspruch auf die Wahlleistungen. In diesem Zusammenhang werden Betroffene über den Dienstherr/Arbeitgeber aber noch informiert und erhalten eine entsprechende Vereinbarung, in der Sie angeben, ob Wahlleistungen künftig gewünscht werden, oder nicht.

Änderung der Beihilfefähigkeit für Wahlleistungen im Krankenhaus

HIER finden Sie die offizielle Mitteilung des Regierungspräsidiums Kassel.

Weitere Änderungen für Beihilfeberechtigte in Hessen
  • die Begrenzung von professionellen Zahnreinigungen
  • die Aufnahme der Festschreibung der Höchstsätze von Heilpraktikerleistungen
  • die Aufnahme einer Regelung für Komplextherapien
  • die Aufnahme und Neuregelung der Pflege im Rahmen des Pflegestärkungsgesetzes (PSG I) und des Bundesverwaltungsgerichtsurteils zur Pflegezahlung.
In diesem Zusammenhang sollte auch die private Krankenversicherung überprüft werden, ob sich Leistungsanpassungen aus der Änderungen der Beihilfenverordnung ergeben.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:

Wann muss man als Rentner eine Steuerklärung abgeben
Was ist wichtig beim Start ins Berufsleben
Checkliste für die Vorsorgestrategie

Montag, 2. November 2015

Wohneigentümer sparen sich reich

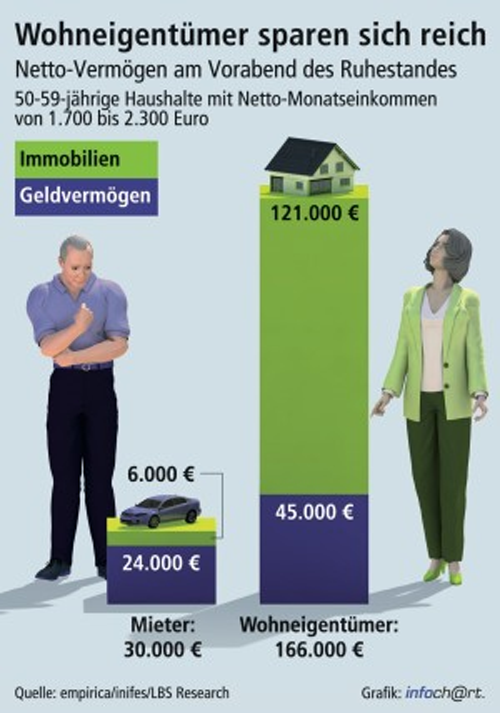
Neben den extrem niedrigen Immo-Zinsen gibt es noch ein gutes Argument, um in die eigenen vier Wände zu investieren: Die LBS hat herausgefunden, dass Wohneigentümer im Laufe der Zeit ein sechsmal so hohes Vermögen erreichen, als diejenigen, die zur Miete wohnen.

Bereitschaft für Vermögensaufbau entscheidend
Ein erfolgreicher Vermögensaufbau ist nicht allein eine Frage des Einkommens, sondern insbesondere eine Frage der Bereitschaft, für Wohneigentum zu sparen. Das ist das Ergebnis einer Sonderauswertung der aktuellen Einkommens- und Verbrauchsstichprobe (EVS 2013) des Statistischen Bundesamtes durch das Forschungsinstitut empirica in Zusammenarbeit mit LBS Research. Dabei haben die Forscher untersucht, wie sich die Vermögensbildung von Mieter- und Eigentümerhaushalten bei ansonsten vergleichbaren wirtschaftlichen Verhältnissen im Zeitablauf entwickelt. Als Ergebnis stellte sich heraus, dass beide Gruppen eine ganz unterschiedliche "Vermögensbildungs-Biographie" aufweisen.

Sechsmal so viel Vermögen wie Mieter

Wohnungseigentümer sparen mehrWohneigentümer verfügten laut LBS Research am "Vorabend des Ruhestandes" unter dem Strich nicht nur über den Wert ihrer Immobilie von durchschnittlich 152.000 Euro (bzw. 121.000 Euro nach Abzug noch nicht getilgter Baukredite), sondern zusätzlich über ein Nettogeldvermögen von 45.000 Euro (nach Abzug von Konsumentenkrediten). Die Mieterhaushalte derselben Einkommensgruppe kommen hingegen nur auf ein Nettogeldvermögen von durchschnittlich 24.000 Euro. Dazu kommen noch 6.000 Euro an Immobilienvermögen, wobei es sich um den Wert vermieteter Objekte handelt.

Wohnungseigentümer sind bei Konsumausgabe zurückhaltenderDen riesigen Vorsprung der Eigentümerhaushalte erklären die Wissenschaftler mit unterschiedlichem Konsum- und Sparverhalten. "Wer eigene vier Wände erwirbt, ist offenbar in den ersten 10 bis 15 Jahren weitgehend 'immun' gegen den Reiz größerer Anschaffungen oder Konsumausgaben", erläutern die Experten von LBS Research. Die Bedeutung der selbstgenutzten Immobilie für die Vermögensbildung wird auch im internationalen Vergleich deutlich. So zeigte etwa eine Analyse der Bundesbank, dass die Menschen in Ländern mit hohen Wohneigentumsquoten entsprechend höhere Vermögen aufweisen. Deutschland, das mit einer Wohneigentumsquote von 43 Prozent im EU-Vergleich immer noch am Tabellenende liegt, schnitt hingegen schwach ab.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Mit Fonds Eigenkapital für Wohneigentum ansparen
Zinstief führt zu verlängerter Darlehenslaufzeit
Forward-Darlehen-Strategie

Quelle: LBS.de

Mittwoch, 28. Oktober 2015

Unfallgefahren für Schulkinder

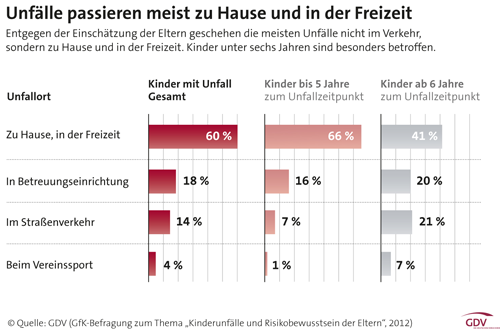
Für Schulkinder besteht häufig ein erhöhtes Unfallrisiko, dessen Folgen durch die gesetzliche Unfallversicherung nur unzureichend abgedeckt sind. Mit einer privaten Unfallversicherung kann man diese Lücke schließen und sich vor den finanziellen Folgen schützen.

Gesetzliche Unfallversicherung hat Lücken und Tücken
Schon der Weg zur Schule birgt nicht nur für Schulanfänger, sondern auch für ältere Schulkinder ein erhöhtes Risiko. Durch die gesetzliche Unfallversicherung können nur Leistungen beansprucht werden, wenn der Unfall auf dem kürzesten und direkten Schulweg passiert. Der Versicherungsschutz ist schnell dahin, wenn ein kleiner Umweg zum Kiosk oder der Freund noch schnell nach Hause begleitet wird. Ebenso wenig abgesichert sind private Veranstaltungen, die die Schüler innerhalb der Klasse aber ohne ausdrückliche Genehmigung der Schule organisieren. Auch ist die Rentenhöhe der gesetzlichen Unfallversicherung nicht bedarfsdeckend. So beträgt beispielsweise die Rente für einen verunfallten Fünfjährigen, der unfallbedingt Vollinvalide wird, in den neuen Bundesländern nur ca. 400 EUR.

Unfallrisiken

Private Unfallversicherung schließt die Lücke
Die Leistungen einer privaten Unfallversicherung können individuell festgelegt werden. Diese bewegen sich beispielsweise bei einem Schüler, der unfallbedingt Vollinvalide wird, bei ca. 500.000 EUR Einmalzahlung an Versicherungsleistung bei einen monatlichen Beitrag von ca. 5 EUR.
Bei einer privaten Unfallversicherung sind über die gesetzliche Absicherung hinaus noch weitere Unfallrisiken abgedeckt, die im Schulumfeld passieren können. Der im Sportunterricht durch Eigenbewegung verursachte Bänderriss kann ebenso langfristige Folgen nach sich ziehen wie die Nahrungsmittelvergiftung durch das verdorbene Kantinenessen. Als Folge einer Rangelei auf dem Schulhof kann plötzlich ein hochwertiger und ästhetischer Zahnersatz notwendig werden oder das Schulkind erleidet im Schwimmunterricht tauchtypische Gesundheitsschäden. Besonders interessant bei älteren Schülerinnen und Schülern ist auch der weltweite Versicherungsschutz bei Klassenfahrten oder einem Schüleraustausch.
Da trotz aller Vorsichtsmaßnahmen immer etwas passieren kann, ist eine ausreichende Absicherung wichtig, damit es im Falle eines Unfalles neben gesundheitlichen Folgen nicht auch noch zu finanziellen Schwierigkeiten für die Eltern und die Familie kommt.
Das könnte Sie auch interessieren:
Wann hilft die Verkehrsopferhilfe?
Vergleichen Sie hier Ihre Unfallversicherung
Der richtige Versicherungsschutz für Auszubildende

Montag, 19. Oktober 2015

Gesetzesänderung macht Freistellungsaufträge ohne Steuer-ID unwirksam!

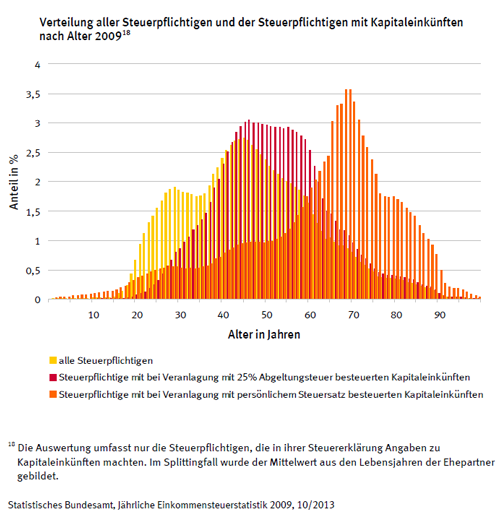
Der Gesetzgeber hat mit der Änderung des § 45d Einkommensteuergesetz (EStG) erwirkt, dass Freistellungsaufträge für Kapitalerträge ohne gültige Steuer-Identifikationsnummer ab dem 1. Januar 2016 nicht mehr wirksam sind. Dies hat zur Folge, dass die meisten Depotbanken den Freistellungsauftrag der betroffenen Kunden zum Jahresende 2015 löschen müssen, falls ihnen bis zu diesem Zeitpunkt keine Steuer-Identifikationsnummer gemeldet wurde.


Kunden müssen bis Jahresende Ihre Steuer-ID bei den jeweiligen Depotbanken melden
Um die Löschung des Sparer-Freibetrages zum 1. Januar 2016 zu vermeiden, schreiben die Depotbanken Ihre Kunden derzeit an und bitten diese, ihnen ihre Steuer-Identifikationsnummer und, sofern die Kunden steuerlich zusammen veranlagt sind, auch die Steuer-Identifikationsnummer des Ehegatten/ Lebenspartners mitzuteilen.


Alte Freistellungsaufträge vor 2011 sind hauptsächlich betroffen
Es sind vor allem Freistellungsanträge betroffen, die bis zum 31. Dezember 2010 gestellt wurden. Auf den Freistellungsformularen wurde meistens nicht die Steuer-ID abgefragt. Ab dem Jahr 2011 musste die Steuer-ID in den Freistellungsformularen immer angegeben werden. Von daher sollten Geldanleger mit älteren Freistellungsaufträgen ihre hinterlegten Daten beim Geldanlageinstitut dringend überprüfen. Aber auch bei erteilen Freistellungsaufträgen ab 2011 kann ein Blick auf die hinterlegten Daten beim Geldanlageinstitut nicht schaden. Außerdem ist dies eine gute Gelegenheit auch die richtige Höhe des Freistellungsauftrages zu überprüfen. Bei Ehepaaren sollten die Steuer-IDs beider Partner angegeben werden.


verteilung-aller-steuerpflichtigen-mit-kapitaleinkuenften-nach-alter-2009
Das könnte Sie auch interessieren:
Was ist die Günstigerprüfung?
Freistellungsaufträge bei Selbständigen richtig verteilen
Gesetzliche Krankenversicherung - jetzt vergleichen und sparen

Montag, 12. Oktober 2015

Ab wann zahlt die Krankenkasse Krankengeld

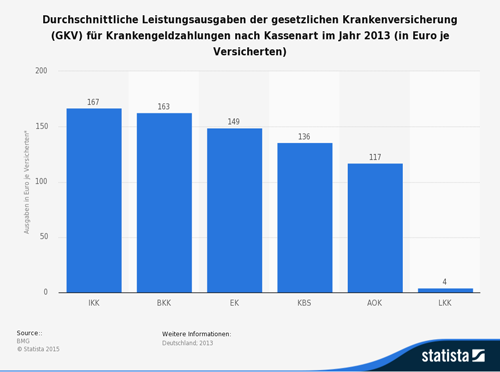
Arbeitnehmer brauchen manchmal eine längere Auszeit, damit sie von einer Krankheit richtig genesen. Der Arbeitgeber zahlt in einem solchen Fall das Gehalt sechs Wochen lang weiter. Sollte der Mitarbeiter dann immer noch nicht genesen sein, tritt seine Krankenkasse mit der Krankengeldzahlung ein. Die Krankengeldhöhe beträgt im Regelfall 70 Prozent des beitragspflichtigen Bruttogehaltes. Damit das Krankengeld aber von Anfang an in voller Höhe gezahlt wird, müssen Versicherte einiges beachten.


Krankengeld für Arbeitnehmer, Arbeitslose und freiwillig Versicherte
In Deutschland haben Versicherte einen Anspruch auf Krankengeld, wenn sie durch eine Krankheit arbeitsunfähig geworden sind. Ein Arzt entscheidet, ob dies der Fall ist und stellt dem Versicherten dann eine Arbeitsunfähigkeitsbescheinigung (gelber Schein) aus. Arbeitsunfähig bedeutet in der Regel, dass jemand seinen Beruf krankheitsbedingt nicht mehr oder nur unter der Gefahr der Verschlimmerung der Krankheit ausüben kann. Die Arbeitsunfähigkeit hängt aber auch von der beruflichen Tätigkeit ab. Ein Berufskraftfahrer ist mit einem gebrochenen Bein unter Umständen mehrere Wochen arbeitsunfähig, eine Büroangestellte dagegen kann mit einem Gehgips weiterarbeiten.


Leistungsausgaben der gesetzlichen Krankenversicherung (GKV)


Wie viel Krankengeld gibt es
Wenn die Arbeitsunfähigkeit länger als sechs Wochen anhält, hängt die Höhe des Krankengeldes vom Einkommen vor Beginn der Arbeitsunfähigkeit ab. Bei Arbeitnehmern beträgt sie 70 Prozent des Bruttogehaltes. Das gilt auch für arbeitsfreie Tage, also Feiertage oder Wochenenden. Dabei wird jedoch nur das Entgelt bis zur Beitragsbemessungsgrenze berücksichtigt. Maximal werden aber 90 Prozent des bisherigen Nettoeinkommens gezahlt. Für freiwillig Versicherte können die Kassen in ihren Satzungen regeln, ob und ab dem wievielten Krankheitstag sie Krankengeld zahlen. Normalerweise zahlen die Kassen jedoch freiwillig versicherten Angestellten genauso Krankengeld wie Pflichtmitgliedern. Empfänger von Arbeitslosengeld I erhalten Krankengeld in Höhe der zuletzt bezogenen Leistungen. Selbstständige können beim Abschluss ihrer (freiwilligen) gesetzlichen Versicherung wählen, ob sie Krankengeld erhalten wollen. Dieses wird dann ab der siebten Woche der Krankheit gezahlt.
Das könnte Sie auch interessieren:
Besonderheiten bei Betriebsneugründungen beim Krankentagegeld
Gesetzliche Krankenversicherung - jetzt vergleichen und sparen
Berechnen Sie hier ein Krankentagegeld

Montag, 5. Oktober 2015

Plastikkarte als Zahlungsmittel

Die Kreditkarte ist eine gewöhnliche Plastikkarte. Mit dieser „Plastikkarte“ können nämlich Dienstleistungen und Waren bezahlt werden. Hier werden die Waren und Dienstleistungen - im Gegensatz zur Bankkarte - auf Kredit gekauft. Das heißt es wird nicht gerprüft ob bei einem Kauf das Konto über ein Limit verfügt oder ein Guthaben vorhanden ist.

Auf unterschiedliche Gebühren achten
Achten Sie beim zulegen einer eigenen Kreditkarte auf die Gebühren. So können Sie auch ohne Gebühren Weltweit bezahlen. Bei dem Angebot der Kreditkarte unterscheidet man unter drei Karten, der Debit-, Charge- und Credit-Cards. Bei einer Debit-Card wird das Girokonto des Inhabers innerhalb von wenigen Tagen debitiert. Das heißt der Betrag wird von dem Girokonto abgezogen. Diese Karte ist hier in Deutschland als MasterCard oder als Visakarte bekannt. Die häufigst verwendete Kreditkarte ist die Charge-Card. Wer die Charge-Card besitzt bekommt eine monatliche Rechnung die innerhalb von 30 Tagen ausgeglichen werden muss. Der Kreditrahmen kann hier zwischen 25% und 100% der Einzahlungssumme liegen. Seit noch nicht so langer Zeit gibt es auch die revolvierende Kreditkarte. Hier wird das Konto nur im Minus geführt, häufig in Verbindung mit einer normalen Kreditkarte.

Nutzung einer virtuellen Kreditkarte
Eine ganz besondere Kreditkarte ist die virtuelle Karte. Diese Karte ist nur für die Bezahlung im Onlinemarkt verfügbar. Sie bestehen lediglich aus Daten wie Kreditkartennummer, Ablaufdatum, Sicherheitscode und auch dem Namen - eine Plastikkarte gibt es also nicht. Ihre eigene Kreditkarte können Sie unter kreditkartebilliger.de erwerben. Obwohl eine Kreditkarte sicherer ist als Bargeld, sollte man auf den Diebstahl von Kreditkarten achten. Damit ist nicht nur der Verlusst der Karte gemeint sondern auch der Diebstahl von den Daten. Heutzutage fällt es den meisten Jugendlichen oder auch Erwachsenen sehr leicht an verschlüsselten Daten zukommen. Deswegen sollten Kartenbesitzer immer ihre Belege überprüfen.

Welche Zahlungsmethoden haben Sie beim Bestellen digitaler Güter in einem App-Store über das Smartphone schon einmal benutzt?

Aufbau einer KreditkarteAlle Kreditkarten haben eine Nummer, die immer aus 15 Zahlen besteht. In diesen Zahlen verstecken sich die persönlichen Daten. Die ersten vier Zahlen sind immer für die Zuordnung der Bank da. Alle weiteren Zahlen benennen die Art der Karte und die Kontonummer des Karteninhabers. Dazu gibt es noch einen Pin für jeden Karteninhaber, der immer Geheim gehalten werden muss. Zur Sicherheit muss die Karte auch persönlich vom Inhaber unterschrieben werden. Die Benutzer sollten sich immer bewusst sein das der Kredit zurück gezahlt werden muss. Wer seine Finanzen nicht im Überblick hat, kann so ganz schnell in eine Schuldenfalle geraten. Wer Schwierigkeiten mit der Abrechnung am Ende des Monats hat, sollte sich am besten die bezahlten Käufe notieren. So können hohe Schulden verhindert werden.

Das könnte Sie auch interessieren:

Zukunftspläne der Deutschen beim Geld investieren
Drei gute Gründe für eine private Pflegeabsicherung
Raus aus der Zinsfalle