Montag, 9. Januar 2017

Schluss mit günstig: Die Kontoführungsgebühren kehren zurück

Kostenlose Girokonten waren in den vergangenen Jahren bei zahlreichen Banken Usus. Viele Direktbanken boten ihren Kunden grundsätzlich ein Gratiskonto an und auch die Filialbanken machten mit, wenn auch häufig erst ab einem bestimmten monatlichen Geldeingang. Nun ist damit weitgehend Schluss. Immer mehr Geldinstitute führen die Kontoführungsgebühren wieder ein.
Die anhaltend niedrigen Zinsen machen den Banken nach wie vor zu schaffen. Im März 2016 entschied sich die Europäische Zentralbank (EZB) dazu, den Leitzinssatz auf Null Prozent zu senken. Durch diese Maßnahme können sich die Banken zwar sehr günstig Geld bei der EZB leihen. Doch dieser scheinbare Vorteil hat auch einen gravierenden Nachteil. Früher zahlte die EZB für Geldeinlagen Zinsen. Das ist nun vorbei. So können die Banken mit ihren Geldeinlagen kaum mehr Gewinne erwirtschaften. Im Gegenteil, sie zahlen sogar Strafzinsen, wenn sie ihr Geld bei der Europäischen Zentralbank lagern. Der Hintergrund ist die schwächelnde Wirtschaft im Euro-Raum. Mit dem niedrigen Zinssatz will die EZB Banken dazu animieren, sich Geld zu leihen und dieses ebenso günstig an die Verbraucher weiterzugeben. Diese sollen damit wiederum den Konsum ankurbeln und ihr Geld möglichst nicht auf Sparkonten parken.

Kreditausfälle kompensieren
Und der niedrige Zinssatz hat noch eine weitere Auswirkung. Die Banken erwirtschaften mit klassischen Geldgeschäften kaum noch Gewinne. Im Gegenzug zahlen sie jedoch immer mehr für das Filialnetz und Personal. So bricht vielen Banken langsam, aber sicher das Eigenkapital weg, das sie für etwaige Kreditausfälle benötigen. Für sie ist daher Vorsicht angebracht. Anstatt nun Kredite zu den geplanten günstigen Konditionen zu vergeben, parken zahlreiche Geldinstitute ihr Kapital lieber bei der EZB und nehmen die Strafzinsen in Kauf. Zugleich sind sie dazu gezwungen, sich die Gewinneinbrüche von ihren Kunden zurückzuholen – und zwar in Form von Gebühren. Experten zufolge lassen sich durch die Gebühren für Girokonten rund 8,7 Milliarden Euro einnehmen.


Die Gebühren kehren zurück
So können sich aktuell immer weniger Kunden über kostenlose Girokonten freuen. Einige Banken erheben nach wie vor bei hohen Geldeingängen keine Gebühren, auch junge Leute können oftmals von einem kostenlosen Konto profitieren. Alle anderen werden nun wieder zur Kasse gebeten. Für diese Gruppe der Verbraucher kann sich daher ein Bankenwechsel lohnen. Vor allem die Direktbanken werden nun noch interessanter. Da sie keine hohen Personal- und Filialkosten haben, können sie es sich vielfach noch leisten, kostenlose Konten anzubieten.

Wechsel des Kontos wird einfacher
Wer mit dem Gedanken spielt, die Bank zu wechseln, sollte sich daher überlegen, ob er auf eine persönliche Betreuung verzichten und seine Geldgeschäfte in Zukunft online und per Telefon erledigen kann. Im Gegenzug lässt sich so viel Geld sparen. Zumal ist ein Kontenwechsel seit September 2016 wesentlich einfacher geworden. Der Gesetzgeber hat entschieden, dass die Banken dazu verpflichtet sind, bei einem Wechsel des Girokontos alle Geldein und -ausgänge an die neue Bank zu übermitteln und zwar für die vergangenen 13 Monate. Dies lag zuvor beim Kunden und war mit ein Grund dafür, weshalb viele Verbraucher einen Kontenwechsel nicht in Erwägung zogen. So spricht nun noch ein Grund mehr dafür, zu einem günstigeren Konto umzuziehen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Was Sie zum Thema Eigenschufa wissen sollten
Das richtige Girokonto finden - Jetzt vergleichen und Gebühren sparen!
Wie sich die IBAN leichter merken lässt

Montag, 2. Januar 2017

Unverzichtbar – die private Haftpflichtversicherung

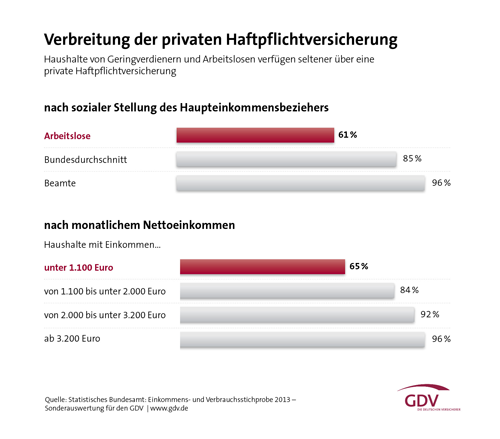
Im Jahr 2014 haben nach Angaben des GDV (Gesamtverband der Deutschen Versicherungswirtschaft e.V) rund 15 Prozent der deutschen Haushalte auf eine private Haftpflichtversicherung (PHV) verzichtet. Ein Leichtsinn, der schnell zum finanziellen Aus führen kann. Denn im Falle der Fälle haftet der Verursacher lebenslang in unbegrenzter Höhe. Und ein Schadensfall tritt manchmal schneller ein, als gedacht – aus Leichtsinn, Vergesslichkeit oder nach einer kleinen Unachtsamkeit. Vom Kleinkind- bis ins Rentenalter bietet eine Haftpflichtversicherung weltweiten Rundumschutz. Selbst die Stiftung Warentest empfiehlt: "Wer noch keine Privathaftpflichtversicherung hat, sollte unbedingt eine abschließen".

Die wichtigste Versicherung garantiert Sicherheit im Fall der Fälle
Den Kern der Leistungen der privaten Haftpflicht bildet ihre Befreiungsfunktion. Das heißt: Im Falle eines Schadens befriedigt sie berechtigte Ansprüche. Die PHV hat darüber hinaus aber auch eine Prüfungsfunktion. Sie prüft also zunächst die Frage der Haftung. Sind Ansprüche unberechtigt, wehrt sie diese im Rahmen ihrer Rechtschutzfunktion ab – gegebenenfalls sogar vor Gericht.

Verbreitung Privathaftpflichtversicherung

Was leistet die private Haftpflichtversicherung
Wer schuldhaft einem anderen einen Schaden zufügt, ist durch das Bürgerliche Gesetzbuch (BGB) verpflichtet, Ersatz zu leisten. Unbegrenzt, ein Leben lang mit dem gesamten Vermögen! Diese Last kann ein einzelner nicht schultern. Eine Privathaftpflichtversicherungen ist deshalb ein zuverlässiger Schutzengel im Alltag und bietet Singles, Familien und Senioren eine umfassende Sicherheit im Schadensfall. Die Grundabsicherung für Personen-, Sach- und Vermögensschäden sollte pauschal mindestens 5 Millionen Euro betragen. Die Versicherer bieten heute meist 2 bis 3 Leistungsklassen an. Die Basisleistung ist im Regelfall nur eine Grundabsicherung. Hier fehlen wichtige Leistungen wie beispielsweise der Verlust fremder privater und beruflicher Schlüssel, Gefälligkeiten, Forderungsausfalldeckung oder Mitversicherung von deliktunfähigen Kindern. Deshalb sollte man nicht nur auf den Beitrag achten, sondern auch die Leistungen im Blick haben.

Alle Risiken lassen sich mit einer privaten Haftpflichtversicherung jedoch nicht abdecken
So brauchen Besitzer von Hunden und Pferden eine Tierhalterhaftpflichtversicherung und Bauherren eine Bauherrenhaftpflichtversicherung. Für Privatperson können beispielsweise die hier folgenden Bereiche relevant sein:
  • Tierhaftpflichtversicherung ( für Hunde- und Pferdehalter)
  • Bauherrenhaftpflicht (für Um- oder Neubaumaßnahmen)
  • Haus- und Grundbesitzerhaftpflicht (z.B. aufgrund unterlassener Gehwegreinigung)
  • Jagdhaftpflicht (für alle Jäger mit Jagdschein verpflichtend)
  • Luftfahrthaftpflicht (Pflicht beim Betrieb von Luftfahrzeugen)
  • Wassersporthaftpflicht (Pflicht für alle Wassersport-Fahrzeuge)
  • Vereinshaftpflicht (für Schäden die direkt dem Verein zuzurechnen sind)
  • Lehrer- bzw. Diensthaftpflicht
  • Berufshaftplicht (z.B. Ärzte)
Diese Aufstellung hat keinen Anspruch auf Vollständigkeit, sondern wenden Sie sich bei Bedarf für eine Risikoanalyse an einen Fachmann.

Was sollte man im Schadensfall beachten
Ein Schadensfall sollte unverzüglich an den Versicherer gemeldet werden. Schildern Sie die Umstände, die zum Schaden geführt haben, wahrheitsgemäß und genau. Ganz wichtig: Geben Sie kein Schuldeingeständnis ab, da die Entschädigungsprüfung dem Versicherers obliegt. Der Versicherer kann bei einem Schuldeingeständnis die Leistung versagen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
E-Bikes und Pedelecs – Richtig versichert schützt vor unliebsamen Überraschungen
Vergleich Privathaftpflicht
Einbruch und Diebstahl – Einbruchschutzkampagne der Polizei

Montag, 12. Dezember 2016

Zwischen Fed und EZB: Warum Immobilieninteressenten zeitnah eine Baufinanzierung realisieren sollten

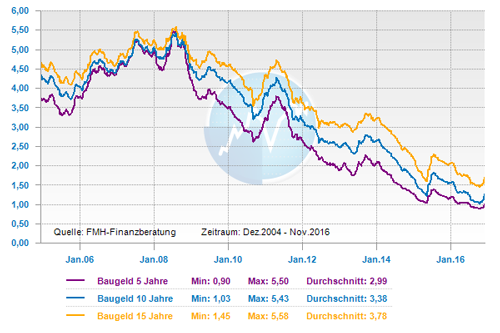
Immobilieninteressenten finden, trotz der jüngsten Zinsanstiege, nach wie vor sehr günstige Finanzierungsbedingungen vor. Doch bleibt das Baugeld weiter so billig? Und wie könnten (geld-)politische Entscheidungen etwa in den USA und Europa die Zinsen beeinflussen? Wie sind die aktuellen Entwicklungen und was bedeuten diese für die Baufinanzierung.

Donald Trump bewegt die Märkte
Vom Börsenschreck zum Hoffnungsträger? Nach dem für viele Beobachter überraschenden Sieg von Donald Trump bei der US-Präsidentschaftswahl Anfang November 2016, setzten einige Börsen zunächst zur Talfahrt an, machten diese Anfangsverluste aber wieder schnell wett. Der amerikanische Leitindex Dow Jones kletterte im Nachgang sogar auf neue Höchststände.

Entwicklung Baufinanzierungszinsen 2004 bis 2016

Weiterhin attraktive Refinanzierungsbedingungen für Kreditinstitute
Zunächst hatte die Sorge über eine wirtschaftsfeindliche Politik des Republikaners überwogen, einem erklärten Gegner des Freihandels. Doch insgesamt positive US-Konjunkturdaten und Trumps Ankündigung, die Wirtschaft mit Investitionsprogrammen und Deregulierung voranzubringen, gaben den Märkten Auftrieb. Trotz dieses „Trump Jump“ finden Kreditinstitute nach wie vor attraktive Refinanzierungsbedingungen vor, was letztlich zu weiterhin sehr günstigen Zinsen für Hypothekendarlehen führt.

Impulse von den Notenbanken
Wie werden sich die Zinsen für Immobilienkredite entwickeln? Den Takt gibt dabei unter anderem die amerikanische Notenbank Federal Reserve (Fed) vor, die den Leitzins spätestens 2017 anheben dürfte. Im Sog steigender US-Zinsen dürften im kommenden Jahr auch im Euroraum die langfristigen (Hypotheken-)Zinsen zulegen, wenngleich auch nur in begrenztem Maße. Eine fundamentale Veränderung sollte es erst 2017 geben, wenn es mehr Deutlichkeit zum Brexit-Beschluss Großbritanniens und einem möglichen Ende des Anleihekaufprogramms der Europäischen Zentralbank gibt.

Ende Oktober 2016 hatte die Europäische Zentralbank (EZB) angekündigt, ihre expansive Geldpolitik fortzusetzen. Demnach sollen im Zuge ihres Anleihekaufprogramms Transaktionen mit einem Volumen von derzeit monatlich rund 80 Millionen Euro bis mindestens zum Frühjahr 2017 getätigt werden. EZB-Chef Mario Draghi will dadurch Investitionen und die weiterhin stockende Konjunktur in der Europäischen Union ankurbeln. Es ist unwahrscheinlich, dass Draghi kurzfristig umschwenkt. Zinsexperten prognostizieren, dass bei einer anhaltend lockeren Geldpolitik, einem steigenden Sicherheitsbedürfnis und dauerhaft niedriger Inflation dürften, im Gegensatz zu den USA, die zehnjährigen Bundrenditen in der Tendenz jedoch kaum steigen.“

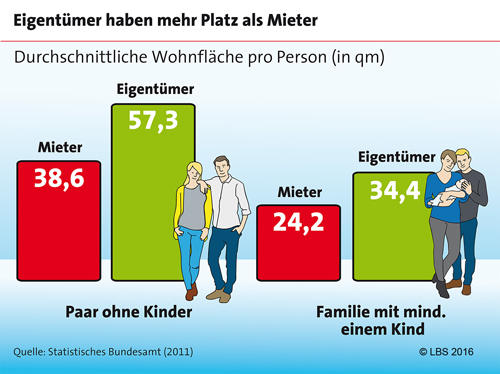
Mehr Platz für die Familie schaffen


Baufinanzierungen jetzt unter Dach und Fach bringen
Mit Blick auf das nach wie vor sehr niedrige Zinsniveau und die Aussicht auf einen möglicherweise mittel- bis langfristigen Zinsanstieg rechnet es sich für Immobilieninteressenten und bestehende Baufinanzierer, eine Baufinanzierung bzw. Anschlussfinanzierung unter Dach und Fach zu bringen. Dennoch sollte man mit Schnellschüssen warten und Wert darauf legen, das Finanzierungsvorhaben sorgfältig zu planen. Denn ob ein Baukredit günstig ist, hängt nur zum Teil von der Höhe der Zinsen ab. Vielmehr ist entscheidend, ob die Finanzierung die individuellen Voraussetzungen und persönlichen Zielsetzungen des Baufinanzierers berücksichtigt. So sollte man verschiedene Zinsbindungs- und Tilgungsszenarien durchzuspielen. Das gibt einen Anhaltspunkt dafür, welche Zinsspanne und Darlehenshöhe jeweils die richtige ist.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Vorsicht beim Kündigen per Mausklick
Bei Gefälligkeiten – Wann droht Ärger wegen Schwarzarbeit?
Trotz niedriger Zinsen sollten Baukredite genau geprüft werden

Montag, 28. November 2016

Rendite im Zeitalter der Digitalisierung

Die Digitalisierung und Vernetzung halten einen unaufhaltsam Einzug in unser Leben. Dabei geht es nicht nur um Google, Facebook & Co. Jenseits unserer alltäglichen Wahrnehmung erlebt die Industrie eine neue Revolution. Industrie 4.0 ist das Zauberwort – ein Aspekt den Anleger nicht außer Acht lassen sollten.

Industrie profitiert von der Digitalisierung
Die Entwicklung schreitet rasant voran: Google, Facebook und Amazon sind nur einige Beispiele, wie Vernetzung und Digitalisierung unseren Alltag verändert haben. Der größte Nutznießer ist dabei jedoch die Industrie. Sie erlebt eine neue Art der industriellen Revolution: Automatisierung und Digitalisierung verändern die Art der Produktion und eröffnen bisher ungeahnte Möglichkeiten. Als Beispiel für die sogenannte Industrie 4.0 können die selbstfahrenden Autos von Tesla Motors genannt werden. Noch sind diese nicht serienreif, aber sie sind in den Rahmen des Machbaren und wohl bald Realisierbaren gerückt – vor einigen Jahren noch undenkbar.

Internationaler Vergleich der Roboter-Dichte

Leistungsfähigkeit der Mikroprozessoren sogt für weiteren Vorschritt
Und dann ist da noch Da Vinci. Kein Maler und doch ein Künstler der Seinesgleichen sucht. Ein Roboter, der autark komplizierteste chirurgische Operationen hochpräzise am Menschen durchführen kann. Eine Erfindung die in den Kinderschuhen steckt? Keineswegs! Der Roboter ist schon seit Jahren im Einsatz und bringt es weltweit bislang auf sagenhafte zwei Millionen erfolgreiche Operationen. Der Grund für die rasante Entwicklung der Industrie liegt in den Mikroprozessoren. Sie haben in den letzten Jahren rasant an Leistungsfähigkeit zugenommen und so Automatisierungs- und Produktionsprozesse weiter optimiert. Der Weg in der Zukunft ist eindeutig. So sorgt der Aufstieg der Schwellenländer für eine rasante Zunahme nach Robotern. China beispielsweise beklagt mittlerweile steigende Lohnkosten. Die logisch Konsequenz: Das Reich der Mitte investiert massiv in Robotertechnologie. Eine Technologie die es selbst nicht beherrscht – zur Freude westlicher Firmen, die auf diesem Gebiet einen jahrzehntelangen Vorsprung haben.

Fazit:
Im Gegensatz zur Tec-Blase zur Beginn des Jahrtausends handelt es sich bei Industrie 4.0 nicht einfach um ein Schlagwort. Damals wurden Börsenkurse durch zukünftige Erwartungen bestimmt. Heute sind die hier relevanten Unternehmen fest in der Wertschöpfungskette moderner Industrieproduktion integriert. Für Anleger eröffnet diese zukunftsweisende Entwicklung neue Perspektiven - insbesondere im Hinblick auf eine optimale Portfoliozusammensetzung.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Investmentsteuerreformgesetzes 2018 – Die wichtigsten Änderungen im Überblick
Der Durchschnittskosteneffekt
Bei hohen Dispozinsen lohnt sich oft eine Umschuldung

Montag, 21. November 2016

Was ist eigentlich Marktmanipulation?

An der Börse genügen oft Kleinigkeiten, um Aktienkurse nach oben oder unten zu bewegen. Ein Kursabsturz kann beispielsweise Milliarden an Wertverlusten bedeuten. Es ist deshalb verboten, gezielt Falschinformationen etwa über Gewinn, Verlust oder Risiken eines Unternehmens zu veröffentlichen. Auch dürfen solche Angaben nicht erst mit einer gezielten Verspätung vorgenommen werden. Ein börsennotiertes Unternehmen macht sich strafbar, wenn etwas bewusst verschwiegen oder falsch mitteilt wird, wodurch die Börsen oder der Marktpreis der Unternehmensaktie beeinflusst werden.

Falsche oder verspätete Information
Bis Mitte 2016 war im Paragrafen 20a des Wertpapierhandelsgesetzes (WpHG) geregelt, wie das Verbot der Marktmanipulation behandelt wird. Diese Regelung wurde im Juli 2016 durch die europaweit unmittelbar geltende Marktmissbrauchsverordnung (MAR) abgelöst. Der deutsche Gesetzgeber hat diese Vorgaben der Richtlinie mit dem Ersten Finanzmarktnovellierungsgesetz (1. FiMaNoG) in deutsches Recht umgesetzt. Überwacht wird dies von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin). Zusammenfassend kann man sagen, das die Richtlinie regelt, dass es verboten ist, Geschäfte vorzunehmen oder Kauf- oder Verkaufsaufträge zu erteilen, die irreführende Signale für das Angebot, die Nachfrage oder den Börsen- bzw. Marktpreis von Finanzinstrumenten geben. Künftig kann auch schon der Versuch einer Marktmanipulation bestraft werden.

Strafen werden jetzt richtig spürbar
Manipulationen, die auf den Börsen- oder Marktpreis nachweislich eingewirkt haben, können mit mehreren Jahren Freiheits- oder einer Geldstrafe geahndet werden. Die Höhe der Geldstrafe ist abhängig von der Art der begangenen Marktmanipulation. Diese kann beispielsweise gegenüber Einzelpersonen bis zu 5 Millionen Euro und gegenüber juristischen Personen bis zu 15 Millionen Euro bzw. 15 Prozent des Gesamtumsatzes betragen. Darüber hinaus kann die Ordnungswidrigkeit mit einer Geldbuße bis zum Dreifachen des aus dem Verstoß gezogenen Vorteils geahndet werden.
Entscheidungen über Maßnahmen und Sanktionen, die wegen eines Verstoßes gegen das Verbot der Marktmanipulation erlassen wurden, werden von der BaFin auf ihrer Internetseite https://www.bafin.de bekannt gemacht.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Investmentsteuerreformgesetzes 2018 – Die wichtigsten Änderungen im Überblick
Autoversicherung – wechselbereite Autofahrer
KfW Förderung für Ihr Zuhause – informative und kostenlose Tipps

Mittwoch, 9. November 2016

Vorsicht beim Kündigen per Mausklick

Um einen Handy-, Strom- oder anderen Vertrag mit einem Unternehmen im Internet abzuschließen, reicht meistens ein einfacher Mausklick. Für eine Kündigung eines solchen Vertrags war es bisher immer notwendig, einen schriftlichen Brief oder ein Fax zu verfassen. Mit einer Gesetzesänderung soll die Kündigung über elektronische Medien nun einfacher werden. Es bleiben jedoch auch Tücken und auf diese sollte man achten.

Beim elektronischen Beenden von Verträgen sind einige Regeln zu beachten
Seit Anfang Oktober sind Kündigungen auch ohne Unterschrift gültig. Verbraucher können die meisten Verträge nun auch per E-Mail oder sms kündigen. Unter die Neuregelung fallen alle Verträge, die ab dem 1. Oktober 2016 abgeschlossen werden und bei denen der Vertragsschluss auch online vorgenommen wurde. Unterschriften des Kunden sind für die Kündigung nicht mehr nötig. Davon ausgenommen sind Miet- und Arbeitsverträge sowie notariell bekundete Verträge, wie beispielsweise Kaufverträge von Grundstücken oder Erbverträge. Auch für Alt-Verträge, welche vor dem 1. Oktober 2016 abgeschlossen wurden, gilt die gesetzliche Änderung nicht. Für eine elektronische Vertragsbeendigung, muss das Unternehmen den Mail-Absender eindeutig identifizieren können. Daher sollte das Kündigungsschreiben von einer E-Mail-Adresse versendet werden, die beim Vertragspartner schon bekannt ist. In der Nachricht sollte die Kunden-oder Vertragsnummer und die eigene Anschrift angegeben werden. Sonst besteht die Gefahr, dass wichtige Fristen verpasst werden, da der Mail-Empfänger die Kündigung nicht dem richtigen Kunden zuordnen kann oder es einer zeitverzögernden Rückfrage bedarf.

Welche Meinung haben Sie zum bestehenden gesetzlichen Kündigungsschutz?

Eingangsbestätigung beim Empfänger anfordern
Der Absender muss in strittigen Fällen beweisen, dass die Kündigung dem Empfänger tatsächlich zugegangen ist. Die Anforderung einer elektronischen Empfangs- oder Lesebestätigung reicht dafür nicht aus, da es nicht sicher ist, ob das Unternehmen eine solche Bestätigung abschicke oder beispielsweise eine automatische Nachricht von einem Server ausgelöst wird. Strittig ist weiterhin, ob so eine Bestätigung vor Gericht überhaupt bestand hat. Deshalb sollte man sich den Erhalt der Kündigung sowie den Kündigungstermin vom Unternehmen schriftlich bestätigen lassen. Als Frist für die Bestätigung der Kündigung sind beispielsweise 14 Tage angemessen. Als Absender sollte man die Nachricht im Postausgang speichern oder mit Zieladresse sowie Absende-Zeitpunkt ausdrucken. Wer auf Nummer sicher gehen möchte, sollte weiterhin Versandarten wie Einschreiben oder Faxe, die einen einfachen Sendenachweis ermöglichen, verwenden. Dies gilt insbesondere, wenn es um sensible Verträge oder hohe Summen geht.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Diese Versicherungen gehören zur Finanzierung
So können Sie bei der Kfz-Versicherung kräftig sparen
Wie schützt eine Hausratversicherung die Arbeit im Home-Office

Donnerstag, 3. November 2016

Investmentsteuerreformgesetzes 2018 - Die wichtigsten Änderungen im Überblick

Am 8. Juli 2016 hat der Bundesrat dem Gesetz zur Reform der Investmentbesteuerung zugestimmt, das der Bundestag zuvor am 9. Juni 2016 verabschiedet hatte. Die Regelungen dieses Gesetzes, die im Wesentlichen zum 1. Januar 2018 in Kraft treten werden, führen zu einer grundlegenden Reform der Investmentbesteuerung durch Schaffung zweier voneinander unabhängiger Besteuerungssysteme für Publikums-Investmentfonds und Spezial-Investmentfonds.

Unterscheidung der Besteuerung für Privatanlegern und institutionellen Anlegern
Für Spezial-Investmentfonds (d. h. Fonds, die einer begrenzten Anzahl betrieblicher Investoren vorbehalten sind) wird es grundsätzlich beim bisherigen transparenten Besteuerungsregime bleiben.
Investmentfonds, die nicht als Spezial-Investmentfonds einzustufen sind, unterliegen dagegen künftig einem „intransparenten“ Besteuerungssystem. Das intransparente Besteuerungssystem wird ab dem 1. Januar 2018 auf alle gegenwärtig in Deutschland zum Vertrieb zugelassenen Publikums-Investmentfonds anwendbar sein. Im Falle des „intransparenten“ Systems erfolgt künftig eine pauschale Besteuerung auf Basis von
  • Ausschüttungen (unabhängig von ihrer Zusammensetzung)
  • sogenannten Vorabpauschalen
  • Gewinnen aus der Rückgabe bzw. dem Verkauf von Fondsanteilen
Die sogenannte Vorabpauschale wird erhoben, wenn der Investmentfonds keine oder nur geringe Ausschüttungen vornimmt, und soll eine jährliche Mindestbesteuerung in Höhe einer risikolosen Marktverzinsung sicherstellen. Die Höhe der Vorabpauschale bestimmt sich nach dem Wert des Investmentfondsanteils am Jahresanfang, multipliziert mit dem jährlich durch die Bundesbank festgesetzten Basiszinssatz, reduziert um einen 30-prozentigen Abschlag. Auf Basis des von der Bundesbank für das Jahr 2016 festgesetzten Basiszinses von 1,1 Prozent würde die Vorabpauschale für 2016 zum Beispiel 0,77 Prozent des Fondsanteilswertes betragen. Um eine Überbesteuerung im Falle von geringer bzw. negativer Wertentwicklung zu vermeiden, wird die Vorabpauschale ggf. auf die Wertsteigerung zwischen dem ersten und dem letzten Rücknahmepreis des Kalenderjahres gekappt.

Haben Sie Verständnis dafür, dass jemand, der viele Millionen an Einkommensteuer bezahlt, Teile seiner Kapitaleinkünfte nicht versteuert?

Komplexe Übergangsregelungen und Einschränkung des Bestandsschutzes
Auf Erträge aus Investmentfonds, die fortlaufend zu bestimmten Prozentsätzen in Aktien oder Immobilien investieren, sind verschiedene, nach Investorentyp gestaffelte Teilfreistellungen anzuwenden. Im Falle von Privatanlegern können durch die Teilfreistellungen bei Aktienfonds 30 Prozent, bei Mischfonds 15 Prozent und bei Immobilienfonds 60 Prozent der Erträge als steuerfrei eingestuft werden.

Zur klaren Abgrenzung von Erträgen, die basierend auf dem „alten“, vor 2018 geltenden Steuerrecht zu versteuern sind, und Erträgen, die ab 2018 unter das reformierte Investmentsteuerrecht fallen, sieht das Reformgesetz komplexe Übergangsregelungen vor. Unter anderem gelten auf Anlegerebene zum 31. Dezember 2017 alle Fondsanteile als fiktiv veräußert und zum 1. Januar 2018 als wieder angeschafft. Der im Rahmen dieser fiktiven Veräußerung ermittelte Veräußerungsgewinn oder -verlust wird erst bei einer späteren tatsächlichen Veräußerung der Anteile steuerlich berücksichtigt. Für Privatanleger, die Fondsanteile vor Einführung der Abgeltungssteuer zum 1. Januar 2009 erworben haben, kommt es zu einer Einschränkung des Bestandsschutzes bezüglich der Veräußerungsgewinnbesteuerung. Während die bis zum 1. Januar 2018 eingetretenen Wertzuwächse solcher Altanteile steuerfrei bleiben, sind Wertzuwächse aus Altanteilen ab dem 1. Januar 2018 steuerpflichtig, soweit der Veräußerungsgewinn einen Freibetrag von 100.000 EUR übersteigt.
Zur Klärung der Auswirkungen der Investmentsteuerreform 2018 auf die individuelle Steuersituation sollten sich Anleger mit einem Steuerberater in Verbindung setzen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Wann muss man als Rentner eine Steuerklärung abgeben
Investmentfonds und Steuern – Ihre Gebrauchsanweisung für 2016
Einlagensicherung und Sondervermögen – Sicher ist sicher