Mittwoch, 29. April 2015

Das ändert sich im Jahr 2015 bei der Beitragsbemessungsgrenze

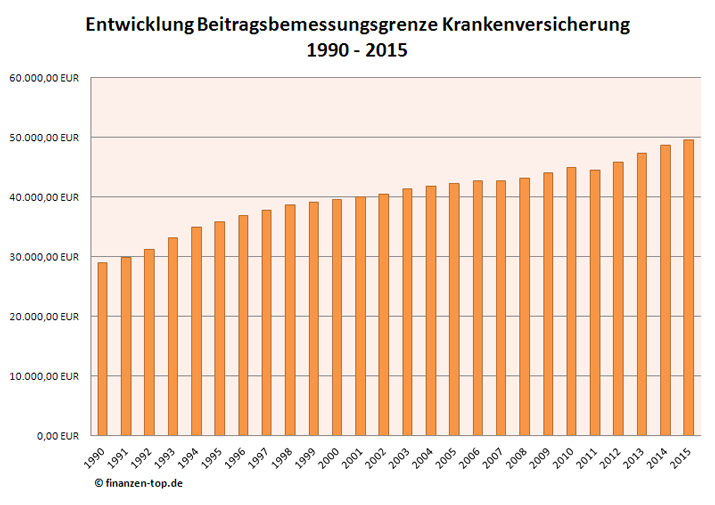
In der Kranken- und Pflegeversicherung ist die Beitragsbemessungsgrenze (BBG) auch in diesem Jahr wieder angestiegen. Eine bundesweite Anhebung um jährlich 900 Euro seit dem 1. Januar 2015 sorgt dafür, dass die jährliche Höhe der Grenze nun bei 49.500 Euro liegt. Ebenso hat sich auch die Versicherungspflicht-Grenze auf monatlich 4.575,00 Euro, beziehungsweise jährlich 54.900 Euro erhöht.

Sinkender KV-Beitragssatz und einkommensabhängige ZusatzbeiträgeFür alle Krankenkassen wurde der allgemeine Beitrags­satz auf 14,6 Prozent abgesenkt. Davon trägt der Arbeit­geber die Hälfte, höchstens jedoch 301,13 Euro. Der bisherige feste Zusatzbeitrag von 0,9 Prozent und ein individueller pauschaler Zusatzbeitrag fällt weg. Die Krankenkassen führen einen individuellen einkommensabhängigen Zusatzbeitrag ein,  der von den Krankenkassen selbst kalkuliert wird. Dieser fällt bei den Kassen unterschiedlich hoch aus, was dazu führt, dass sich nicht nur der Leistungskatalog, sondern auch wieder die Beiträge der Krankenkassen unterscheiden.

Beitragsbemessungsgrenze Krankenversicherung

Beitrag bei der Pflege­versicherung steigt, Beitrag bei der Renten­versicherung sinkt
Der Beitragssatz für die Pflege­versicherung steigt von 2,05 Prozent auf 2,35 Prozent und wird von Arbeitgebern und Arbeitnehmern zu gleichen Teilen getragen. Der Zusatzbeitrag von 0,25 Prozent für Kinderlose bleibt gleich und wird auch weiterhin nur vom Arbeitnehmer getragen. Mit den erhöhten Beiträgen sollen die Leistungsverbesserungen aus der Pflegereform finanziert werden.
Dagegen ist der Beitragssatz für die Renten­versicherung um 0,2 Prozent gesunken. Der neue Beitragssatz beträgt 18,7 Prozent. Eine finanzielle Entlastung wird man auf seinem Konto jedoch nicht feststellen, da die Beitragssenkung lediglich die Beitragserhöhung bei der Pflegeversicherung abfedert.

Die Höhe der aktuell wichtigsten Sozialversicherungsrechengrößen finden Sie unter http://www.efinanz24.de/index.php/sozialversicherungswerte.

Mittwoch, 25. März 2015

Anlagekommentar Januar 2015 - Anleiherenditen auf Rekordtiefstand

Das Jahresende 2014 zeigte sich auf den Finanzmärkten mit volatiler Performance. Hier spielte der geopolitische Faktor eine primäre Rolle. Nachdem die Ukraine Krise in ihren Auswirkungen nachließ, geriet Griechenland erneut in den Fokus und ließ durch die gescheiterte Präsidentenwahl Spuren auf den Finanzmärkten zurück. Aber auch die Deflation ließ sich nicht mehr aufhalten, was beispielsweise den Ölpreis massiv nach unten drückte. Anhand der Tendenzen wird die US-Notenbank kaum eine Zinswende einleiten und es sieht ganz danach aus, dass die wirtschaftliche Lage aktuell keine Änderung erfährt.

Der Aktienmarkt hat immer noch eine optimistische Stimmung
Das Jahresende bescherte dem Aktienmarkt einen deutlichen Einbruch, dem kurz vor Jahresablauf eine spürbare Erholung folgte. Dabei bliebt die Stimmung an den Märkten hoffnungsvoll und optimistisch, vor allem, wenn man den Blick auf die USA lenkt. Auch in Europa ist die Erwartungshaltung sehr hoch und die unkonventionellen Maßnahmen haben sich in den Vordergrund gespielt. Hier ist allerdings Vorsicht gefragt, denn ein massives Enttäuschungspotenzial geht mit den neuen Tendenzen einher. Von einer Stabilität auf dem Aktienmarkt kann keinesfalls die Rede sein, sodass die Investition in Aktien mit Bedacht und genauer Überlegung erfolgen sollte.

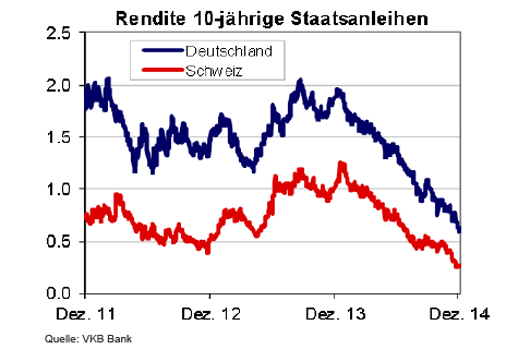
Entwicklung Staatsanleihen Deutschland und Schweiz

Bei Anleihen sind mittlerweile historische Tiefstände erreicht
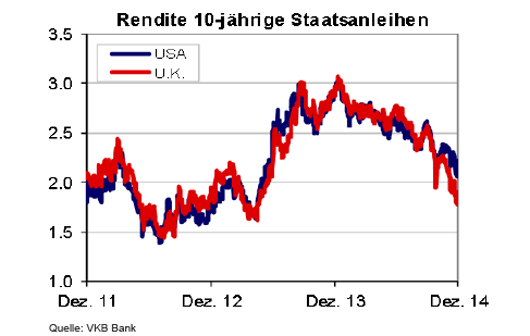
Aufgrund der Verringerung des Preisniveauanstiegs zeigte der vergangene Monat auch Anleihen von hochwertigen Schuldnern als gefragtes Investitionsziel. Die Rendite der Bundesanleihe mit 10 Jahren Laufzeit brachte 0,5 Prozent Rendite, die US Staatsanleihen zeigten sich mit ähnlicher Performance. Auf ähnlichem Niveau sind auch langläufige US-Anleihen zu finden und der aktuelle Stand zeigt, dass diese durchaus interessant bleiben könnten. Begründet ist diese These in der Schwäche der US-Wirtschaft, die gegen eine nachhaltige und spürbare Zinswende spricht. Auch wenn es sich nicht um eine langfristige Anlage handelt, ist davon auszugehen, dass diese Anleihen im kommenden halben bis ganzen Jahr durchaus attraktiv bleibt und lohnenswert ist.

Entwicklung Staatsanleihen USA und England

Hochs und Tiefs bei Rohstoffen
Ein deutlicher Druck auf dem Rohstoffmarkt ist unverkennbar. Vor allem bei Öl sind die Preise enorm gefallen, wobei die deflationäre Entwicklung sich im Bereich Rohstoffe breit gestreut zeigt. Das Augenmerk auf einen Lichtblick lenkt lediglich Gold, wo eine deutliche Wertsteigerung im Vergleich zum Jahresende auszumachen ist. Seinen Tiefpunkt hatte das Edelmetall im November erreicht, wobei aktuell von einer Ansiedlung in der Bodenbildungsphase die Rede sein kann. Im Kontext zum Euro hat Gold einen Aufwärtstrend zu verzeichnen und im Vergleich zu 2014 um 12 Prozent zugelegt. Wer im Vorjahr kaufte, erzielte bereits Renditen.

Anlagestrategie
Trotz verhaltener Ertragsaussichten besteht für Risiko-Anlagen weiter eine positive Ausrichtung. Dies wird von einem anhaltend positiven, jedoch schwachen Wachstum der Weltwirtschaft gestützt. Risiken, aber auch Aufholpotenzial gibt es besonders in China und Kontinentaleuropa. Die politischen und wirtschaftlichen Entwicklungen in Russland müssen jedoch im Auge behalten werden.
Der Makro-Ausblick und die Risiko-Ertragsüberlegungen sprechen weiterhin für die Aktienmärkte der entwickelten Märkte. Die USA und Europa bleiben weiter im Fokus und die Schwellenländermärkte (insbesondere Asien) bleiben als Ergänzungsanlage weiter interessant. Aufgrund des fallenden Ölpreises beginnen die fundamentalen Trends in den Schwellenländern an zu divergieren. In Asien profitieren eine Reihe von Ländern von tieferen Ölpreisen und sinkenden Notenbankzinsen, was langfristig weiterhin für diese Region spricht. Auch Wandelanleihen sind weiterhin als interessante Depotbeimischung zu betrachten.

Anlageempfehlungen
 Fondsname Anlagebereich max. Depotanteil
DWS Top DividendeAktien Weltweit 
Comgest Growth EuropeAktien Europa 
Janus Global Life Sciences Fund Aktien Gesundheit5 %
Swisscanto Selection EnergyAktien Energie5 %
Fidelity South East AsiaAktien Asien20 %
FvS Bond OpportunitiesAnleihen Unternehmen15 %
F&C Global Convertible Bond AWandelanleihen10 %
Edmond de Rothschild Emerging BondsAnleihen Schwellenländer10 %
Man AHL Trendalternative Investments10 %

Fondschart
Comgest Growth Europe Acc

wichtiger Hinweis:
Dieser Bericht dient ausschließlich zu Informationszwecken. Die Informationen sind unverbindlich und stellen weder eine Anlageempfehlung oder sonstige Beratung, ein Angebot oder eine Aufforderung zum Kauf oder Verkauf von Wertpapieren oder Finanzinstrumenten dar. Sie ersetzen kein persönliches Beratungsgespräch. Eine Anlageentscheidung bedarf der individuellen Abstimmung auf die persönlichen Verhältnisse und Bedürfnisse des Anlegers. Die dargestellten Informationen, Analysen und Prognosen basieren auf dem Wissensstand und der Markteinschätzung zum Zeitpunkt der Erstellung. Die Daten wurden sorgfältig recherchiert und beruhen auf Quellen, die als zuverlässig gelten. Für die Richtigkeit, Vollständigkeit und Aktualität der Daten sowie das Eintreten von Prognosen wird keine Haftung übernommen. Die frühere Wertentwicklung ist kein verlässlicher Indikator für die künftige Wertentwicklung.
Sonntag, 15. März 2015

Die Kirchensteuer auf Kapitalerträge wird seit 01.01.2015 nun automatisch von den Banken an die Finanzämter weitergeleitet. Die Bankkunden wurden bereits seit Anfang vergangenen Jahres von den Instituten brieflich über die Änderungen informiert. Betroffen sind alle Kunden die einer steuererhebenden Religionsgemeinschaft angehören und die in Deutschland steuerpflichtig sind. Dazu wird den Banken Ihre Religionszugehörigkeit einmal jährlich im Rahmen eines Datenaustausches vom Bundeszentralamt für Steuern (BZSt) verschlüsselt mitgeteilt.

Änderung führte zu vermehrten Kirchenaustritten
Offenbar wurden die Schreiben der Banken von vielen Verbrauchern missverstanden, den die Anzahl der Kirchenaustritte stieg in diesem Informationszeitraum bei beiden großen Konfessionen deutlich an. Es handelt sich jedoch bei der Änderung weder um eine neue Steuer oder eine Kirchensteuererhöhung. Es wurde lediglich das Einzugsverfahren automatisiert und für die Bankkunden vereinfacht. Die Kirchensteuer auf Kapitalerträge wird erst fällig, wenn die Zinsgewinne des angelegten Kapitals die Freibeträge bei Ledigen von 801,00 Euro und bei Verheirateten 1.602,00 Euro überschreiten. Erst ab diesen Beträgen wird dann eine Kapitalertragsteuer von 25 Prozent vom Staat erhoben und automatisch abgeführt.

Höhe der monatlichen Kirchensteuer nach ausgewähltem Einkommen und Steuerklassen im Jahr 2014

Grundlage der Besteuerung ist seit 2009 gleich geblieben
Diese Steuerpflicht in dieser Form besteht bereits seit dem 01.01.2009 und ist nicht neugestaltet worden. Bisher wurde erst bei der Steuererklärung die richtige Besteuerung vorgenommen. Nun wird wie bei der Lohnsteuer erst einmal die Kapitalertragsteuer voraus gezahlt und im nachhinein bei der Steuererklärung angepasst. Wer weniger Zinsgewinne erwirtschaftet als bis zur Grenze der Freibeträge, zahlt darauf natürlich auch keine Steuer. Zuviel bezahlte Kirchensteuer wird über die Einkommensteuer im Rahmen der Steuererklärung zurückerstattet.

Dem automatischen Verfahren kann auch widersprochen werden
Den Banken wird vom Bundeszentralamt für Steuern mit dem neuen Verfahren verschlüsselt mitgeteilt, inwieweit der Kontoinhaber Mitglied einer steuererhebenden Kirche oder Religionsgemeinschaft in Deutschland ist. Die Finanzämter leiten daraufhin an die entsprechende Religionsgemeinschaft die fällige Kirchensteuer weiter. Bisher war dafür eine gesonderte Zustimmung nötig, die durch das neue Verfahren entfällt. Wenn Kirchenmitglieder das automatisierte Verfahren ablehnen möchten, können sie ihm schriftlich widersprechen. In diesem Fall werden wie bisher die Zinsgewinne über die Steuerklärung von den Finanzämtern nachversteuert.

Dienstag, 10. März 2015

Kündigung eines Bausparvertrages sorgfältig prüfen

Zur Zeit bringen Geldanlagen wie Tages- oder Festgeld kaum eine Rendite. Dies ist anders bei Verträgen, die vor Jahren abgeschlossen wurden. Dort bekommt man immer noch die vereinbarten hohen Zinsen. Für die Anbieter werden diese Altverträge immer mehr zu einer Belastung und versuchen deshalb, sich von den gutverzinsten Altverträgen zu trennen.

Bausparkassen kündigen derzeit massiv
Die großen Bausparkassen haben in den vergangenen Wochen Zehntausende Bausparverträge gekündigt. Denn alte Bausparverträge bringen den Sparern zum Teil noch Zinssätze von bis zu 4 Prozent. Für die Anbieter wird dies aber zu einer wachsenden Belastung, denn sie können dies nicht mehr gegenfinanzieren. Aus Sicht der Bausparkasse bleibt da nur die Kündigung solcher Altverträge. Hauptsächlich betroffen sind Verträge, die die Bausparsumme erreicht oder sogar überschritten haben.

Stand Bausparverträge 2009

Kunden können Ombudsmann anrufen
Es gibt für diese Fälle derzeit keine eindeutige Rechtslage. Als Kunde muss man eine Kündigung aber nicht klaglos hinnehmen. Als Kernfrage geht es darum, ob man einen Anspruch auf ein Darlehen hat. Aus Sicht von Experten ist der Bausparvertrag in einem solchen Fall nicht beendet. Betroffene sollten ihre Vertragsunterlagen prüfen, ob Sie Ihre Bausparsumme erhöhen dürfen, ohne die Zustimmung der Bausparkasse einzuholen. Durch eine Erhöhung der Bausparsumme kann möglicherweise erreicht werden, dass der Vertrag nicht mehr zuteilungsreif ist. Als andere Möglichkeit kann man sich auch an den zuständigen Ombudsmann zu wenden. Doch auch die Schlichter entscheiden nicht immer zugunsten der Kunden. Sollte dies der Fall sein, kann man als Betroffener aber immer noch der Rechtsweg einschlagen. Wer eine Rechtsschutzversicherung besitzt oder die Kosten eines Verfahrens übernehmen kann, sollte den Rat eines Rechtsanwalts einholen. Die meisten Fälle enden dann mit einem Vergleich, bei dem die Betroffenen mehr Geld von den Anbietern zugesprochen bekommen.

Donnerstag, 19. Februar 2015

So günstig war Baugeld noch nie

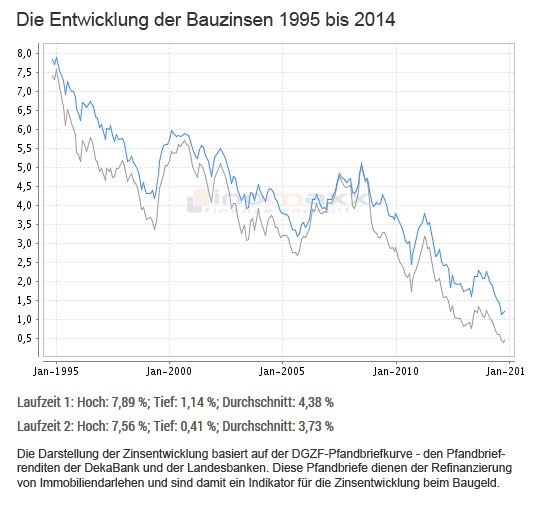
Wer dieser Tage eine Immobilie finanzieren möchte, zahlt für sein Darlehen in Deutschland so wenig Zinsen wie noch nie. Und da das Eigenheim in der Prioritätenliste der Bundesbürger nach wie vor ganz weit oben steht, ist die Gelegenheit jetzt besonders günstig, sich den Traum von den eigenen vier Wänden zu erfüllen. Wie lange das Baugeld so günstig bleibt, hängt hauptsächlich von der Krisenpolitik der Europäischen Zentralbank (EZB) ab.

In 2014 fast 1 Prozent gefallen
Allein seit Jahresbeginn 2014 sind die Zinsen um weitere 0,9 Prozentpunkte gefallen. Vergleicht man die Zinssätze mit denen, wie in den Jahren 2004 oder 2005 finanziert wurde, musste der Immobilienkäufer seinen Kredit in der Regel zu einem Zinssatz zwischen 4 und 4,5 Prozent bei einer zehnjährigen Zinsbindung aufnehmen. Heute erhalten Immobilienkäufer ein solches Darlehen für unter 2 Prozent Zinsen. Selbst Darlehen mit 20-jähriger Sollzinsbindung sind schon für 2,5 Prozent zu haben. Da 2004 oder 2005 meist eine Zinsbindungslaufzeit von 10 Jahren vereinbart wurde, ist für viele Immobilienbesitzer jetzt eine günstige Zeit, dass Restdarlehen günstig neu zu verhandeln.

Bauzinsen 1995 bis 2014

Lange Laufzeiten bringen Kalkulationssicherheit
Nur keine Bindungsängste, denn auch lange Laufzeiten bieten viel Flexibilität. Experten schwärmen derzeit geradezu von langen Zinsfestschreibungen. In einem derartigen Zinstief ist es schon fast Pflicht, Baukredite für eine möglichst lange Zeit von 15, 20 oder sogar 30 Jahre abzusichern. Das gilt umso mehr, als das der Darlehensnehmer trotz der langen Sollzinsbindung seine Baufinanzierung nach 10 Jahren mit sechsmonatiger Kündigung ganz oder teilweise zurückzahlen kann. Ein weiterer Vorteil ist, dass die Kündigung nicht punktgenau nach 10 Jahren erfolgen muss, sondern sie ist jederzeit zwischen dem elften und dem vereinbarten Zinsbindungsende (z.B. 20 Jahren) möglich. So kann ein Darlehensnehmer während der gesamten Finanzierungszeit praktisch in keine Hochzinsphase kommen.

Eine hohe Anfangstilgung sollte sein
Den größten Spareffekt erzielen Darlehensnehmer jedoch mit einem hohen Tilgungssatz. Bei einem Darlehen über 200.000 Euro reduziert eine um zwei Prozent höhere Tilgung, also drei statt einem Prozent, die Restschuld nach 15 Jahren um circa 70.000 Euro. Dies kann alternativ zur direkten Tilgung bei der Bank, auch in einem Geldanlagekonto investiert werden, so dass man nach 15 Jahren durch den Zinseszinseffekt eine noch niedrigere Restschuld erzielt. Und sollte es wirklich einmal zu einem finanziellen Engpass kommen, bieten heute viele Finanzierungsinstitute einen kostenfreien Tilgungssatzwechsel an.

Hier können Sie Ihre Baufinanzierungskonditionen vergleichen.

Mittwoch, 4. Februar 2015

Manchmal macht das Erbe Probleme

Wenn man einen überschuldeten Nachlass übernimmt, dann haftet man auch für die Verbindlichkeiten. Es stellt sich dann die Frage, wie mit einem solchen Erbe umzugehen ist. Denn Erben ist nicht risikolos, da man mit dem Erbe in den Nachlass des Verstorbenen mit all seinen Rechten und Pflichten eintritt. Erbt man ein bestehendes Mietverhältnis samt Schulden, muss man auch für die rückständigen oder fortlaufenden Verbindlichkeiten gerade stehen. Es gibt jedoch ein paar Möglichkeiten, die Haftung zu begrenzen.

Mietvertrag geht auf Angehörige über
Durch das gesetzliche Eintrittsrecht geht das Mietverhältnis nach dem Tod des Mieters auf den Ehegatten, den Lebenspartner, die Kinder oder auf sonstige Familienangehörige aus dem Haushalt des verstorbenen Mieters über. Wenn diese Personen nach einer Frist von einem Monat gegenüber dem Vermieter den Eintritt ablehnen, wird das Mietverhältnis automatisch mit dem dann vom Gericht bestellten Erben fortgeführt. Ist auch der Erbe an einer Fortführung nicht interessiert, muss er das Mietverhältnis kündigen. Er allerdings verpflichtet, bis zum Kündigungstermin die Miete zu zahlen und für alle offenen Forderungen zu haften.

Möglichkeiten um sich von den Verpflichtungen zu entbinden
Der Erbe kann sich von diesen Verpflichtungen entbinden. Er muss dafür die Erbschaft ausschlagen und innerhalb von sechs Wochen gegenüber dem Nachlassgericht seinen Verzicht erklären. Nimmt der Erbe die Erbschaft an und erfährt er im Nachhinein, dass er auch Schulden geerbt hat, kann er die Annahme der Erbschaft immer noch anfechten. Wenn dem Erben Schulden vermacht werden, kann dieser Maßnahmen ergreifen, um seine Haftung zu beschränken und sein eigenes Vermögen zu verschonen. Hierfür sieht das Gesetz zwei Verfahren vor: die Nachlassverwaltung und das Nachlassinsolvenzverfahren.

Nachlassverwaltung und Nachlassinsolvenzverfahren
Wenn die Erbschaft unübersichtlich ist, wird meist eine Nachlassverwaltung angeordnet. Der Erbe überträgt die Aufgabe, den Nachlass zu verwalten und alle Nachlassverbindlichkeiten zu begleichen. Für ihn wird stellvertretend der Nachlassverwalter dafür sorgen, dass alle Gläubiger ihre Schulden vollständig zurückerstattet bekommen. Sollte der Nachlass so hoch überschuldet sein, dass der Erbe zahlungsunfähig ist, kann eine Nachlassinsolvenz beantragt werden. Die Gläubiger erhalten jedoch nur einen Teil ihrer Schulden zurück. Beide Verfahren setzen voraus, dass die Kosten des Verfahrens aus dem Nachlass gedeckt werden können. Wenn dies nicht möglich ist, muss der Erbe selbst als Verwalter tätig werden und eine Haftungsbeschränkung gegenüber den Gläubigern herbeiführen. Im Zweifelsfall sollten Betroffene einen Anwalt aufsuchen, der auf diesen Bereich spezialisiert ist.

Mittwoch, 19. November 2014

Mehr Geld für einen altersgerechten Umbau

Das Kreditprogramm der KfW-Bank "Altersgerecht umbauen" erhält eine Ergänzung, um Baumaßnahmen für weniger Barrieren und mehr Sicherheit zu fördern. So können seit dem 1. Oktober 2014 private Eigentümer und Mieter von Zuschüssen profitieren, die der Reduzierung von Barrieren in Wohngebäuden dienen und zugleich die Einbruchsicherheit erhöhen. Vom Bund werden dafür insgesamt 54 Millionen Euro bis 2018 zur Verfügung gestellt. Auf diese Weise wird das seit fünf Jahren erfolgreiche Kreditprogramm der KfW-Bank „Altersgerecht umbauen" um eine weitere Zuschussvariante ergänzt.

Kombination mit anderen Förderprogrammen ist möglich
Die Zuschüsse können mit den Programmen zur energetischen Gebäudesanierung kombiniert werden. So können Bauherren und auch Mieter bei der Sanierung von Wohngebäuden durch die Förderung von Sicherheitsmaßnahmen nun mehrere Punkte gleichzeitig lösen und Kosten sparen. Sie können die energetische Sanierung mit dem Abbau von Schwellen in der Wohnung verbinden und zugleich etwas für die Sicherheit, z.B. Einbrüche tun.

Gleiche Förderbedingungen wie im bisherigen Programm
Das neue Zuschussprogramm verlangt dieselben Förderstandards wie das bestehende Kreditprogramm "Altersgerecht umbauen". Mit dem Förderprogramm werden z.B. bodengleiche moderne Duschen, großzügig geschnittene Räume oder auch schwellenlose und einbruchhemmende Haus- und Wohnungseingangstüren gefördert. Durch einen frühzeitigen Umbau würden präventiv die Sturz- und Unfallgefahr gesenkt und Erleichterungen für pflegende Personen geschaffen.

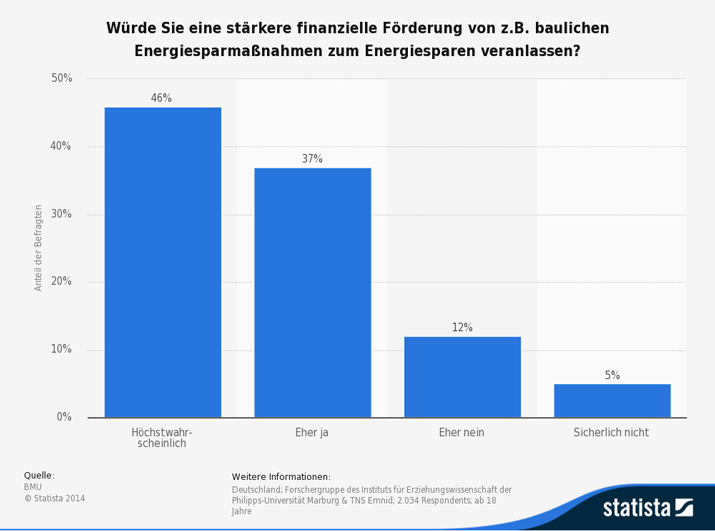
Energiesparmaßnahmen

Zuschuss für private Eigentümer und Mieter

Antragsberechtigt sind laut Mitteilung private Eigentümer von Ein- und Zweifamilienhäusern und Eigentumswohnungen sowie Mieter. Es werden bis zu acht Prozent der förderfähigen Investitionskosten für die Durchführung einzelner, frei kombinierbarer Maßnahmen zur Barrierereduzierung, maximal jedoch 4.000 Euro pro Wohneinheit finanziert. Für den Förderstandard "Altersgerechtes Haus" könnten Zuschüsse in Höhe von zehn Prozent der förderfähigen Investitionskosten, maximal 5.000 Euro pro Wohneinheit, beantragt werden.

Mehr Informationen finden Sie unter www.kfw.de.


Werbung