Dienstag, 13. Juni 2017

Anschlussfinanzierung - Wie man Sparen kann

Durch den gefühlten Immobilienboom wird den Blick bei Finanzierungen sehr stark auf die Erstfinanzierung gelenkt. Doch gerade Immobilienbesitzer mit einem laufenden Darlehen haben jetzt die Chance, ihre bisherige Finanzierung erheblich zu optimieren. Wie man dies macht und welche Vorteile daraus resultieren, wird nachfolgend beschrieben.

Großes Sparpotenzial
Wer zum Beispiel vor knapp 10 Jahren eine Immobilie gekauft oder gebaut hat, finanzierte diese zu Zinssätzen von ca. 4 Prozent und mehr. Allerdings wird der Immobilienkäufer oder Bauherr in aller Regel wesentlich weniger für sein Objekt bezahlt haben, als die Immobilie heute wert ist. Damit ergibt sich ein doppeltes Optimierungspotenzial: So ist der Beleihungsauslauf infolge der geleisteten Tilgung und des gestiegenen Immobilienwerts deutlich niedriger. Zudem bewegen sich die Zinsen weiterhin in einem historischen Tief. Das bedeutet für eine Anschlussfinanzierung mit einer Beleihung von weniger als 50 Prozent Zinskonditionen um 1 Prozent für 10 Jahre Zinsfestschreibungszeit.
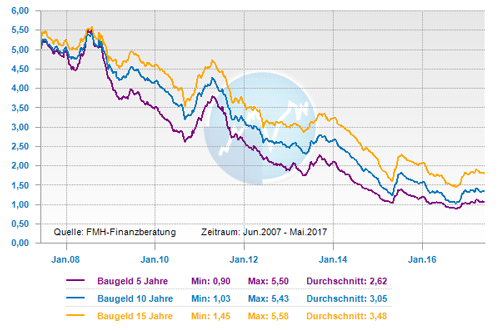
Entwicklung Baufinanzierungszinsen 2007 bis 2017

Schneller Schuldenabbau
Um diese Optimierungschancen auszuloten, ist es empfehlungswert, sich mit der anstehenden Finanzierungsverlängerung frühzeitig zu beschäftigen. Denn hat man den Prolongationsbrief der bisher finanzierenden Bank erst einmal in den Händen, wird die Bereitschaft, sich mit dem Thema zu beschäftigen, nicht steigen. Denn auf den ersten Blick wird die Bank im aktuellen Umfeld einen niedrigeren Zins und eine niedrigere Rate anbieten. Der Hintergrund: In aller Regel schreiben die Banken die laufende Finanzierung einfach auf dem derzeit günstigeren Zinsniveau fort. Weiterhin ist bei Zugang des Prolongationsbriefes der Zeitraum für einen Wechsel des Finanzierungsinstituts sehr knapp, da für eine Bearbeitung und Auszahlung eines neuen Darlehens bis zu 3 Monaten vergehen können.

Professionellen Bestandsaufnahme nötig
Mit einer professionellen Bestandsaufnahme der Gesamtsituation wird man aber deutlich mehr profitieren. Machen Sie sich klar: Wird im aktuellen Zinsumfeld nicht ausreichend tilgt, verschiebt sich die Schuldenfreiheit auf den Sankt-Nimmerleins-Tag. Denn eine Finanzierung, die derzeit zu einem Zinssatz von 1 Prozent und einer fortgeschriebenen Tilgung von rund 1,5 Prozent prolongiert wird, hat eine Laufzeit von mehr als 50 Jahren. Es empfiehlt sich also, die bisher geleistete Rate beizubehalten und den aktuellen Zinsvorteil in eine deutlich höhere Tilgung zu investieren. Wer bei der Anschlussfinanzierung in eine höhere Tilgung von zum Beispiel gut 4 Prozent investiert, reduziert die Darlehenslaufzeit um mehr als die Hälfte! Und im Fall eines Darlehens über 175.000 Euro erzielt man aufgrund der erheblich niedrigeren Restschuld zudem schon nach zehn Jahren eine direkte Ersparnis von mehr als 10.000 Euro.
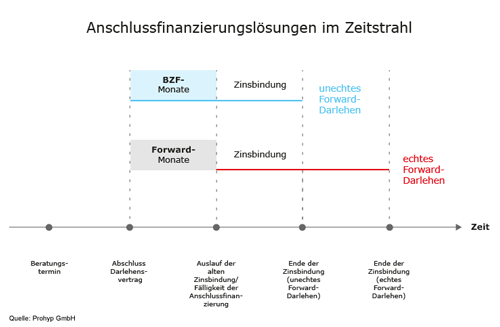


Frühzeitige Beratung suchen
Das Einsparpotenzial ist also enorm, wenn die Beratung zur Anschlussfinanzierung ganzheitlich angegangen wird. Nutzen Sie die Gelegenheit, mit der Anschlussfinanzierung einen schönen Nebeneffekt zu erzielen: Es ist der perfekte Moment für eine Bestandsaufnahme der gesamten finanziellen Situation. Dafür bietet sich eine Finanzanalyse an, um Ihre Ziele, Wünsche, Vorstellungen und Risikoeinstellung zu definieren.

Informationen was eine Finanzanalyse ist und welche Vorteile sie bringt, findet man hier.
Video zur Finanzanalyse

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Mit einem Volltilgerdarlehen Geld sparen und eine absolute Planungssicherheit bekommen
Frühjahrsputz bei der Baufinanzierung – Aufräumen und Sparen
Fördermittel für Neubau und Umbau

Montag, 29. Mai 2017

Darauf sollten Paare bei der Altersvorsorge achten

Die ruhigere Zeit zum Anfang eines Jahres kann für Paare ein idealer Zeitpunkt sein, ihre Finanzen zu überprüfen und bei Bedarf neu auszurichten. Das gilt auch für die Vorsorge für sich selbst und auch dem Partner. Für Paare stellt sich dabei regelmäßig die Frage, ob sie gemeinsam vorsorgen oder getrennte Verträge besparen sollen. Der Vorteil einer getrennten Vorsorge ist, dass beide Partner unabhängig bleiben. Damit lässt sich die Gefahr vermeiden, dass man nach einer Trennung ohne Absicherung im Ruhestand dasteht. Deshalb sind getrennte Sparverträge dabei nicht nur für Doppelverdiener empfehlenswert, sondern auch für Paare, bei denen ein Partner etwa wegen Kindererziehungszeiten vorübergehend zuhause bleibt oder seine Arbeitszeit für die Kinderbetreuung reduziert. In einem solchen Fall, könnte der Partner, der deutlich mehr verdient, dafür sorgen, dass die Vorsorge in diesem Zeitraum bei dem anderen nicht zu kurz kommt.

Tipp 1: Die Bestandsaufnahme - alles muss auf den Tisch
Auch wenn manche Paare dies als unromantisch empfinden, ist ein offenes Gespräch über die gemeinsamen Einkünfte und die Höhe der notwendigen Sparanstrengungen unverzichtbar. Dabei sollten beide Partner alle bestehenden Anlagen und Verbindlichkeiten auf den Tisch bringen. Denn bevor Paare ihre Vorsorgestrategie planen, muss klar sein, welche Sparverträge bereits vorhanden sind. Nur so lassen sich Fehler bei der Vorsorge vermeiden.

Wie gut eignen sich die folgenden Möglichkeiten als Altersvorsorge?

Tipp 2: Die Vorsorge breit aufteilen
Die für die Vorsorge bestimmten Ersparnisse sollten möglichst breit gestreut angelegt werden. Ausschließlich auf Sparguthaben bei der Bank oder nur auf Immobilien zu setzen, ist nicht sinnvoll. Auch Aktien und Anleihen gehören zu einem ausgereiften Vorsorge-Mix dazu. Denn es lässt sich heute kaum seriös prognostizieren, welche Wertentwicklung die einzelnen Anlageformen über 20 oder 30 Jahren haben werden. Bei staatlich geförderten Produkten wie Riester-Verträgen müssen Ehepartner außerdem klären, wie die ihnen zustehenden Zulagen auf die Verträge verteilt werden sollen.

Tipp 3: Auch das Todesfallrisiko beachten
Das Thema ist zwar unerfreulich, sollte aber unbedingt besprochen werden. Was geschieht beim Tod eines Partners? Stirbt ein Ehepartner, hat der Hinterbliebene in der Regel Anspruch auf die sogenannte Witwenrente. Dafür muss der Verstorbene mindestens fünf Jahre in die gesetzliche Rentenversicherung eingezahlt haben. Hat der Hinterbliebene ein eigenes Einkommen oder eine Rente, wird die Witwenrente damit verrechnet. War das Paar nur verlobt oder lebt nur in einer Partnerschaft, wird die Rente nicht gezahlt. Bei Privaten Rentenversicherungen sollte der Partner als Begünstigter eingetragen werden. Dann bekommt er im Todesfall auch die monatliche Rente.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Mit ausschüttenden Fonds regelmäßige Erträge erzielen
Fondssparen – Gelassenheit und Geduld bringt Geld
Einlagensicherung und Sondervermögen – Sicher ist sicher

Montag, 15. Mai 2017

Was ist die Sozialwahl?

In Deutschland sind derzeit ca. 51 Millionen Menschen aufgerufen, sich an der Sozialwahl zu beteiligen. Neben den Europa- und den Bundestagswahlen handelt es sich um die drittgrößten Wahlen innerhalb von Deutschland. Die Versicherten können bis zum 31. Mai 2017 ihre Interessenvertreter in der gesetzlichen Sozialversicherung mitbestimmen. Die Interessenvertretung setzt sich aus den gesetzlichen Renten- und Krankenversicherungen zusammen. Durch die gewählten Selbstverwaltungsorgane wird den Beitragszahlern eine Mitbestimmung bei Entscheidungen über Rente und Gesundheitsversorgung ermöglicht.

Mitbestimmung in Renten- und Krankenversicherungsfragen
Von den gewählten ehrenamtlichen Vertretern die in den Vertreterversammlungen der Deutschen Rentenversicherung Bund, der Deutschen Rentenversicherung Saarland und in den Verwaltungsräten der Ersatzkassen sitzen, werden Entscheidungen getroffen, welche sich unmittelbar auf die Beitragszahler auswirken. Weiterhin kontrollieren sie die Verwaltungen der gesetzlichen Sozialversicherung und sie beschließen die Haushalte. Daneben haben sie auch ein entscheidendes Mitspracherecht in der Festsetzung des Leistungsangebots von Rentenversicherung und Krankenkasse.

Selbstverwaltung der Krankenkassen (Ersatzkassen) und der Deutschen Rentenversicherung Bund

1953 wurde erstmals eine Sozialwahl durchgeführt
Im Jahr 2017 erfolgt die Sozialwahl nun zum zwölften Mal. Da bei der letzten Sozialwahl nur eine Wahlbeteiligung von 30 Prozent zu verzeichnen war, bemüht sich die Bundeswahlbeauftragte für die diesjährigen Sozialwahlen, Rita Pawelski, für eine rege Teilnahme an den Wahlen zu werben. So können Versicherte Einfluss auf die Verwendung der Versicherungsbeiträge nehmen und zum Bestehen einer vom Staat unabhängigen demokratischen Kontrollinstanz der gesetzlichen Sozialversicherung beitragen. Wahlberechtigt sind rund 51 Millionen Versicherte und Rentner, die bei der Deutschen Rentenversicherung Bund, der Deutschen Rentenversicherung Saarland oder einer der Ersatzkassen Barmer, TKK, DAK-Gesundheit, KKH oder HHK versichert sind. Die Wähler haben die Möglichkeit, je eine Liste aus den von ihrer Versicherung oder Krankenkasse aufgestellten Listen auszuwählen.

Wahlunterlagen kommen mit rotem Umschlag mit der Post
Bei anderen gesetzlichen Krankenkassen steht nur eine Liste zur Wahl. Es sind in dieser Liste nicht mehr Kandidaten zur Wahl vorgeschlagen, als später im Selbstverwaltungsgremium an Sitzen zu vergeben sind. Diese eine Liste gilt dann mit Ablauf der Wahlfrist automatisch als gewählt. Die Kandidaten auf den Listen kommen beispielsweise aus Arbeitnehmervereinigungen mit sozial- und berufspolitischen Zielen oder von den Versicherten selbst, auf sogenannten Freien Listen. Die Verteilung der Sitze erfolgt in den Parlamenten nach dem Anteil der Stimmen, welche auf die jeweilige Liste entfallen. Die Wahlunterlagen an die Versicherten werden seit dem 25. April 2017 in roten Briefumschlägen per Post verschickt. Jeder Wähler besitzt eine Stimme, die er für eine Liste seiner Rentenversicherung oder Krankenkasse abgeben kann.

Mehr Informationen gibt es unter www.sozialwahl.de.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Die Pflegereform ist da – Die Lücke auch
Neue KfW Broschüre – informativ und kostenlos für Ihre Finanzierungsplanung
Altersvorsorge muss länger reichen – Wir werden viel älter als wir denken

Montag, 8. Mai 2017

Hilfe bei der Steuererklärung

Die gesetzliche Abgabefrist für die jährliche Steuererklärung endet immer am 31. Mai des Folgejahres. Mit einer plausiblen Begründung, beispielsweise Krankheit oder noch fehlende Steuerbelege, kann eine Verlängerung der Frist bis zum 30. September des Folgejahres beantragt werden. Nutzt man die Unterstützung von einem Steuerberater oder Lohnsteuerhilfeverein, verlängert sich die Frist automatisch bis zum 31. Dezember des Folgejahrs. Wer nicht zur Abgabe einer Einkommensteuererklärung verpflichtet ist und die Steuererklärung freiwillig macht, dem bleiben vier Jahre Zeit, um sich zu viel gezahlte Steuern vom Finanzamt zurückzuholen. Wird diese Frist versäumt, tritt die Festsetzungsverjährung ein und das Finanzamt bearbeitet die Steuererklärung nicht mehr.

Wer muss eine Steuererklärung abgeben
Das Finanzamt erwartet immer dann eine Einkommensteuererklärung, wenn es befürchten muss, dass zu wenig Steuern abgeführt wurden. Steuerpflichtig sind grundsätzlich alle Selbstständigen, Freiberufler, juristischen Personen und Vermieter sowie Verpächter. Für Arbeitnehmer und Rentner gibt es gesonderte Regelungen. Diese sind im Paragraf 46 vom Einkommensteuergesetz geregelt.

Einspruch gegen den Steuerbescheid

Die wichtigsten Fälle für Arbeitnehmer und Rentner im Überblick *:
  • wer Lohnersatzleistungen wie Arbeitslosengeld, Elterngeld oder Kindergeld ausschließlich oder zusätzlich zum Gehalt erhalten und die Grenze von 410,00 Euro überschritten hat
  • wer ein Gehalt von verschiedenen Arbeitgebern bekommen hat, dass pauschal nicht versteuert wird
  • wenn steuerpflichtige Zusatzeinkünfte den Wert von 410,00 Euro übersteigen
  • wenn beide oder einer der Ehepartner ein Gehalt bezieht und entweder in der Steuerklasse V oder VI eingetragen ist
  • wenn beide oder einer der Ehepartner ein Gehalt erhält und entweder das Faktor III- oder Faktor IV-Verfahren beantragt hat
  • wenn beide oder einer der Ehepartner Freibeträge erhalten hat
  • wenn nach der Scheidung einer der beiden Ex-Partner erneut geheiratet hat
  • wenn bei Arbeitnehmern und Rentnern die Einkünfte über dem Grundsteuerfreibetrag von 8.652,00 Euro, bzw. bei Ehepaaren 17.304,00 Euro liegen
*  alle Angaben ohne Gewähr und Vollständigkeit

Steuererklärung selbst machen oder auf einen Berater zurückgreifen
Als Steuerzahler bekommt man im Schnitt etwa 900 Euro pro Jahr zurück, wenn man die Einkommensteuererklärung beim Finanzamt einreicht. Für die meisten Arbeitnehmer ist die Steuererklärung gar nicht so kompliziert wie man denkt. Man kann die Steuererklärung über Elster (Elektronische Steuererklärung) und einer Steuersoftware selbst erledigen. Mit einem Steuerprogramm kann man einfache Fälle weitestgehend korrekt lösen. Man füllt seine erforderlichen Formulare aus und das Programm gibt Hinweise darauf, bei welchen Lebens- und Einkommensverhältnissen man welche Anlagen berücksichtigen muss. Sind die Daten einmal eingegeben, kann man sich im Folgejahr viel Zeit sparen, da dann nur noch die veränderten Daten, wie Einkommen, Werbungskosten usw. angepasst werden müssen. Wer den elektronischen Austausch mit dem Finanzamt nutzt, kann die Daten einfach übertragen und auch die Daten vom Finanzamt wieder importieren, bzw. abgleichen. Eine Auswahl von Programmen für die Steuererklärung findet man hier.

Doch nicht jeder hat den Nerv sich mit dem Papierkram auseinanderzusetzen oder es gibt fachliche Fragen. Dann können Arbeitnehmer, Arbeitslose und Rentner wählen, ob sie die Unterstützung von einem Lohnsteuerhilfeverein oder beim Steuerberater nutzen möchten. Bei den Lohnsteuerhilfevereinen muss man Mitglied im Verein werden und der Beitrag wird meist nach den Einnahmen gestaffelt. Die Gebühren die ein Steuerberater berechnet, richten sich nach der Höhe des Einkommens sowie dem Umfang der zu bearbeitenden Sachverhalte. Die Grundlage dafür ist die Vergütungsverordnung für Steuerberater. Für Selbstständige und Freiberufler gilt die Beratungsbefugnis eines Lohnsteuerhilfevereins nicht. Hier sind nur Steuerberater die Ansprechpartner um die Buchführung zu übernehmen, Einnahmen-Überschuss-Rechnungen sowie Bilanzen zu erstellen und Unternehmer in finanziellen Entscheidungen zu beraten. In sehr komplizierten Fällen, wie beispielsweise Erbschaftsangelegenheiten, kann der Steuerberater mit seinem Fachwissen nicht nur Tipps zur Steueroptimierung zu geben, sondern auch steuerrechtliche Fragen beantworten.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Was hat der Progressionsvorbehalt mit Elterngeld zu tun
Finanzamt belohnt Handwerkerarbeiten mit Steuervorteilen
Wann muss man als Rentner eine Steuerklärung abgeben

Dienstag, 2. Mai 2017

Mit ausschüttenden Fonds regelmäßige Erträge erzielen

Wer auf der Suche nach laufenden Erträgen ist, findet mit ausschüttenden Fonds eine interessante Lösung. Diese Fonds zeichnen sich durch regelmäßige Ausschüttungen aus. Das Besondere daran ist, dass im Gegensatz zu klassischen Dividendenfonds die Erträge mehrfach im Jahr ausgeschüttet werden. Das gibt Anlegern eine hohe Planungs- und Kalkulationssicherheit, denn häufig ist die Höhe der Ausschüttungen im Vorfeld bekannt. In Niedrigzinsphasen ist das eine durchaus attraktive Alternative.

Planbarkeit durch regelmäßige Erträge
Wer mit seiner Geldanlage nicht nur langfristig einen Wertzuwachs erzielen, sondern auch regelmäßige Erträge erhalten möchte, braucht ein professionelles Auszahlungsmanagement. Das kann umgangen werden, indem auf Fonds gesetzt wird, die regelmäßige und planbare Ausschüttungen als Ziel haben. Der Vorteil dieser Fonds ist, dass mit ihnen sich auch in turbulenten Marktphasen eine hohe Planungssicherheit erzielen lässt. Kursschwankungen durchstehen, um am Ende seines Anlagehorizontes einen Gewinn zu erzielen, ist das eine. Etwas anderes ist es, wenn man bereits zwischenzeitlich Ausschüttungen haben möchte, um beispielsweise laufenden Verpflichtungen nachzukommen. Lange Zeit haben sich dafür zwei Sachen angeboten. Entweder in ausschüttende Fonds investieren oder einen Auszahlplan entwickeln. Ersteres ist häufig nicht effektiv genug, zumal viele Fonds auch nur einmal im Jahr ausschütten. Das zweite ist in der Regel äußerst komplex und erfordert ein laufendes Eingreifen seitens des Anlegers.

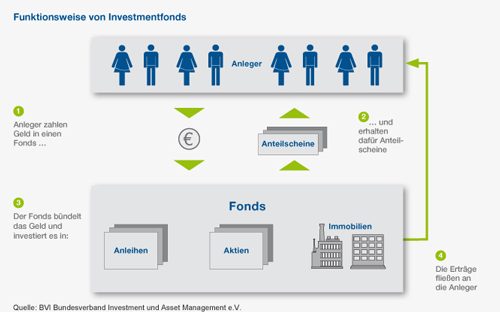
Funktionsweise eines Investmentfonds

Unterschiedliche Anlagestrategien der Anbieter
Seit einiger Zeit gibt es Fonds, die genau dieses Problem lösen. Ihre Strategie sieht vor, dass Anleger eine planbare Ausschüttung erhalten. Die Unterschiede zu klassischen Dividendenfonds sind, dass es sich erstens hierbei um eine planbare Ausschüttung handelt. Häufig ist die Ausschüttungshöhe sogar im Vorfeld fest verankert. Zweitens erfolgen die Ausschüttungen mehrmals im Jahr. Dazu bedienen sich solche Fonds verschiedener Strategien. Die einen setzen auf starke Dividendentitel. Andere wiederum gehen einen Schritt weiter und erzielen zusätzliche Erträge, beispielsweise durch den Einsatz von Optionsstrategien. Für Anleger, die nicht den langfristigen Kurszuwachs, sondern regelmäßige Erträge im Blickpunkt haben, bringen diese Fonds in jedem Fall einen entscheidenden Vorteil. Sie haben nicht nur eine hohe Planungssicherheit. Bei vielen Fonds kennen sie sogar bereits im Vorfeld die Ausschüttungshöhe. Ein Blick auf diese Fonds zeigt auch, dass die Ausschüttungen in der Regel nicht nur über dem aktuellen Zinsniveau liegen. Sie liegen häufig auch über dem, was klassische Dividendenfonds ausschütten können.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Mit einem Volltilgerdarlehen Geld sparen und eine absolute Planungssicherheit bekommen
Investmentfonds und Steuern – Ihre Gebrauchsanweisung für 2017
Was hat der Progressionsvorbehalt mit Elterngeld zu tun

Montag, 24. April 2017

Mit einem Volltilgerdarlehen Geld sparen und eine absolute Planungssicherheit bekommen

Gerade in der aktuellen Niedrigzinsphase bieten Volltilgerdarlehen eine attraktive und nahezu für jeden bezahlbare Finanzierungsvariante. Denn Volltilgerdarlehen bieten eine absolute Zinssicherheit und gleichbleibende Monatsraten für die komplette Darlehenslaufzeit. Weiterhin werden höhere Tilgungssätze von den Kreditinstituten mit attraktiven Zinssätzen belohnt, was Zinsrabatte bis zu 0,30 Prozentpunkten bedeuten kann.

Was ist ein Volltilger-Darlehen
Bei einem Volltilgerdarlehen, auch Konstantdarlehen genannt, wird anders als bei einem klassischen Annuitätendarlehen nicht der jährliche Tilgungssatz vorgegeben, sondern im Voraus der Zeitraum bestimmt, in dem das Finanzierungsobjekt schuldenfrei sein soll. Aus der Laufzeitlänge resultiert dann die Tilgungshöhe. Beachten sollte man, dass je kürzer die gewählte Laufzeit ist, desto höher ist der nötige Tilgungsanteil und umgekehrt. Volltilgerdarlehen sind sowohl mit einem normalen Darlehen, einem Forward-Darlehen als auch mit einem KfW-Darlehen kombinierbar. Zudem bieten einige Kreditinstitute auch bei Volltiger-Darlehen ein optionales Sondertilgungsrecht sowie einen Tilgungssatzwechsel an.

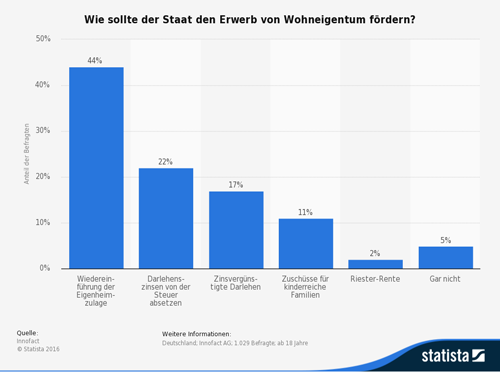
Wie sollte der Staat den Erwerb von Wohneigentum fördern?

Volltilger-Darlehen sparen nicht nur bares Geld, sondern geben auch Planungssicherheit
Ein Volltilger-Darlehen mit einer Zinsfestschreibung von 15 Jahren hat aktuell ca. einen Zinssatz von 2,26 Prozent. Trotz des hohen Tilgungsanteils fällt die monatliche Belastung für ein Darlehen in Höhe von 150.000 Euro mit 985 Euro geringer aus als der langfristige Durchschnitt für Annuitätendarlehen mit 1 Prozent Tilgung. Volltilgerdarlehen gibt es mit einer Laufzeit von bis zu 30 Jahren. Möchte man sein Darlehen z. B. in 20 Jahren komplett abbezahlt haben, muss man derzeit anfänglich etwa 3,75 Prozent tilgen. Wer bereits in 15 Jahren völlig schuldenfrei sein möchte, benötigt eine Tilgungshöhe von 5,51 Prozent. Finanzierungsinteressierte sollten sich jedoch vor dem Vertrag genau überlegen, wie die Finanzierung ausgestaltet sein soll, damit sie auf Dauer in der Lage sind, die hohen monatlichen Belastungen zu tragen. Denn bei einem Volltilger-Darlehen ist die Flexibilität bei der Tilgungsveränderung oder Sondertilgungsoption gegenüber eines normalen Annuitätendarlehens einschränkt.

Volltilgerdarlehen eignen sich vor allem für Anschlussfinanzierungen. Die Restschuld ist hier bereits kleiner. Der Zinsaufschlag für höhere Beleihungen ist somit reduziert und an die bisherige höhere Rate hat man sich schon gewöhnt. Dies ist eine ideale Situation für ein Volltilger-Darlehen.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Die Pflegereform ist da – Die Lücke auch
Eine gute Anschlussfinanzierung – Warum sich auch im Niedrigzinsumfeld ein Vergleich rechnet
Bei einer Baufinanzierungsplanung auch an die Absicherung der Arbeitskraft denken

Montag, 3. April 2017

Beihilfeänderungen in Bayern und Sachsen-Anhalt

Der Bayerische Landtag und der Landtag von Sachsen-Anhalt haben im Dezember 2016 für eine Änderung der Beihilfeverordnung zum 01.01.2017 beschlossen. Ich möchte dies aufgreifen und über die Änderungen nachfolgend informieren. In Bayern haben sich Änderungen ergeben, die die Situation von Alleinerziehenden Beamtinnen betrifft. In Sachsen-Anhalt gibt es Änderungen der Beihilfeverordnung und der Heilfürsorgeverordnung.

Art der Beihilfeänderung in Bayern
Bisher galt der Beihilfebemessungssatz von 70 Prozent nur für
  • Beamte in Elternzeit mit mehr als einem berücksichtigungsfähigen Kind (= Beihilfestatus 06)
  • Beamte, die während der Elternzeit einen Anspruch auf Beihilfe als berücksichtigungsfähiger Ehegatte hatten (= Beihilfestatus 03)
  • für alleinerziehende Beamte in Elternzeit mit einem berücksichtigungsfähigen Kind
Durch die Beihilfeänderung gilt der Beihilfebemessungssatz von 70 Prozent jetzt für die Dauer der Elternzeit unabhängig von der jeweiligen Familiensituation.

Das heißt:  Ab 01.01.2017 erhalten in Bayern auch Beamte in Elternzeit mit einem berücksichtigungsfähigen Kind bereits 70% Beihilfe, wenn sie
  • keine Möglichkeit auf eine beitragsfreie Familienversicherung in der Gesetzlichen Krankenversicherung (GKV)
  • keinen Anspruch auf Beihilfe als berücksichtigungsfähiger Angehöriger haben (weil dadurch sowieso schon 70 Prozent Beihilfeanspruch gegeben ist)
  • nicht teilzeitbeschäftigt sind oder nur eine Teilzeitbeschäftigung mit bis zu 30 Wochenstunden haben.
    Der persönliche Beihilfeanspruch erhöht sich in diesem Fall auf 70 Prozent, ausschließlich für die Zeit der Elternzeit.
Die Beamtinnen müssen durch den Beihilfebescheid einen Nachweis zur Umstellung der Krankenversicherung mit Beginn und Ende vorlegen, damit der private Vertrag bedarfsgerecht angepasst werden kann.

Durchschnittliche Höhe des monatlichen Elterngeldanspruchs in Deutschland

Art der Beihilfeänderung in Sachsen-AnhaltIn Sachsen-Anhalt entfällt ab dem 01.01.2017 die Kostendämpfungspauschale (jährlicher Selbstbehalt) für Beihilfeberechtigte rückwirkend erstmal nur für das Jahr 2014. Die Eigenanteile von 10 Prozent (mind. 5 EUR, max. 10 EUR) je Arzneimittel, Hilfsmittel und Fahrtkosten bis zur Belastungsgrenze von 2 Prozent der Bezüge bzw. 1 Prozent der Bezüge bei chronisch Kranken gelten allerdings unverändert fort. Eine Entscheidung wegen des Selbstbehaltes für die Jahre 2015 und 2016 ist noch nicht geklärt. Für Heilfürsorgeberechtigte entfällt ab diesem Zeitpunkt der Eigenanteil (Besoldungseinbehalt) auf Dauer.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Selbstbehalt bei einer privaten Krankenversicherung keine Sonderausgaben
Die passende Zahnzusatzversicherung finden und Geld sparen
Bei guten Vorsätzen auch an die Finanzen denken