Dienstag, 28. August 2018

Bargeldzahlung - Eine Mehrheit der Deutschen ist für Abschaffung von Cent-Münzen

Bei den Deutschen ist die Bargeldzahlung weiterhin das beliebteste Zahlungsmittel. Allerdings würde eine Mehrheit in Deutschland gerne auf das Kleingeld verzichten. Dies geht aus einer aktuellen Studie hervor, in der deutlich mehr als die Hälfte der Deutschen für die Abschaffung der 1- und 2-Cent-Münzen ist. Wie das Hamburger Marktforschungsinstitut Splendid Research im Februar 2018 mitteilte, sprachen sich in einer Befragung im Januar 2018 fast zwei Drittel für das damit verbundene Auf-und Abrunden des Endbetrags bei Barzahlungen aus.

Kleingeld braucht viel Platz im Geldbeutel
Bei 58 Prozent der Befragten bestand den Angaben zufolge der Wunsch für eine Abschaffung des Kleingelds. Im Jahr 2015 waren es dagegen noch 53 Prozent und 2016 bereits 57 Prozent. Als Hauptgründe für eine Abschaffung waren vor allem der Platzverbrauch in der Geldbörse und die langen Bezahlvorgänge an der Kasse angeführt worden. Die Gegner der Abschaffung befürchten dagegen Preissteigerungen, die durch das wahrscheinlich hauptsächliche Aufrunden entstehen werden.

Bei größeren Anschaffungen wird die Kartenzahlung bevorzugt
Die Deutschen bleiben aber laut der Erhebung weiter Bargeldfans. Denn nur eine Minderheit von 13 Prozent spricht sich für eine komplette Abschaffung des Bargelds aus. Eine Obergrenze für Barzahlungen würde demnach nur von 18 Prozent der Bundesbürger akzeptiert werden. Eine Zunahme der Barzahlungen ist in Deutschland sogar im Lebensmittelbereich zu verzeichnen. Bei teureren Produkten wie Technik, Möbel und Kleidung wird dagegen überwiegend mit der EC-Karte bezahlt. Die Studie ergab zudem, dass nahezu jeder Deutsche im Durchschnitt 67 Euro Bargeld in der Geldbörse hat. Den höchsten Betrag an Scheinen und Münzen führen der Studie zufolge Bürger im Alter von 50 bis 59 Jahren mit sich. Beim mobilen Bezahlen mit dem Smartphone gibt es hierzulande weiterhin keine große Akzeptanz. Der Anteil der Deutschen, welche ihre Rechnungen am liebsten mit dem .Handy begleichen, liegt unter 1 Prozent.

Falschgeld Kampagne

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Bei der Anschlussfinanzierung wird von vielen Kreditnehmern Geld verschenkt
Beim Berufsstart die drei wichtigsten Versicherungen
Versteckte Kosten beim Girokonto und worauf man achten sollte

Samstag, 21. Juli 2018

Neue Regeln für Standmitteilungen bei Lebens- und Rentenversicherungen

Zum 1. Juli 2018 hat der Gesetzgeber die Anforderungen für Standmitteilungen bei Lebens- und Rentenversicherungen erhöht. Der Gesetzgeber ist damit gegen das Fachchinesisch vorgegangen, was von vielen Versicherern in den Standmitteilungen verwendet wird. Denn mit den jährlichen Standmitteilungen zu Lebens- und Rentenversicherungen mit einer Überschussbeteiligung soll dem Vertragsinhaber mitgeteilt werden, wie hoch sein angespartes Vermögen ist und wie viel er am Ende der Laufzeit erwarten kann. Verbraucherschützer kritisierten jedoch über Jahre, dass diese Mitteilungen für den Laien nicht verständlich sind und ihren Zweck völlig verfehlen.

Gesetzgeber reagiert 2017 auf diese Kritik mit dem neu gefassten §155 Versicherungsvertragsgesetz (VVG)
Bisher wurde im Paragraf 155 VVG geregelt, dass bei Versicherungen mit einer Überschussbeteiligung der Versicherer den Versicherungsnehmer jährlich in Textform über die Entwicklung seiner Ansprüche unter Einbeziehung der Überschussbeteiligung zu unterrichten hat. Ferner hat der Versicherer, wenn er bezifferte Angaben zur möglichen zukünftigen Entwicklung der Überschussbeteiligung gemacht hat, den Versicherungsnehmer auf Abweichungen der tatsächlichen Entwicklung von den anfänglichen Angaben hinzuweisen.

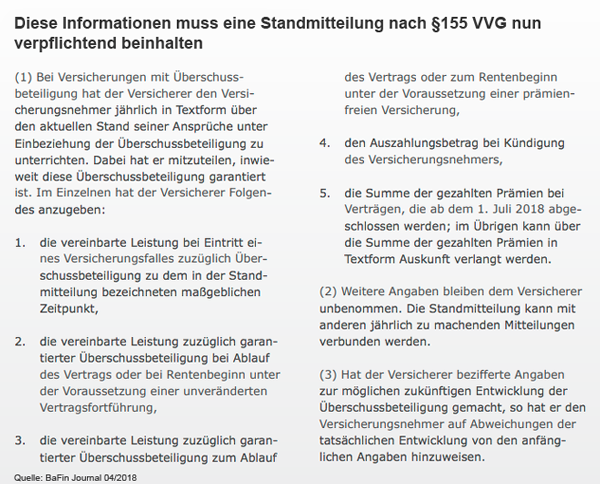
In dem neu gefassten §155 Versicherungsvertragsgesetz (VVG) der ab dem 1. Juli 2018 gilt, muss der Versicherer auch den Rückkaufswert des Vertrages für den Fall angegeben, dass der Vertragsinhaber seinen Lebens- und Rentenversicherungsvertrag aktuell kündigen würde. Darauf macht die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) in einem Fachartikel im April 2018 aufmerksam.

den Fachartikel lesen

Inhalt Statusmitteilung Paragraph 155 VVG

Verpflichtende Informationen zu Rückkaufswert, Beitragsfreistellung und garantierte Überschüsse
Die neuen Regeln sehen vor, dass die Versicherer detailliert informieren müssen, welche Überschüsse der Versicherer bereits zum Zeitpunkt der Versendung der Statusmittelung garantieren kann. Bisher war nur eine geschätzte Überschussbeteiligung erforderlich, in der auch die Summe enthalten ist, die von der künftigen Entwicklung der Kapitalmärkte abhängt. Weiterhin muss die neue Statusmitteilung nun auch präzise angeben, wie viel ein Vertragsinhaber bei Vertragsablauf erhielte, nachdem er den Vertrag beitragsfrei gestellt hat und keine Beiträge mehr bezahlt. Als weitere Information wird nun auch die Summe ausgewiesen, die im Todesfall vom Versicherer gezahlt wird. Für neu abgeschlossene Verträge ab dem 1. Juli 2018 müssen nun die eingezahlten Beiträge genannt werden. Damit sollen die Verbraucher noch besser einschätzen können, wie viel Geld sie eigentlich in ihren Vertrag einzahlen.

Die neuen Regeln gelten für alle bestehenden Verträge. Darin sind auch Riester-, Rürup- oder Direktversicherungen im Rahmen einer betrieblichen Altersvorsorge eingeschlossen. Bei privaten Versicherungen kann der Versicherer die Statusmittelung auch per Email versenden, alles andere muss per Brief verschickt werden.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Darlehensverträge zwischen nahen Angehörigen und die steuerrechtliche Anerkennung
Ist das Home-Office in der Hausratversicherung mitversichert?
Widerrufsrecht bei Bauverträgen für private Bauherren durch das neue Bauvertragsrecht

Samstag, 30. Juni 2018

Darlehensverträge zwischen nahen Angehörigen und die steuerrechtliche Anerkennung

Damit Darlehensverträge zwischen nahen Angehörigen steuerrechtlich anerkannt werden können, gilt es bestimmte Dinge zu beachten. Die wichtigste Voraussetzung ist zunächst, dass die Darlehnsverträge zivilrechtlich korrekt geschlossen wurden. Außerdem müssen diese auch wie vereinbart ausgeführt werden. Die Inhalte der Darlehensverträge müssen so sein, wie es auch unter Fremden üblich wäre. Dazu ist es insbesondere erforderlich, dass der Darlehensvertrag entsprechende Angaben zur Laufzeit und Art der Rückzahlung enthält. Des Weiteren muss eine ausreichende Sicherheit vorhanden sein und die Zinsen müssen zu festen Zeitpunkten entrichtet werden.

Vergleichsmaßstab sind die Vertragsgestaltungen, welche zwischen Darlehensnehmern und Kreditinstituten üblich sindDiese Grundsätze gelten ebenso wenn Darlehensverträge zwischen einer Personengesellschaft und Angehöriger der Gesellschafter geschlossen werden, sobald die Gesellschafter mit denen die Vereinbarung geschlossen wurde die Gesellschaft beherrschen. Das Nichtbeachten von zivilrechtlichen Erfordernissen führt nicht zwangsläufig zur steuerlichen Nichtanerkennung der Darlehensverträge von nahen Angehörigen. Es kann jedoch als Indiz dafür gewertet werden, dass der Darlehnsvertrag nur mit dem Zweck geschlossen wurde eine Steuerersparnis zu erzielen. Die Finanzverwaltungen haben deshalb in der Regel einen besonderen Darlehensvertrag zwischen nahen Angehörigen. Es besteht die Notwendigkeit, dass die Einkommens- und Vermögenssphäre eine klare Trennung aufweist. Insbesondere bei Eltern und Kindern ist eine korrekte Abgrenzung von einer verschleierten Schenkung oder Unterhaltsgewährung erforderlich.

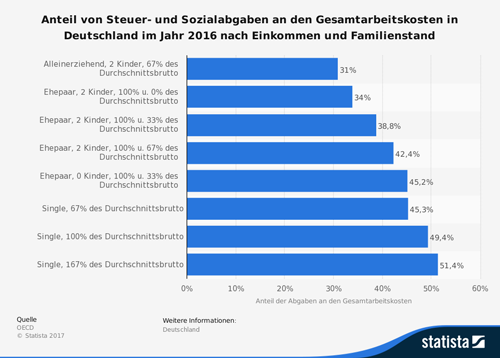
Anteil von Steuer- und Sozialabgaben an den Gesamtarbeitskosten

Um eine steuerrechtliche Anerkennung von Darlehensverträge unter nahen Angehörigen sicherzustellen, sollten die folgenden Dinge unbedingt beachtet werden:

1) Abschluss eines eindeutigen und klaren Darlehensvertrag mit marktüblichen Konditionen
2) Für die Rückzahlung der Zinsen sowie Tilgung sollte ein Dauerauftrag eingerichtet werden
3) Einrichten der Sicherheiten ggf. durch notarielle Beurkundung
Klarstellung durch BMF-Schreiben vom 29.4.2014, IV C 6 – S 2144/07/10004 

Der BFH (Bundesfinanzhof) hat mit dem Urteil vom 22. Oktober 2013 entschieden, dass bei Darlehensverhältnissen zwischen Angehörigen, welche nicht nur dem Interesse des Schuldners an der Erlangung zusätzlicher Mittel außerhalb einer Bankfinanzierung dienen, sondern auch das Interesse des Gläubigers an einer gut verzinslichen Geldanlage berücksichtigen, als Maßstab für den Fremdvergleich nicht allein die Vertragsgestaltungen, die zwischen Darlehensnehmern und Kreditinstituten üblich sind, sondern ergänzend auch Vereinbarungen aus dem Bereich der Geldanlage heranzuziehen sein können.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Bei der Anschlussfinanzierung wird von vielen Kreditnehmern Geld verschenkt
Bauherren aufgepasst: Für KfW- und BAFA-Förderungen gelten einige Neuerungen
Was ist die Steuer-ID?

Neue Regeln für Standmitteilungen bei Lebens- und Rentenversicherungen

Zum 1. Juli 2018 hat der Gesetzgeber die Anforderungen für Standmitteilungen bei Lebens- und Rentenversicherungen erhöht. Der Gesetzgeber ist damit gegen das Fachchinesisch vorgegangen, was von vielen Versicherern in den Standmitteilungen verwendet wird. Denn mit den jährlichen Standmitteilungen zu Lebens- und Rentenversicherungen mit einer Überschussbeteiligung soll dem Vertragsinhaber mitgeteilt werden, wie hoch sein angespartes Vermögen ist und wie viel er am Ende der Laufzeit erwarten kann. Verbraucherschützer kritisierten jedoch über Jahre, dass diese Mitteilungen für den Laien nicht verständlich sind und ihren Zweck völlig verfehlen.

Gesetzgeber reagiert 2017 auf diese Kritik mit dem neu gefassten §155 Versicherungsvertragsgesetz (VVG)
Bisher wurde im Paragraf 155 VVG geregelt, dass bei Versicherungen mit einer Überschussbeteiligung der Versicherer den Versicherungsnehmer jährlich in Textform über die Entwicklung seiner Ansprüche unter Einbeziehung der Überschussbeteiligung zu unterrichten hat. Ferner hat der Versicherer, wenn er bezifferte Angaben zur möglichen zukünftigen Entwicklung der Überschussbeteiligung gemacht hat, den Versicherungsnehmer auf Abweichungen der tatsächlichen Entwicklung von den anfänglichen Angaben hinzuweisen.

In dem neu gefassten §155 Versicherungsvertragsgesetz (VVG) der ab dem 1. Juli 2018 gilt, muss der Versicherer auch den Rückkaufswert des Vertrages für den Fall angegeben, dass der Vertragsinhaber seinen Lebens- und Rentenversicherungsvertrag aktuell kündigen würde. Darauf macht die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) in einem Fachartikel im April 2018 aufmerksam.

den Fachartikel lesen

Inhalt Statusmitteilung Paragraph 155 VVG

Verpflichtende Informationen zu Rückkaufswert, Beitragsfreistellung und garantierte Überschüsse
Die neuen Regeln sehen vor, dass die Versicherer detailliert informieren müssen, welche Überschüsse der Versicherer bereits zum Zeitpunkt der Versendung der Statusmittelung garantieren kann. Bisher war nur eine geschätzte Überschussbeteiligung erforderlich, in der auch die Summe enthalten ist, die von der künftigen Entwicklung der Kapitalmärkte abhängt. Weiterhin muss die neue Statusmitteilung nun auch präzise angeben, wie viel ein Vertragsinhaber bei Vertragsablauf erhielte, nachdem er den Vertrag beitragsfrei gestellt hat und keine Beiträge mehr bezahlt. Als weitere Information wird nun auch die Summe ausgewiesen, die im Todesfall vom Versicherer gezahlt wird. Für neu abgeschlossene Verträge ab dem 1. Juli 2018 müssen nun die eingezahlten Beiträge genannt werden. Damit sollen die Verbraucher noch besser einschätzen können, wie viel Geld sie eigentlich in ihren Vertrag einzahlen.

Die neuen Regeln gelten für alle bestehenden Verträge. Darin sind auch Riester-, Rürup- oder Direktversicherungen im Rahmen einer betrieblichen Altersvorsorge eingeschlossen. Bei privaten Versicherungen kann der Versicherer die Statusmittelung auch per Email versenden, alles andere muss per Brief verschickt werden.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Darlehensverträge zwischen nahen Angehörigen und die steuerrechtliche Anerkennung
Ist das Home-Office in der Hausratversicherung mitversichert?
Widerrufsrecht bei Bauverträgen für private Bauherren durch das neue Bauvertragsrecht

Freitag, 11. Mai 2018

Widerrufsrecht bei Bauverträgen für private Bauherren durch das neue Bauvertragsrecht


Mit dem am 1. Januar 2018 in Kraft getretenen neuen Bauvertragsrecht wird privaten Bauherren erstmals ein Widerrufsrecht eingeräumt. Das neue Bauvertragsrecht ist nun erstmals im Bürgerlichen Gesetzbuch (BGB) geregelt. Dadurch haben private Bauherren künftig die Möglichkeit, Bauverträge innerhalb von 14 Tagen nach Abschluss widerrufen zu können. Bisher galt das allgemeine Werkvertragsrecht.

Ein Überblick:
  • Widerrufsrecht:
    Den Kunden müssen Baufirmen nun in den Verträgen nun ein 14-tägiges Widerrufsrecht einräumen. In der Vergangenheit war bei der Unterschrift unter einen Bauvertrag ein solches Recht nicht vorgesehen. Der Bauunternehmer muss den Kunden darüber auch entsprechend belehren. Wenn die Klausel im Vertrag fehlt, dann ist bis zu zwölf Monate nach Vertragsabschluss ein Widerruf möglich.
  • Pflicht zur Baubeschreibung:
    In der Baubeschreibung muss der Bauunternehmer künftig klar erklären, was wie gebaut wird. In der Baubeschreibung müssen unter anderem Angaben zu Art und Umfang der angebotenen Leistungen, Gebäudedaten, Pläne mit Raum- und Flächenangaben, Grundrisse sowie Angaben zur Beschreibung der Baukonstruktion aller wesentlichen Gewerke zu finden sein.
  • Festlegung der Bauzeit:
    Für Bauherren sind Verzögerungen bei der Bauzeit ein erhebliches Risiko. Wenn sie erst später als geplant einziehen können, entstehen zusätzliche Kosten. Diese können nun an den Bauunternehmer weitergereicht werden. Die Bauunternehmen müssen nämlich nach dem neuen Bauvertragsrecht zum Zeitpunkt der Fertigstellung des Hauses verbindliche Angaben machen. Halten sie sich nicht daran, müssen sie Schadenersatz leisten.
  • Abschlagszahlungen:
    Baufirmen dürfen künftig nur maximal 90 Prozent der vereinbarten Gesamtvergütung als Abschlagszahlung fordern. Die restlichen 10 Prozent werden erst nach der Bauabnahme fällig, womit das Überzahlungsrisiko vermindert wird. Andererseits können nun Abschlagszahlungen bei wesentlichen Mängeln an der Leistung, für die der Abschlag verlangt wird, nicht mehr komplett verweigert werden. Bei einer Mangelhaftigkeit kann der Bauherr nur noch einen angemessenen Teil der Abschläge einbehalten.
  • Unterlagen:Künftig müssen von den Bauunternehmen für den Bauherren die Unterlagen zum Nachweis der Einhaltung von öffentlich-rechtlichen Vorschriften übergeben werden. Dazu zählen beispielsweise Genehmigungsplanungen oder Nachweise zur Energieeinsparverordnung (EnEV).
Die neue Regelung schließt eine Gesetzeslücke, denn bisher bestand häufig Uneinigkeit darüber, ob beziehungsweise welche Planungsunterlagen, bautechnischen Nachweise und Unternehmererklärungen dem Bauherren ausgehändigt werden müssen. Die neue Regelung bietet Bauherren die Möglichkeit, die Unterlagen von einem Sachverständigen prüfen zu lassen.

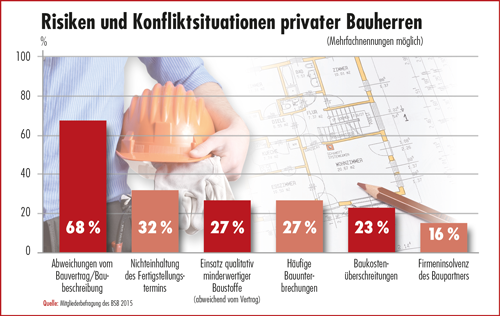
Risiken und Konfliktsituationen privater Bauherren

Nicht überall gilt das neue Recht
Doch Vorsicht: Die genannten neuen Regelungen gelten nur für die sogenannten Verbraucherbauverträge, bei denen das Bauunternehmen mit der Errichtung des Gebäudes auf dem Grundstück des Kunden beauftragt wird. Bauträgerverträge, bei denen der Käufer in ein und demselben Vertrag das Grundstück erwirbt und den Bauträger mit den Bauarbeiten beauftragt, sind von den Neuerungen nicht betroffen. Auch wenn etwa der Bauherr die Handwerker jeweils einzeln beauftragt, greifen die neuen Spielregeln nicht.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Bei der Anschlussfinanzierung wird von vielen Kreditnehmern Geld verschenkt
Vergleichen und Planen zahlt sich beim Kauf vom Bauträger aus
Was ist ein Abrufkredit?

Montag, 23. April 2018

Bei der Anschlussfinanzierung wird von vielen Kreditnehmern Geld verschenkt


Die Interhyp Gruppe hat mehrere tausend Bundesbürger mit der großen Studie "Anschlussfinanzierung in Deutschland" zu ihrem Wissen und ihren Wünschen befragt, wenn es um die zweite Finanzierungsetappe geht. Es zeigt sich dabei, dass vielen der Befragten nicht bewusst ist, wie einfach man bei einer Anschlussfinanzierung Geld einsparen kann. Deshalb ist es wichtig, sich rechtzeitig vor dem Auslaufen der Zinsbindung damit zu beschäftigen.

Veränderte Lebensumstände bringen Freiraum für mehr Tilgung
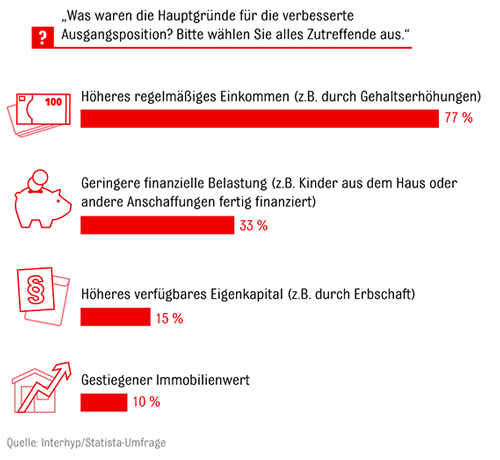
Wie wichtig eine kompetente Beratung vor dem Abschluss einer Anschlussfinanzierung sein kann, zeigen die Antworten auf die Fragen nach der Entwicklung der persönlichen Lebensumstände. Denn: Die überwiegende Mehrheit der Befragten hat zum Zeitpunkt der Anschlussfinanzierung mehr freie Geldmittel für Zins und Tilgung übrig als beim Abschluss der Erstfinanzierung. Drei von vier Umfrageteilnehmern gaben zu Protokoll, dass ihr regelmäßiges Einkommen seit dem ersten Finanzierungsabschluss gestiegen sei. Jeder Dritte hat aufgrund gesunkener Ausgaben nach dem Auszug der Kinder oder der Beendigung anderer Finanzierungsvorhaben geringere laufende Kosten. Daraus lässt sich schließen, dass in vielen Fällen bei der Anschlussfinanzierung eine höhere Monatsrate eingeplant werden kann.

Anschlussfinanzierung bietet bessere finanzielle Möglichkeiten als

Aufwand für Bankwechsel wird oft überschätzt
Die Studie zeigt außerdem: Trotz des hohen Einsparpotenzials scheuen viele Finanzierungsnehmer bei der Anschlussfinanzierung zunächst vor einem Wechsel der Bank zurück. Fast 30 Prozent der Befragten gehen davon aus, dass mit der Umschuldung ein hoher zeitlicher Aufwand verbunden ist, mehr als die Hälfte rechnet dabei mit Kosten in Höhe von mindestens 500 bis 1.000 Euro. Doch die Realität zeichnet ein anderes Bild: Nur etwa jeder zehnte Anschlussfinanzierer berichtet von einem hohen Zeitaufwand. Hier geben vier von fünf Teilnehmern an, dass die meiste Arbeit bei der Umschuldung von der neuen Bank erledigt wurde. Ebenfalls positiv überrascht zeigten sich die Wechselwilligen von der Höhe der Kosten, die in mehr als jedem zweiten Fall nur wenige hundert Euro ausmachten.

Zu wenig Wissen, zu wenig Eigeninitiative
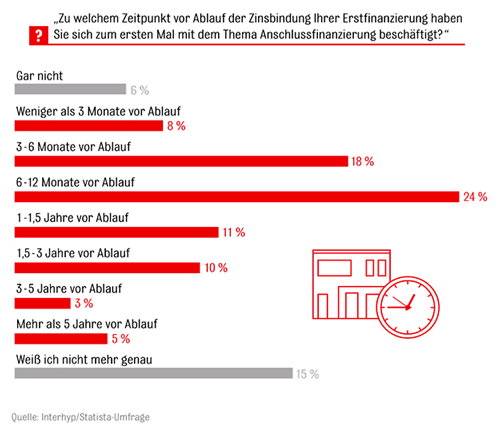
Insgesamt zeigen sich Kreditnehmer eher verunsichert, wenn es um die Anschlussfinanzierung geht. Von denen, die sich derzeit in einer Erstfinanzierung befinden, schätzt nur einer von acht Teilnehmern sein Wissen über die Anschlussfinanzierung als „sehr gut“ ein. Die allermeisten haben nur einen unzureichenden bis durchschnittlichen Wissensstand. Da wundert es wenig, dass das Thema gerne auf die lange Bank geschoben wird. Über ein Drittel der Umfrageteilnehmer hat sich entweder überhaupt nicht oder weniger als sechs Monate vor dem Auslaufen der Zinsbindung mit ihrer Anschlussfinanzierung beschäftigt. Ein Viertel der Befragten informierten sich sechs bis 12 Monate vor dem Ende der Zinsbindung, gut ein Zehntel ein bis eineinhalb Jahre vor dem Ablauf.

Anschlussfinanzierer schieben die Anschlussfinanzierung auf die lange Bank

Als Anschlussfinanzierer selbst aktiv werden
Die Studie belegt, dass eine fundierte fachliche Beratung bei der Anschlussfinanzierung für den Baufinanzierer enorme Vorteile bringen kann. Es können Vorurteile ausräumt werden und Einsparpotenziale realisiert werden, in dem auch das gesamte Finanzierungskonzept auf den Prüfstand gestellt wird.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Wichtige Änderungen beim KfW-Förderprogramm Energieeffizient Bauen und SanierenN
eues Bauvertragsrecht – Was bringt es Häuslebauern und worauf muss man achten

Versteckte Kosten beim Girokonto und worauf man achten sollte

Montag, 19. März 2018

Wichtige Änderungen beim KfW-Förderprogramm Energieeffizient Bauen und Sanieren

Zum 17. April 2018 ändert die Kreditanstalt für Wiederaufbau (KfW) seine Bedingungen vom Förderprogramm 151, 152 und 153 „Energieeffizient Bauen und Sanieren". Dies bedeutet für Privatpersonen, die Wohneigentum energieeffizient sanieren wollen, eine spürbare Einschränkung der bisherigen Vertragsmodalitäten. Deshalb sollten Privatpersonen mit einem konkretem Bauvorhaben zügig handeln, denn alle Anträge, die bis zum 16. April 2018 gestellt werden, können noch von den alten Vertragsmodalitäten profitieren.

Die folgenden drei Kreditmodelle ändern sich für den privaten Wohnungsbau:
  • Für die Sanierung eines Hauses zum KfW-Effizienzhaus (KfW-Kredit 151):
    Gefördert werden Maßnahmen zur Verringerung des Energiebedarfs von selbst genutzten und vermieteten Wohngebäuden mit Bauantrag oder Bauanzeige vor dem 1. Februar 2002.
  • Für die Sanierung eines Hauses mittels einzelner energetischer Maßnahmen (KfW-Kredit 152):
    Auch wenn Hausbesitzer keine Effizienzhaus-Standards anstreben, fördert die KfW diverse Einzelmaßnahmen wie etwa die Wärmedämmung von Wänden, die Erneuerung von Fenstern oder den Einbau einer Lüftungsanlage.
  • Für den energieeffizienten Bau oder Kauf eines KfW-Einfamilienhauses (KfW-Kredit 153):
    Gefördert wird die Errichtung oder der Ersterwerb von Wohngebäuden gemäß energetischem Standard eines KfW-Effizienzhauses oder Passivhauses. Dabei gilt: je effizienter das Gebäude, desto höher die Förderung.

Bisher war bei allen drei Modellen eine außerplanmäßige Tilgung jederzeit kostenfrei möglich. Weiterhin konnte der bewilligte Darlehensbetrag bis zu zwölf Monate kostenfrei abgerufen werden und der Zinssatz konnte auf eine Laufzeit von 20 Jahren festgeschrieben werden.

Um für ein Bauvorhaben die alten KFW-Kredit-Bedingungen zu nutzen, muss zügig gehandelt werden, denn ab dem 17. April 2018 treten strengere Regeln in Kraft.
Dies bedeutet:
  • Es sind grundsätzlich keine kostenfreien Sondertilgungen mehr möglich. Bei einer vorzeitigen Tilgung des Darlehens wird zukünftig ein Vorfälligkeitsentgelt fällig und Teiltilgungen werden ganz ausgeschlossen.
  • Die kostenfreie Bereitstellungszeit wird von zwölf auf sechs Monate verkürzt.
  • Die bisher mögliche 20-jährige Zinsbindung entfällt.
Mit den KfW-Förderprogrammen werden Privatpersonen und Unternehmen bei der Finanzierung der eigenen vier Wände vom Staat unterstützt. Außerdem bietet die KfW-Bank einen besonders günstigen Kredit für die Wärmedämmung, den altersgerechten Umbau, Sanierungs- oder weitere Maßnahmen an. Die KfW-Bank verfügt über kein eigenes Filialnetz. Deshalb wird ein Fördermittelantrag immer über eine Sparkasse, Volks- und Raiffeisenbank oder eine Geschäftsbank eingereicht. Im Falle einer Finanzierung übernimmt die jeweilige Bank die Prüfung des Kreditnehmers, beurteilt seine Pläne und entscheidet schließlich darüber, ob das Vorhaben finanziert und ein Antrag bei der KfW-Bank gestellt wird. Nach der Kreditbewilligung durch die KfW-Bank werden dann vom jeweiligen Finanzierungspartner die KfW-Mittel an den Kunden weitergeleitet.
Weitere Informationen zur KfW-Bank und deren Fördermöglichkeiten gibt es auf der Internet www.kfw.de.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Anschlussfinanzierung – Wie man Sparen kann
Neues Bauvertragsrecht – Was bringt es Häuslebauern und worauf muss man achten
Versteckte Kosten beim Girokonto und worauf man achten sollte