Montag, 9. Dezember 2019

Kfz-Versicherung - Wechseln ist sinnvoll und kleingedrucktes zu beachten ist angeraten

Für wechselwillige Autobesitzer mit Kfz-Versicherungen ist der 30. November alle Jahre wieder der entscheidene Stichtag. Wenn bis zu diesem Datum die Kündigung beim bisherigen Anbieter ein geht, dann kann man sich für das nächste Jahr einen neuen Versicherer suchen. Nach dieser Frist gelingt das nur noch, wenn der bisherige Anbieter den Beitrag angehoben hat, ein Unfall passiert oder der Wagen verkauft wird.

Ein Beitragsvergleich ist jedes Jahr zu empfehlen
Ein Wechsel könnte aktuell mehr lohnen als früher, denn die Kfz-Versicherer werden im Jahr 2020 vor allem die Beiträge für Bestandskunden erhöhen. Neukunden können indes häufig eine viel preiswertere Absicherung bekommen. Wer seinen bisherigen Autoversicherer kündigen möchte, um zu einem anderen Anbieter zu wechseln, sollte jedoch nicht nur auf den Preis, sondern auch auf die dahinterstehenden Leistungen achten. Denn der Preis allein ist nicht alles. Entscheidend ist das Preis-Leistungsverhältnis des Vertrages, bzw. Angebots.
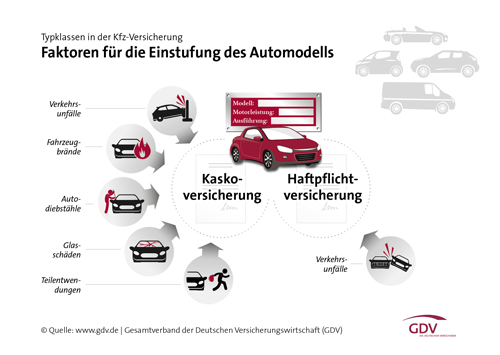
Kfz-Typklasseneinstufung

Bedingungen im Kfz-Versicherungstarif auch vergleichen
Hilfe bei der Einschätzung der Leistungen bieten nur gute Vergleichsprogramme, aus denen man entnehmen kann, wie gut die Bedingungen in Relation zum aufgerufenen Beitrag sind. Bei den Leistungsinhalten gibt es deutliche Fortschritte. Leistungsmerkmale, die früher nur für Spitzentarife galten, sind mittlerweile in der Mitte des Marktes angekommen. Beispiel "Zusammenstoß mit Tieren": Im Rahmen der Teilkaskoversicherung wurde früher in der Regel nur nach einem Zusammenstoß mit Haarwild gezahlt. Heute umfasst der Versicherungsschutz fast flächendeckend auch Unfälle mit Rehböcken, Hasen, Fasanen oder auch Hausschweinen. Als Nachweis für eine besondere Tarifqualität hat die Tierklausel deshalb mittlerweile ausgedient. Allerdings sollte man beachten, dass es innerhalb einer Bewertungs-Klasse auch noch deutliche Unterschiede im Kleingedruckten geben kann. Beispiel: Für Folgeschäden von Tierbissen am Fahrzeug bewegen sich die Sublimits zwischen 3.000 Euro und 10.000 Euro.

Auf verbesserte Tarife beim bestehenden Versicherer achten
Die Versicherer informieren ihre bestehenden Kunden allerdings nicht darüber, wenn ein neu kalkulierter Tarif günstiger ist. Über einen Kfz-Versicherungsvergleich kann man auch heraus finden, ob der aktuelle Kfz-Versicherer einen günstigeren Beitrag bei den gleichen Leistungsbedingungen anbieten. Hier kann man dann unkonventionell mit der Angabe des aktuellen Kilometerstandes wechseln und hat weiter die bewerten Leistungen. Diese Vorgehensweise hat den Vorteil, dass man weiterhin beim gleichen Versicherer bleibt. Denn bei einem Schadenfall kann dies nützlich sein. Die Versicherer überprüfen ihre Kunden auch bei der Höhe der Schadenquote. Hat man nach kurzer Zeit 2 - 3 Schäden, dazu vielleicht noch mit größeren Regulierungsbeträgen, lässt das Kündigungsschreiben vom Versicherer nicht lange auf sich warten. Je länger man bei einem Versicherer Schadenfrei ist, um so besser wird das Verhältnis zwischen gezahlten Beiträgen und eventuellen Schadenaufwendungen.
Hier kommen Sie zum Kfz-Vergleichsrechner.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Krankengeld gibt es auch beim Urlaub innerhalb der EU
So können Sie bei der Kfz-Versicherung kräftig sparen
Welche Versicherung zahlt bei Sturmschäden

Dienstag, 12. November 2019

Krankengeld gibt es auch beim Urlaub innerhalb der EU

Das Bundessozialgericht (BSG) hat mit dem Urteil vom 4. Juni 2019 entschieden, dass krankgeschriebene Arbeitnehmer auch dann weiter Anspruch auf Krankengeld haben, wenn sie Urlaub im EU-Ausland machen. Die Krankenkassen müssen einem Aufenthalt im EU-Ausland zustimmen, wenn kein Missbrauch von Leistungen vorliegt. Die Verbraucherzentrale Nordrhein-Westfalen hat dazu wichtige Tipps zusammengestellt.

Krankenkasse darf die Zustimmung nicht einfach verweigern - Antrag nötig
Der Fall: Wenn man als gesetzlich versicherter Arbeitnehmer mehr als sechs Wochen krank geschrieben ist, bekommt man ein Krankengeld von der Krankenkasse statt dem Gehalt vom Arbeitgeber. In dem verhandelten Fall ging es um einen Gerüstbauer, der wegen eines Bandscheibenvorfalls mehrere Wochen krankgeschrieben war. Er beantragte bei seiner Krankenkasse einen 5-tägigen Urlaub, den er in seinem Ferienhaus in Dänemark verbringen wollte. Auch seine behandelnde Ärztin sah in der Reise kein Problem. Seine Krankenkasse lehnte für die Urlaubstage die weitere Auszahlung des Krankengeldes ab, da die lange Fahrt, zu einer Verschlimmerung der Erkrankung führen könnte. Das geschah zu Unrecht, so das Bundessozialgericht (BSG) in seinem Urteil mit dem Aktenzeichen B 3 KR 23/18 R.

Entwicklung der Gesundheitsausgaben in Deutschland je Einwohner

Attest besorgen: Die Krankenkasse muss laut dem Urteil dem Urlaub bei fortlaufender Zahlung des Krankengeldes zustimmen, wenn durch den Arbeitnehmer keinen Missbrauch von Leistungen erfolgt. In dem vorliegenden Fall gab es hierfür keine Anzeichen, denn die Arbeitsunfähigkeit des Gerüstbauers stand zweifelsfrei fest und seine Ärztin stimmte der Urlaubsfahrt zu. Rat der Verbraucherzentrale: Betroffene Arbeitnehmer sollten sich von ihrem Arzt per Attest bescheinigen lassen, dass sie für die Dauer des Auslandsaufenthaltes arbeitsunfähig sind und aus medizinischer Sicht nichts gegen die Reise spricht.

Antrag weiter nötig: Allerdings dürfen die Krankengeld-Bezieher trotz der Entscheidung des Bundessozialgerichts (BSG) nicht einfach in den Urlaub losfahren, ohne das die Krankenkasse vorab einen eventuellen Missbrauch überprüfen kann. Empfehlung der Verbraucherschützer: Um das Krankengeld nicht zu gefährden, sollten arbeitsunfähige Arbeitnehmer einen Antrag bei der Krankenkasse stellen und sich die Genehmigung für den EU-Urlaub einholen. Krankgeschriebene, die von der Krankenkasse zu einer ärztlichen Untersuchung oder Behandlung aufgefordert werden, sollten dem Folge leisten und zum Arzt hingehen.

Nur EU-Urlaube: Das Krankengeld gibt es nur, wenn sich der Urlauber in einem EU-Staat aufhält. Hintergrund: In der EU gilt das Prinzip des Geldleistungsexports, wonach Versicherte, die sich in einem anderen Mitgliedsland befinden, weiter Anspruch auf Geld haben, das der Leistungsträger nach inländischem Recht zahlt. Außerhalb der EU gilt das jedoch nicht, so der Hinweis der Verbraucherzentrale. Bei Krankgeschriebenen, die sich auf eine Fernreise begeben, kann die Krankenkasse die Krankengeldleistung daher einstellen.

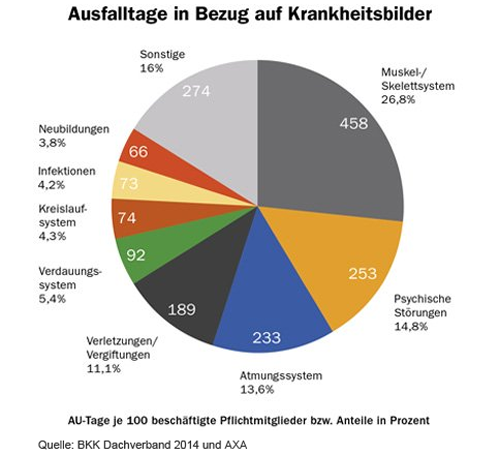
Ausfalltage für Krankengeld

Krankengeldzahlung bei Arbeiternehmern
Bei Arbeitsunfähigkeit zahlt der Arbeitgeber in der Regel sechs Wochen den Lohn oder das Gehalt weiter (Entgeltfortzahlung). Anschließend zahlt dann die Krankenkasse 70 Prozent des regelmäßig erzielten Bruttoarbeitsentgelts bis zur Beitragsbemessungsgrenze von 4.537 Euro im Monat beziehungsweise 54.500 Euro im Jahr (Stand: 2019), jedoch nicht mehr als 90 Prozent des letzten Nettoarbeitsentgeltes. Allerdings gehen hiervon noch die Beiträge zur Renten-, Pflege- und Arbeitslosenversicherung ab. Nicht selten erleiden Arbeitnehmer krankheitsbedingte Verluste bis zu einem Viertel des Nettoeinkommens. Die Dauer des Krankengeldes ist während der Mitgliedschaft grundsätzlich zeitlich nicht begrenzt. Nur für den Fall der Arbeitsunfähigkeit wegen derselben Krankheit ist das Krankengeld einschließlich der Entgeltfortzahlung auf einen Zeitraum von 78 Wochen innerhalb von je drei Jahren beschränkt.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Immobilie steuerfrei erben
Auch im Urlaub gut geschützt
Das Finanzamt an Handwerker-Kosten beteiligen

Dienstag, 22. Oktober 2019

Immobilie steuerfrei erben

Wenn man von seinen Eltern eine Immobilie hinterlassen bekommt, dann kommt es oft vor, dass der Immobilienwert den Freibetrag bei der Erbschaftssteuer überschreitet. Kinder können zwar bis zu 400.000 Euro steuerfrei erben, ist aber eine Immobilie mehr wert, so fällt Erbschaftssteuer an. Doch es gibt einen Weg, trotzdem steuerfrei zu erben. Dies hat der Bundesfinanzhof in einem aktuellen Urteil geklärt.

Wahl zwischen Einzug oder Steuerbescheid
Erst wenn ein Erbe den Freibetrag überschreitet, wird die Erbschaftssteuer fällig. So können Kinder beispielsweise bis zu 400.000 Euro steuerfrei erben. Eine Immobilie ist aber häufig mehr wert. Was dann? Hierzu hat der Bundesfinanzhof in einem aktuellen Urteil eine klare Entscheidung gefällt. Demnach können Kinder auch eine wertvolle Immobilie steuerfrei erben, in der zuvor ihre Eltern gewohnt haben.

Bedingung:
Das Kind oder die Kinder ziehen dort binnen sechs Monaten nach dem Erbfall ein. Das entschied der Bundesfinanzhof im Verfahren BFH, Az.: II R 37/16. Ein späterer Einzug führe nur in besonders gelagerten Ausnahmefällen zum steuerfreien Erwerb als Familienheim.

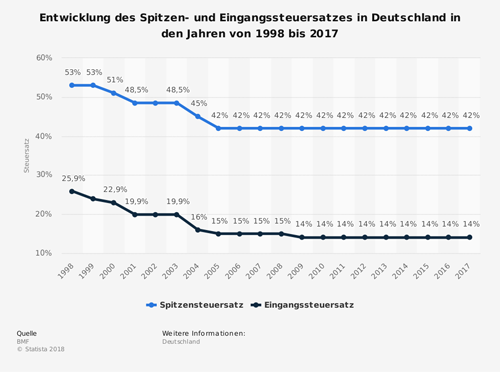
Entwicklung Spitzensteuersatz und Eingangssteuersatz in Deutschland

Der verhandelte Fall:
Der Kläger und sein Bruder beerbten zusammen ihren im Januar 2014 verstorbenen Vater. Zum Nachlass gehörte ein Zweifamilienhaus mit einer Wohnfläche von 120 qm, welches der Vater bis zu seinem Tod allein bewohnte. Die Brüder schlossen im Februar 2015 einen Vertrag, nach dem der Kläger alleiniger Eigentümer des Hauses wurde. Die Eintragung in das Grundbuch erfolgte im September 2015. Notwendige Angebote für Renovierungsarbeiten wurden vom Kläger ab April 2016 eingeholt. Die Bauarbeiten begannen im Juni desselben Jahres, also fast zweieinhalb Jahre nach dem Tod des Vaters.

Finanzamt berechnet Erbschaftsteuer
Vom Finanzamt wurde eine Erbschaftsteuer festgesetzt, ohne die Steuerbefreiung für Familienheime nach Paragraf 13 Absatz 1 Nr. 4c Satz 1 des Erbschaftsteuer- und Schenkungsteuergesetzes (ErbStG) zu berücksichtigen. Darin heißt es, dass für eine Steuerfreiheit voraus gesetzt wird, dass der Erblasser bis zum Tod eine Wohnung in der eigenen Immobilie in Deutschland genutzt hat oder dass er aus zwingenden Gründen an einer Selbstnutzung gehindert war. Die Wohnung muss vom Erwerber unverzüglich bezogen werden und darf nicht mehr als 200 Quadratmeter Wohnfläche haben. Der BFH bestätigte die Einschätzung des Finanzamtes. Denn der Kläger habe das Haus auch nach der Eintragung ins Grundbuch nicht unverzüglich bezogen. Er habe auch nicht dagelegen können, dass er die Verzögerung nicht zu vertreten hatte. Selbst bis zum Tag der mündlichen Verhandlung, die zwei Jahre und acht Monate nach dem Erbfall abgehalten wurde, sei er nicht in das geerbte Haus eingezogen.

Wie hoch sind die Freibeträge?
So können Ehepartner bis zu 500.000 Euro steuerfrei erben, bei Kindern sind es 400.000 Euro und dies von jedem Elternteil. Die Großeltern können ihren Enkelkindern 200.000 Euro vermachen, ohne dass das Finanzamt zuschlägt. Bei Geschwistern, Nichten, Neffen und Lebensgefährten sinkt der steuerliche Freibetrag jedoch sehr drastisch auf nur noch 20.000 Euro. Grundsätzlich gilt, dass der Steuerfreibetrag umso höher ist, je enger die verwandtschaftliche Beziehung ist. Nur Geschwister machen hier eine Ausnahme. Ist der jeweilige Freibetrag ausgeschöpft, greifen die individuellen Steuersätze - allerdings nur für die Differenz zwischen Freibetrag und dem Wert der Erbschaft.
Eine Gesamtübersicht der Schenkungs- und Erbschaftssteuerfreibeträge finden Sie hier.
Freibeträge Schenkungs- und Erbschaftsteuer

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Die jährliche Renteninformation der Deutschen Rentenversicherung
Für Versicherungsschutz ist die Kenntnis der Arztakten wichtig
Das Finanzamt an Handwerker-Kosten beteiligen

Dienstag, 1. Oktober 2019

Die jährliche Renteninformation der Deutschen Rentenversicherung

Die Deutsche Rentenversicherung informiert einmal jährlich alle Versicherten über den Stand ihrer gesetzlichen Rentenansprüche und listet in ihrer Renteninformation die voraussichtlichen individuellen Bezüge im Ruhestand auf. Zu empfehlen ist die regelmäßige Prüfung der Vollständigkeit der Daten.

Entdecken Sie eine Lücke oder fehlerhaft gespeicherte Zeiten in ihrem Versicherungskonto, sollte möglichst zeitnah für eine Richtigstellung gesorgt werden. Denn je länger der fragliche Zeitraum zurückliegt, desto schwieriger kann es werden, fehlende Nachweise und Unterlagen zu beschaffen. Doch was bedeuten diese Zahlen und was sollte man über diese wissen.

Was sollte man zur Renteninformation wissen
Rund 1.500 Euro im Monat als voraussichtliche Rente werden für rund ein Viertel der deutschen Männer in Aussicht gestellt. Doch je näher man sich mit den Details beschäftigt, desto kleiner wird der Betrag, denn es gibt vier Faktoren die für das Schrumpfen der Rentenbezüge bestimmend sind:

Faktor 1: Der Fiskus fordert seinen Anteil
Auf die Ruhestandsbezüge entfällt die Einkommensteuer. In der Renteninformation wird dies allerdings nur am Rande erwähnt. Bereits ab einer monatlichen Rente von 765 Euro sind derzeit Steuern zu zahlen. So sorgt ein Freibetrag (2019 in Höhe von 9.168 Euro) dafür, dass ein ganzer Teil der Rentnerschaft vom staatlichen Zugriff verschont bleibt. Doch schon eine einfache Rentenerhöhung kann dazu führen, den jährlichen Freibetrag zu überschreiten.

Rentenansichten

Faktor 2: Die Krankenversicherung knabbert am Ruhegeld
Der Krankenversicherungsbeitrag liegt bei 14,6 Prozent. Der Rentenversicherungsträger zahlt davon die eine Hälfte, die andere Hälfte muss der Rentner selbst berappen – also 7,3 Prozent. Ein Ruheständler mit einer Rente von beispielsweise 1.000 Euro zahlt somit 73 Euro für die Krankenversicherung selbst.

Faktor 3: Die Inflation wirkt in aller Stille – aber kräftig
Bei längeren Zeiträumen, also zwischen der jetzt zur Verfügung gestellten Information und dem tatsächlich angedachten/ausgewiesenen Rentenbeginn, kommt die Inflation massiv hinzu.
Beispiel: In einem Jahr macht eine Geldentwertung von zwei Prozent aus 1.000 Euro einen Betrag von gut 980 Euro. Klingt nicht so dramatisch? Nach 30 Jahren sind die 1.000 Euro nur noch knapp die Hälfte wert. Das bedeutet eine Halbierung der Kaufkraft.

Faktor 4: Das Rentenniveau könnte weiter sinken
Bis zum Jahr 2059 soll das Rentenniveau von 48,16 Prozent auf etwa 41,9 Prozent des Nettodurchschnittsverdienstes absacken, so wird es zumindest diskutiert und prognostiziert. Dies hätte fatale Folgen, weil in der Regel rund zwei Drittel des Einkommens von Ruheständlern aus der gesetzlichen Rente stammen.

Was ist also zu tun?
Eigeninitiative und zusätzliche Vorsorge ist gefragt, um im Ruhestand die Rentenbezüge zu ergänzen und den gewohnten Lebensstandard halten zu können. Dafür steht eine breite Palette an Anlagemöglichkeiten zur Verfügung. Sie reicht von staatlich geförderten Altersvorsorgeprodukten bis hin zu klassischen Fondssparplänen. Was jedoch die richtige Lösung ist, hängt immer von der individuellen Situation und Risikoneigung des Einzelnen ab. Wichtig ist nur, überhaupt aktiv zu werden. Denn eins gilt für alle: Nichtstun ist keine Option.

Erstellen Sie sich mit wenigen Eingaben einen persönlichen Finanzcheck
Sie erhalten Ihre persönliche Finanzanalyse mit einer Rundumsicht zu den finanziellen Bereichen „Lebensgrundlage sichern“, „Vermögen bilden“ und „Vermögen schützen“. Nach einer kurzen Dateneingabe erhalten Sie eine Zusammenfassung Ihrer persönlichen Finanzsituation. Darin finden Sie Antworten auf die Fragestellungen, in welchen Bereichen Sie einen Bedarf haben oder wie hoch Ihr geschätzter Bedarf ist.
Mehr Informationen zum Finanzcheck

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Baufinanzierung – Finanzierungsarten und Finanzierungsablauf
Versicherungslücke kann Hausbesitzer ruinieren
Welche Unterlagen können wirklich weg und was sollte länger aufbewahrt werden

Donnerstag, 26. September 2019

Baufinanzierung - Finanzierungsarten und Finanzierungsablauf

Wenn es um den Hausbau oder den Kauf von Wohneigentum geht, so sollte diese Entscheidung gut geplant sein. Ein wichtiger Eckpfeiler für das ausreichende Kapital stellt dabei die Baufinanzierung dar. Es gilt hier zwischen den verschiedenen Arten einer Finanzierungsmöglichkeit zu unterschieden und die jeweils sinnvollste für das entsprechende Vorhaben auszuwählen. Eine große Rolle spielt hierbei das Eigenkapital, auch wenn manche Banken Vollfinanzierungen anbieten. Die Regel ist, dass 20 Prozent der Kosten mit Eigenkapital gestemmt werden. Der übrige Teil der Finanzierung kann auf verschiedene Weisen und in jeweils typischen Abläufen erfolgen.

Baufinanzierungsarten Die gängigsten Arten der Baufinanzierung finden sich in:
  • Annuitätendarlehen
  • Aktiendarlehen
  • Forwarddarlehen
  • Fördermittel (beispielsweise durch die KfW)
Diese Finanzierungsarten haben ihre je spezifischen Eigenschaften, Vorzüge und Nachteile. Mit dem Annuitätendarlehen finden Bauherren die gängigste Finanzierungsform. Dieses Darlehen sieht vor, dass Kreditnehmer einen konstanten jährlichen Beitrag zahlen. In Abhängigkeit der Vereinbarung wird der Zinssatz als variabel oder fest definiert. Das Darlehen wird in der Regel mit monatlichen Beiträgen abbezahlt. Die Regel ist, dass hierbei im ersten Jahr 1 Prozent der Tilgungssumme gezahlt wird, während in den folgenden Jahren ein konstanter Anstieg der Tilgungssumme erfolgt.
Mit dem Aktiendarlehen findet sich eine Darlehensform mit höherem Risiko aber gleichzeitig höheren Renditeaussichten. Hierbei handelt es sich um einen tilgungsfreien Kredit. Bauherren zahlen stattdessen monatlich in einen Aktienfonds ein. Entwickeln sich die Kurse positiv, kann die Kreditsumme bei Ende der Laufzeit zurückgezahlt werden.


Forwarddarlehen ermöglichen günstige Zinsen. Nach Ablauf einer Frist von höchstens fünf Jahren muss der Kredit im Anschluss finanziert werden. Das Geld kann abgerufen werden, sobald es für den Hausbau oder -kauf in Anspruch genommen wird.

Ebenso können Bauherren unter gewissen Umständen Fördermittel zum Bau oder Erwerb von Immobilien in Anspruch nehmen. Besonders der Bau energieeffizienter Häuser und Passivhäuser erfreut sich günstiger Konditionen. Dies gilt auch für den Bau von Heizungsanlagen, die regenerative Energien nutzen. Fördermittel stellt die Kreditanstalt für Wiederaufbau (KfW) zur Verfügung. Sie gewährt auch zinsgünstige Darlehen und Zuschüsse bei Investitionen in Energiesparmaßnahmen bei Modernisierungs- und Renovierungsarbeiten. Daneben bieten auch viele Bundesländer Fördermittel beim Immobilienerwerb an.

Zum Ablauf der Baufinanzierung Im Vorfeld der Entscheidung für eine Immobilie oder eine Baufinanzierung sollten sich Bauherren oder Kaufinteressenten darüber im Klaren sein, welche Art von Immobilie gesucht wird. Dies ist in erster Linie vom zur Verfügung stehenden Budget abhängig. Eine wichtige Rolle spielt hierbei das Eigenkapital. Im Rahmen eines Kassensturzes können Bauherren ermitteln, wie viel Eigenkapital insgesamt zur Verfügung steht. Dazu zählen neben Barvermögen auch Positionen wie Versicherungen (etwa Lebensversicherungen), Bausparverträge, Arbeitgeberdarlehen und Verwandtendarlehen sowie Wertpapiere.

Unabhängig von der Höhe des verfügbaren Eigenkapitals sollte dieses jedoch nicht vollständig investiert werden. Es empfiehlt sich im Sinne eines ausgewogenen Finanzportfolios ein gewisses Sicherheitspolster zu behalten. Zur Baufinanzierung können verschiedene Baufinanzierer in Anspruch genommen werden. Hierzu gehören:
  • Banken
  • Sparkassen
  • Bausparkassen
  • Lebensversicherer
  • manche Pensionskassen
Was die Frage der Höhe der Finanzierungssumme betrifft, richtet diese sich neben dem verfügbaren Eigenkapital nach der Rate der Baufinanzierung sowie nach dem Beleihungswert.

Der Beleihungswert bei der Baufinanzierung Der Beleihungswert ist grundsätzlich abhängig von Faktoren wie Zustand und Lage des Objekts. Er steht nicht im Zusammenhang mit den gegenwärtigen Marktpreisen. Diese schwankenden Preise werden indes im so genannten Verkehrswert berücksichtigt. Die Frage nach dem Beleihungswert einer Immobilie wird grundsätzlich von Gutachtern oder Banken beantwortet. Üblich sind bei Baufinanzierungen der Banken bis zu 80 Prozent des Beleihungswertes. Ebenso verhält es sich mit Bausparkassen. Versicherungen übernehmen nur die Finanzierung von bis zu 50 Prozent des Beleihungswerts übernehmen. Damit hängt das benötigte Eigenkapital auch von der Art der Baufinanzierung ab.

Fazit: Finanzierungsmöglichkeiten und Förderoptionen für Bau- oder Kaufvorhaben von Immobilien sind zahlreich. Unabhängig davon für welche Finanzierungsvariante sich Bauherren oder Kaufinteressenten entscheiden, ist ein umfassender Vergleich verschiedener Anbieter und ihrer Konditionen sinnvoll. Besonders wichtig ist es, vorab die Frage zu klären, wie viel Eigenkapital zur Verfügung steht und wie hoch das Darlehen sein darf, um es ohne zu starke finanzielle Einbußen tilgen zu können.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Sturmschäden richtig regulieren
Renovieren und modernisieren – So kommt man zu Geld
Fürs Online-Banking gelten bald neue Regeln

Dienstag, 10. September 2019

Sturmschäden richtig regulieren

Hitzegewitter mit ihren Sturmböen sorgen regelmäßig für umgestürzte Bäume, abgedeckte Dächer oder beschädigte Autos. Für Betroffene gibt es trotz der Umstände jedoch auch eine gute Nachricht: In der Regel sind Sturmschäden ab Windstärke 8 meist ein Fall für die Versicherung. Es gibt bei Sturmschäden keine Versicherung, die für alles einspringt. Welche Versicherung zahlt, hängt vom Einzelfall und der Schadenursache ab.

Welche Versicherung ist zuständig
Wird beispielsweise ein Schornstein zerstört oder ein Dach vom Sturm abgedeckt, kommt dafür die Wohngebäudeversicherung auf. Die Wohngebäudeversicherung leistet auch für Folgeschäden, wenn etwa durch das kaputte Dach Regen eindringt und Fußböden beschädigt werden. Für beschädigte Möbel, TV-Geräte oder anderer Hausrat, ist wiederum die Hausratversicherung zuständig. Gibt es beispielsweise durch herabfliegende Äste Sturmschäden am Auto, so ist dies über die Teilkaskoversicherung abgedeckt. Diese leistet auch, wenn man als Autofahrer gegen einen umstürzenden Baum fährt. Die Teilkaskoversicherung ist jedoch nicht zuständig, wenn der Baum bereits auf der Straße lag, denn dies ist dann ein Fall für die Vollkaskoversicherung. Aber auch die private Haftpflichtversicherung kann als Schadenregulierer in Frage kommen, wenn ein morscher Baum auf das Grundstück des Nachbarn fällt oder durch herab fallende Ziegel Passanten verletzt werden.

Voraussetzung ist immer, dass der Sturm tatsächlich die Schadensursache ist
Um einen Sturmschaden von einem Versicherer reguliert zu bekommen, muss mindestens Windstärke 8 geherrscht haben, was einer Windgeschwindigkeit von mehr als 62 Stundenkilometern entspricht. Den Nachweis dafür muss der Versicherte erbringen. Betroffene können dazu beispielsweise die Windmessungen der Wetterämter oder Medienberichte nutzen. Für einen Nachweis können Sie zum beispielsweise auch das Archiv der aktuellen Windspitzen von WetterOnline nutzen.

Einteilung der Windstärken

Was tun, wenn ein Schaden eingetreten ist
Als Betroffener muss man sich möglichst schnell an seine Versicherung wenden und diese über den Schaden informieren. Allerdings ist es sinnvoll, sich erst einmal, wenn dies in der Situation möglich ist, einen Überblick zu verschaffen. Hierbei ist es hilfreich, Fotos zu machen und eine genaue Aufstellung der beschädigten Gegenstände zu erstellen. Denn bei kleineren Schäden, kann es auch durchaus empfehlenswert sein, die Schadenkosten selbst zu übernehmen, um beim Versicherer keine hohe Schadenquote zu bekommen. Wenn die Teilkaskoversicherung eintritt, wird man nicht in der Schadenfreiheitsklasse zurückgestuft, da es keine gibt. Nur wenn eine Selbstbeteiligung vereinbart wurde, so wird diese bei der Schadenregulierung abgezogen. Bei Vollkaskoschäden wird man als Versicherungsnehmer im nächsten Versicherungsjahr schlechter eingestuft, da es hier, wie bei der Autohaftpflicht, Schadenfreiheitsklassen gibt. Umgehen kann man dies nur, wenn einen sogenannten Rabattschutz vereinbart hat.

Im Schadenfall besteht eine Schadensminderungspflicht
Als Versicherter ist man verpflichtet, den Schaden nicht unnötig größer werden zu lassen. Dazu gehört etwa, eine zerstörte Windschutzscheibe oder ein Dach abzudecken, damit Regenwasser nicht noch mehr Schaden anrichtet. Allerdings muss sich dabei niemand in Gefahr bringen. Wer beispielsweise sein Dach notdürftig abdecken muss, sollte dies unbedingt mit dem Versicherer vorher absprechen. Denn meist werden Schäden ab einer gewissen Schadenhöhe erst noch begutachtet. Auch sollten beschädigte Teile nicht ohne Rücksprache mit dem Versicherer entsorgt werden.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Das Finanzamt an Handwerker-Kosten beteiligen
Die Gefahren für Haushalte durch Blitz- und Überspannungsschäden steigen
Durchblick im Steuerdschungel

Mittwoch, 28. August 2019

Das Finanzamt an Handwerker-Kosten beteiligen

In der Steuererklärung können Handwerkerarbeiten im Haushalt steuerlich abgesetzt werden. Steuerzahler sollten dies auch dann angeben, wenn Teile der Arbeiten nicht direkt im Haushalt selbst erledigt wurden und das Finanzamt dies zunächst ablehnt. Derzeit ist beim Bundesfinanzhof ein Musterverfahren anhängig und wer sich an dieses dranhängt, hat Aussicht auf höhere Steuerersparnis.

Worum geht es bei diesem Musterverfahren
Unter Umständen kann es vorkommen, dass Teile der Handwerkerleistungen in der Werkstatt des Handwerkers erledigt werden müssen. In diesen Fällen kommt es immer wieder vor, dass das Finanzamt diese nicht als steuermindernd anerkennen will. Die Finanzämter berufen sich darauf, dass es laut Gesetz den Handwerker-Steuerbonus nur gibt, wenn die Arbeiten „im Haushalt" ausgeführt werden. Aber was ist, wenn zum Beispiel ein Treppengeländer teilweise in der Werkstatt hergestellt wurde? Genau diese Frage klärt der Bundesfinanzhof (BFH) in einem laufenden Musterverfahren (Az. VI R 44/18). Wer sich mit seinem eigenen abgelehnten Fall dem Musterverfahren anschließt, kann im günstigen Fall viel Geld sparen: 20 Prozent der Handwerkerrechnung, maximal 1.200 Euro.

Ärger mit Handwerkern

Stiftung Warentest hat sich der Thematik angenommen
Die Stiftung Warentest macht in ihrem Finanztest-Heft (4/2019) auf die Thematik aufmerksam. Darin rät sie Steuerzahlern, welche die Handwerkerkosten für angefallene Werkstattarbeiten in der Steuererklärung bereits geltend gemacht haben und vom Finanzamt nicht anerkannt wurden, mit Verweis auf das Musterverfahren einen Einspruch gegen einen ablehnenden Bescheid des Finanzamtes einlegen sollen. Der Fall bleibe dann bis zum Urteil des obersten deutschen Finanzgerichts offen. In einigen Fällen wurde von den Finanzgerichten bereits zugunsten der Steuerpflichtigen geurteilt, etwa beim Austausch einer renovierungsbedürftigen Tür oder der Reparatur eines Hoftors in der Tischlerei. Andere Finanzgerichte stellten sich hingegen auf die Seite des Finanzamtes. Absetzbar sind laut Stiftung Warentest die Arbeitskosten, die Ausgaben für Verbrauchsmaterial sowie Maschinen- und Fahrtkosten, aber nicht die Materialkosten.

Wie viel und was ist von der Handwerkerrechnung absetzbar?
Als Steuerzahler kann man pro Jahr bis zu 6.000 Euro geltend machen, wovon 20 Prozent als Handwerkerrechnung anerkannt werden, was einer Steuerersparnis von 1.200 Euro entspricht. Es können Handwerkerarbeiten in dem eigengenutztem Wohnhaus, der Eigentumswohnung oder Mietwohnung sowie auf dem Grundstück angesetzt werden. Bei den Arbeiten muss es sich um Reparaturen, Renovierungen, Sanierungen, Wartungen oder Modernisierungen handeln. Absetzen dürfen Sie nur Arbeiten, die dem Erhalt oder der Renovierung dienen – nicht aber solche, die etwas Neues schaffen. Zu den abzugsfähigen Handwerkerleistungen gehören beispielsweise die kompletten Schornsteinfegerkosten.

Handwerkerleistungen und haushaltsnahe Dienstleistungen nicht verwechseln
Zwischen Handwerkerleistungen und haushaltsnahen Dienstleistungen gibt es in der Absetzbarkeit einen großen Unterschied. Die klassischen Handwerksarbeiten, wie etwa etwa alle Renovierungsarbeiten und Bauleistungen, müssen auch wirklich von einem Handwerksbetrieb ausgeführt werden. Zusätzlich gibt es in der Steuererklärung die Möglichkeit haushaltsnahe Dienstleistungen abzusetzen. Hierfür gibt es einen zusätzlichen Steuerbonus von 20 Prozent der Arbeitskosten. Es gilt auch hier der Maximalbetrag von 20.000 Euro, so dass ein Steuerbonus von sogar 4.000 Euro winkt. Zu den haushaltsnahen Dienstleistungen gehören beispielsweise Gartenarbeiten, Reinigungskosten oder der Winterdienst.

Leseempfehlungen

Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten:
Durchblick im Steuerdschungel
Sonderregeln bei den Aufbewahrungsfristen von Belegen für Immobilieneigentümer
Was ist eine Verbraucherschlichtung?